
Triển vọng phục hồi còn đó, nhưng không còn chắc chắn
Triển vọng vàng là khả năng giá kim loại quý phục hồi sau nhịp suy yếu, được quyết định bởi tương quan giữa nhu cầu trú ẩn, chính sách lãi suất và sức mạnh của đồng USD. Dù một số tổ chức vẫn dự báo vàng có thể trở lại vùng đỉnh mới vào đầu năm 2027, kịch bản ấy đang kém chắc chắn hơn khi Fed có thể duy trì chính sách thắt chặt. State Street Investment Management giữ dự báo giá vàng trong vùng 4.750–5.500 USD/ounce vào cuối quý I/2027, nhưng hạ xác suất của kịch bản tăng từ 70% xuống 60%. Đây không phải tín hiệu để mặc định vàng sẽ bật tăng; nó cho thấy cơ hội phục hồi còn tồn tại, song rủi ro và độ bất định đã lớn hơn. Nhà đầu tư nên phân biệt mục tiêu dự báo với diễn biến thực tế.
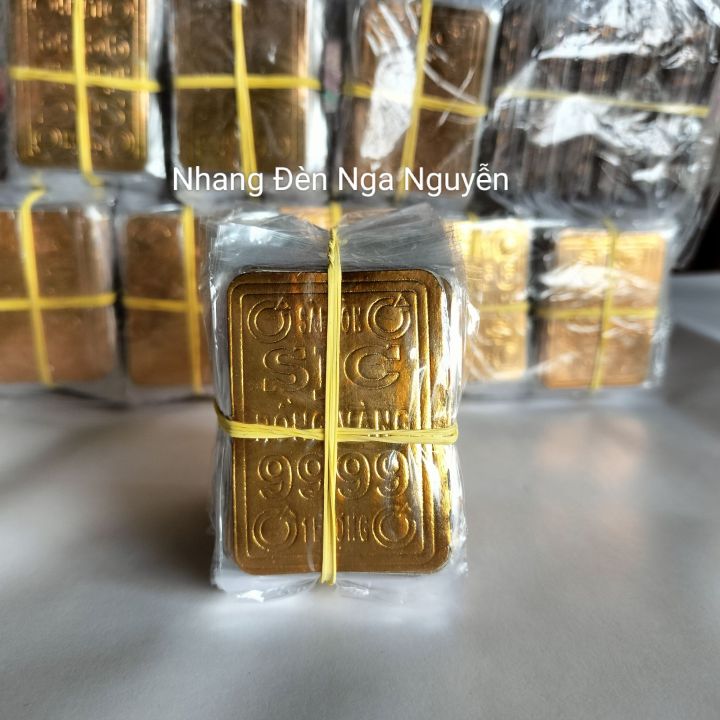
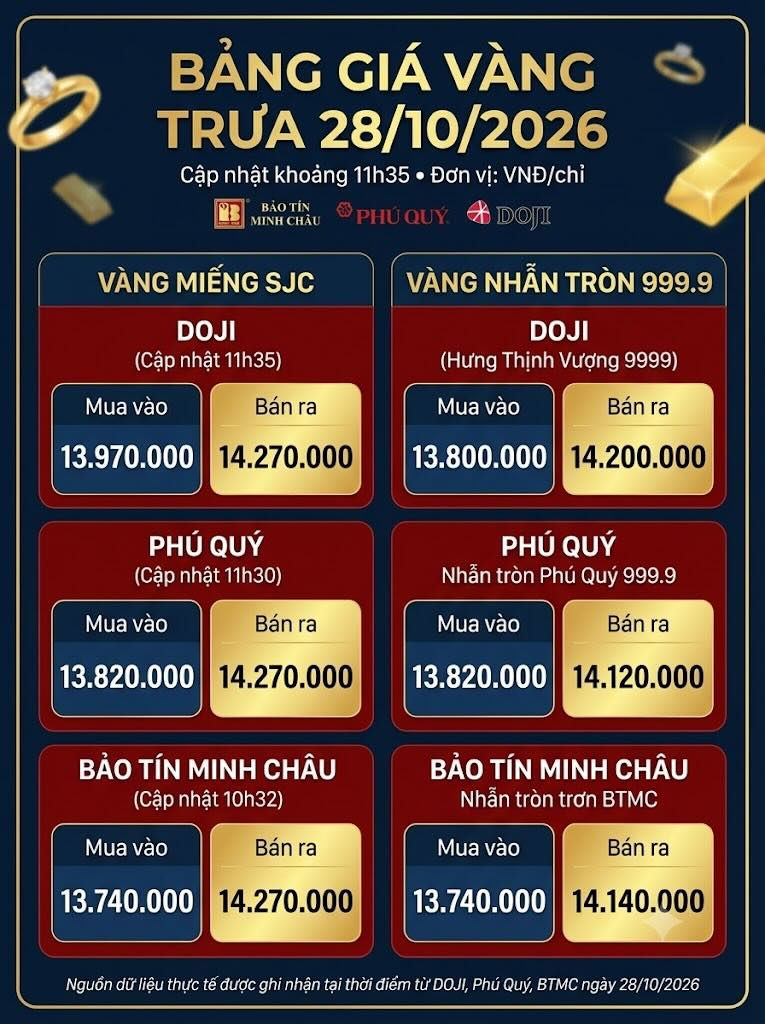
Diễn biến trong nước cũng nhắc người mua rằng biến động quốc tế có thể đi kèm chênh lệch mua – bán đáng kể. Lúc 9 giờ ngày 28.10, vàng nhẫn 999,9 Bảo Tín Minh Châu được niêm yết ở mức 137,6–141,6 triệu đồng/lượng; vàng miếng SJC ở mức 137,6–143 triệu đồng/lượng. Với người mua lẻ, khoảng cách giữa giá mua vào và bán ra có thể làm việc lướt sóng trở nên bất lợi, nhất là khi giá thế giới chưa xác lập hướng đi rõ ràng. Vì vậy, dự báo phục hồi không nên được hiểu như lời đảm bảo lợi nhuận. Thời điểm mua, mục đích nắm giữ và khả năng chịu biến động vẫn quan trọng hơn việc chạy theo một mục tiêu giá.
Lãi suất cao và USD mạnh đang lấn át lực đỡ
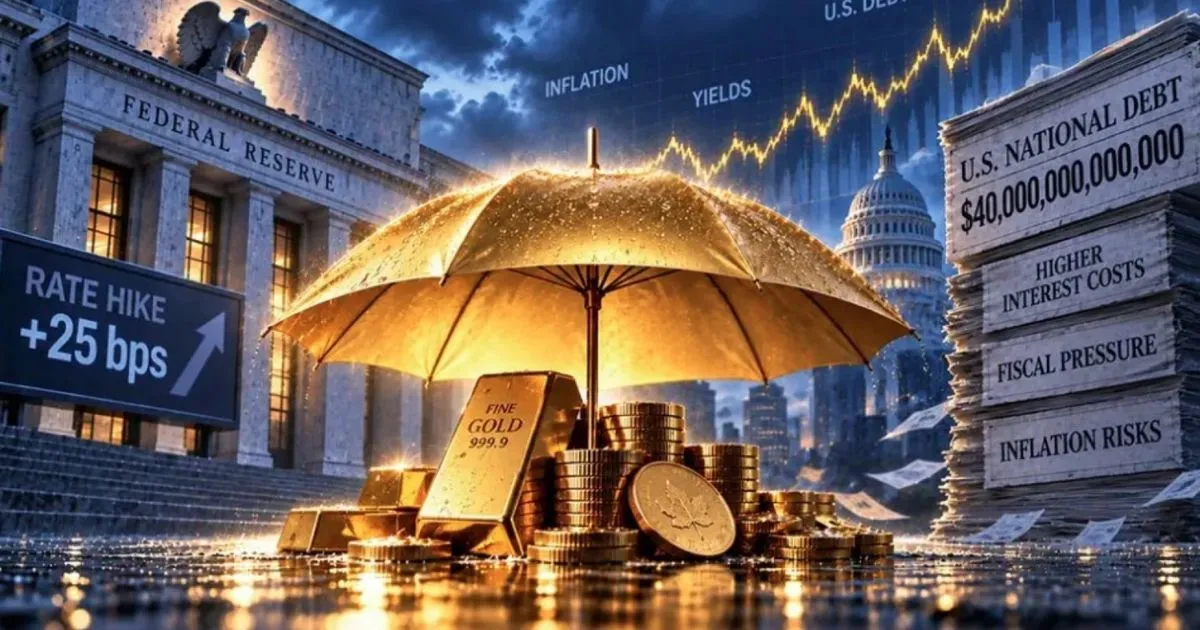
Trong ngắn hạn, lãi suất và vàng thường có quan hệ bất lợi cho kim loại quý khi lợi suất tăng: vàng không tạo thu nhập định kỳ, nên chi phí cơ hội nắm giữ trở nên cao hơn. Đồng USD mạnh cũng gây sức ép, khiến sức hấp dẫn của vàng suy giảm. Theo báo cáo của State Street, vàng mất 6,3% trong tháng 9 khi Fed tăng lãi suất 0,25 điểm phần trăm và thị trường nâng kỳ vọng về các đợt thắt chặt tiếp theo. Lợi suất trái phiếu Mỹ tăng và USD lên mức cao nhất trong hai tháng càng củng cố lực cản này. Đây là lý do không nên xem nhu cầu trú ẩn dài hạn như tấm đệm đủ sức ngăn mọi đợt giảm giá: khi chính sách tiền tệ đi ngược chiều, vàng vẫn có thể chịu áp lực mạnh.
Các ngưỡng kỹ thuật được State Street nêu ra cũng cho thấy thị trường đang ở thế mong manh. Mốc 4.121 USD/ounce là hỗ trợ ban đầu, còn 4.000 USD/ounce mang ý nghĩa tâm lý; nếu giá duy trì dưới các ngưỡng này, nguy cơ điều chỉnh sâu hơn sẽ tăng. Ở chiều ngược lại, vàng cần vượt 4.231 USD/ounce để phát tín hiệu áp lực bán dịu bớt, trong khi các đường trung bình động 50 ngày và 200 ngày có thể cản đà đi lên. Những con số này không bảo đảm hướng đi, nhưng giúp thấy rõ vì sao rủi ro giảm sâu chưa thể gạt bỏ. Dự báo giá vàng vì thế cần được đọc cùng các điều kiện thị trường, thay vì chỉ nhìn vào mục tiêu lạc quan.
Ba điều kiện có thể mở đường cho nhịp đảo chiều
Kịch bản tích cực phụ thuộc vào sự hội tụ của nhiều yếu tố, không phải một cú hích đơn lẻ. Giới phân tích theo dõi khả năng Fed dịu giọng, đồng USD suy yếu và các ngân hàng trung ương tiếp tục mua vàng. Nếu những điều kiện ấy xuất hiện cùng lúc, nhu cầu đầu tư có thể trở lại mạnh hơn và hỗ trợ giá phục hồi. Nhà phân tích Yves Renno nhận định triển vọng năm 2027 sáng sủa hơn nếu áp lực từ lãi suất giảm, USD yếu đi và hoạt động mua của ngân hàng trung ương được duy trì. Tuy nhiên, đây vẫn là kịch bản có điều kiện, không phải lịch trình chắc chắn. Nếu Fed tiếp tục ưu tiên kiềm chế lạm phát bằng chính sách thắt chặt, hai lực cản lớn nhất của vàng vẫn còn nguyên.
Dòng vốn đầu tư là điểm tựa đáng chú ý nhưng chưa đủ để tự mình xác nhận xu hướng tăng. Các quỹ ETF được bảo đảm bằng vàng, niêm yết tại Mỹ, hút ròng 11,7 tỉ USD trong quý III, đảo chiều so với khoản rút ròng 5,6 tỉ USD của quý trước. Điều đó cho thấy nhà đầu tư vẫn dùng vàng để phòng ngừa rủi ro tiền tệ và đa dạng hóa danh mục. Dẫu vậy, dòng tiền tích cực có thể bị lấn át nếu lợi suất tiếp tục đi lên hoặc USD giữ sức mạnh. Điều cần theo dõi không chỉ là lượng vốn vào quỹ, mà còn là liệu nhu cầu ấy có bền qua những phiên giá chịu áp lực hay không.
Kết luận: cơ hội phục hồi không đồng nghĩa với chắc thắng
Vàng chưa mất hết cơ hội phục hồi, nhưng chặng đường tới các đỉnh cao mới phụ thuộc nhiều vào việc lãi suất có hạ nhiệt và đồng USD có suy yếu hay không. Dự báo của State Street vẫn để ngỏ kịch bản tích cực, song việc giảm xác suất tăng và nâng đánh giá rủi ro cho thấy giới phân tích đang thận trọng hơn. Vì thế, cách nhìn hợp lý là cân nhắc cả hai khả năng: lực mua dài hạn có thể giúp vàng hồi phục, còn chính sách tiền tệ và USD vẫn có thể kéo giá xuống sâu hơn. Người mua trong nước nên lưu ý chênh lệch mua – bán, tránh xem mục tiêu dự báo như lời khẳng định về lợi nhuận. Thông tin này phản ánh diễn biến thị trường, không phải khuyến nghị đầu tư.