
Định giá chứng khoán Việt Nam: điểm xuất phát mới trong bức tranh ASEAN
Định giá chứng khoán Việt Nam là việc so sánh các chỉ số như P/E, P/B, tăng trưởng lợi nhuận và hiệu quả sinh lời của doanh nghiệp trên thị trường Việt Nam với các thị trường khác trong khu vực để đánh giá mức hấp dẫn tương đối đối với nhà đầu tư trong và ngoài nước. Cốt lõi của câu chuyện hiện nay là: P/E dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần), đồng thời cao hơn Indonesia và Philippines. Điều này cho thấy thị trường không còn “siêu rẻ”, nhưng vẫn đang được chiết khấu hợp lý so với một số thị trường ASEAN khác, đặc biệt nếu đặt cạnh triển vọng tăng trưởng lợi nhuận và nâng hạng thị trường mới nổi.
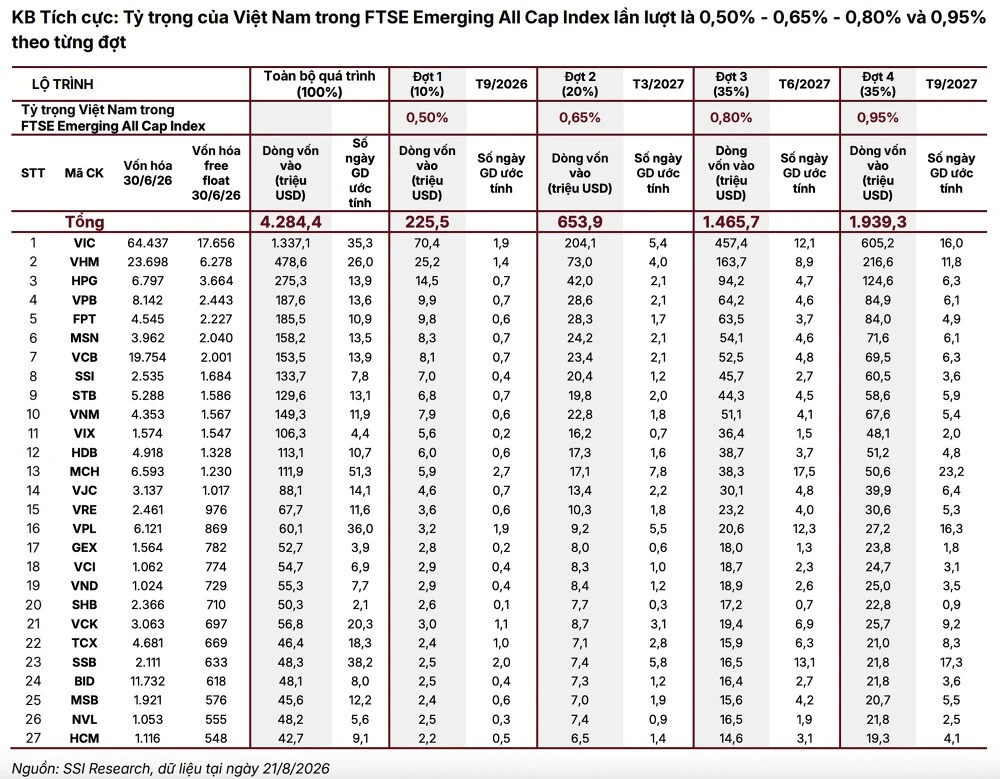
Nhìn từ góc độ đầu tư chứng khoán khu vực, việc Việt Nam được đưa vào so sánh cùng Thái Lan, Malaysia, Indonesia và Philippines là một bước thay đổi quan trọng về vị thế. Ngày 21/9/2026 đánh dấu cột mốc FTSE Russell chính thức nâng hạng Việt Nam từ Thị trường Cận biên lên Thị trường Mới nổi Thứ cấp. Đây không chỉ là một nhãn phân loại, mà là “giấy thông hành” giúp dòng vốn toàn cầu dễ dàng tiếp cận hơn, từ đó làm cho mọi phép định giá chứng khoán Việt Nam trong bối cảnh P/E ratio ASEAN trở nên đáng theo dõi sát sao hơn bao giờ hết.
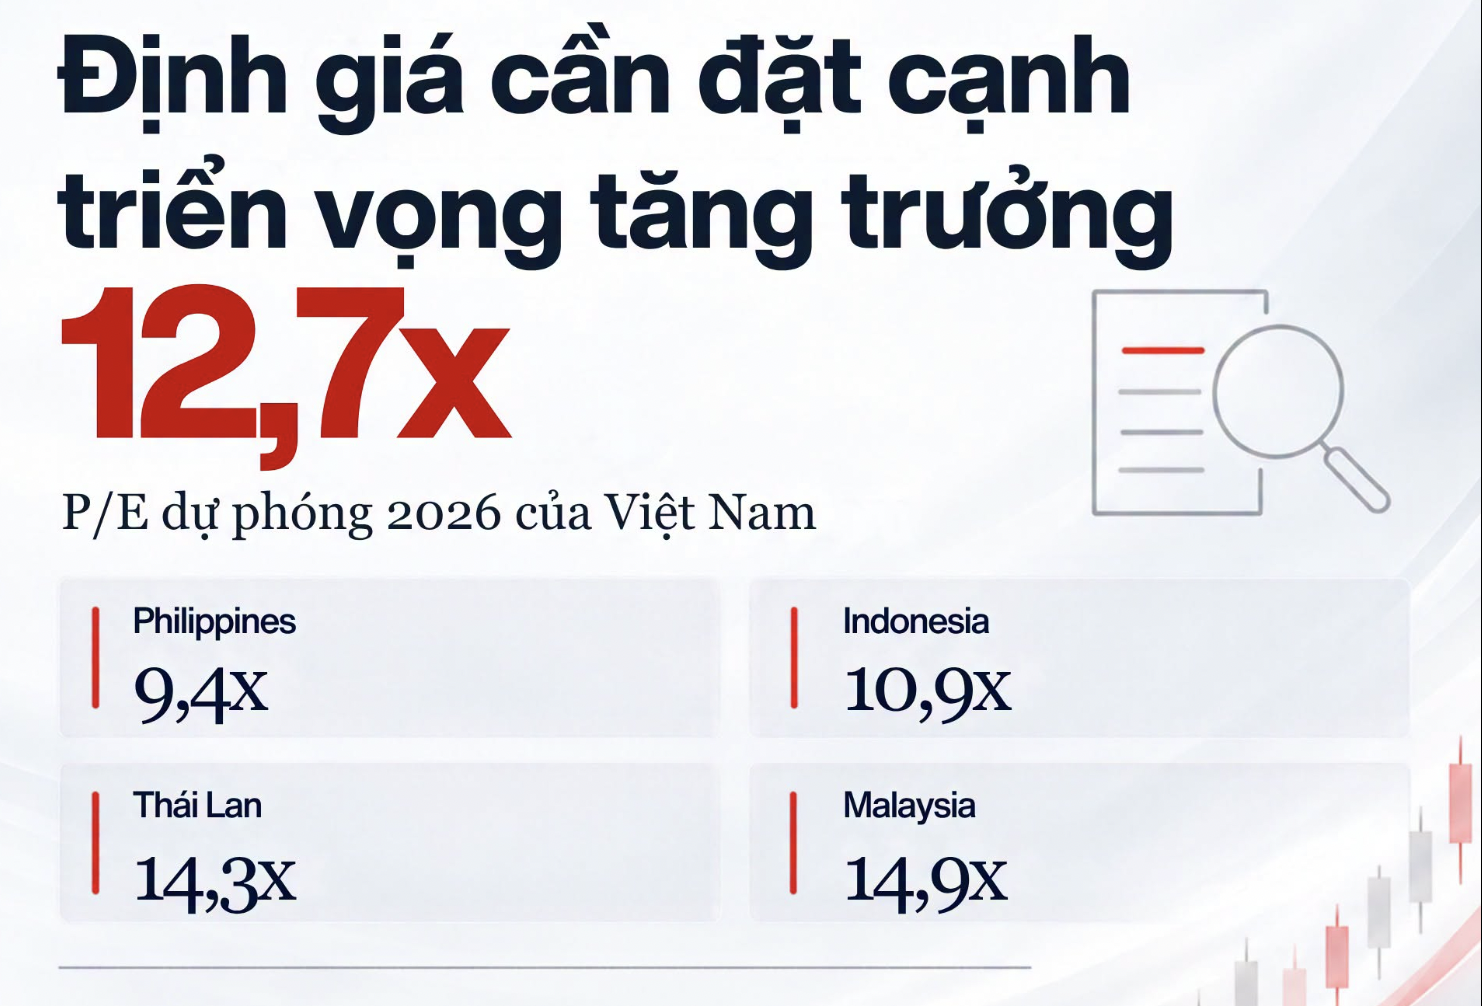
P/E ratio ASEAN: Việt Nam rẻ hơn Thái Lan, Malaysia nhưng không phải thấp nhất
Nếu đặt định giá chứng khoán Việt Nam trong bản đồ P/E ratio ASEAN, bức tranh hiện lên khá rõ: Việt Nam ở mức 12,7 lần, Thái Lan 14,3 lần và Malaysia 14,9 lần. Philippines rẻ hơn với P/E 9,4 lần, Indonesia ở mức 10,9 lần. Như vậy, Việt Nam đang đứng giữa nhóm, nhưng lại có lợi thế quan trọng: rẻ hơn hai thị trường vốn đã quen thuộc với dòng vốn tổ chức là Thái Lan và Malaysia. Tức là, nếu nhà đầu tư muốn đầu tư chứng khoán khu vực mà vẫn giữ kỷ luật về định giá, Việt Nam nghiễm nhiên là một trong những lựa chọn ưu tiên khi so sánh định giá Thái Lan Malaysia với cùng một chỉ số P/E forward.
Điều đáng nói là mức P/E khoảng 12,5–12,7 lần của VN-Index xuất hiện trong bối cảnh doanh thu các doanh nghiệp đã công bố kết quả kinh doanh tăng khoảng 36,5%, trong khi lợi nhuận tăng hơn 50% tính đến cuối tháng 8. Nói cách khác, giá cổ phiếu không tăng cùng nhịp với lợi nhuận. Đây là kiểu thiết lập mà nhà đầu tư giá trị mong đợi: lợi nhuận đi trước, định giá còn “lạc hậu”. Trong bối cảnh đầu tư chứng khoán khu vực, không phải thị trường nào cũng đồng thời có tăng trưởng lợi nhuận cao và P/E ở vùng trung tính như vậy.
Tăng trưởng EPS và ROE: vì sao mức định giá hiện tại là cơ hội
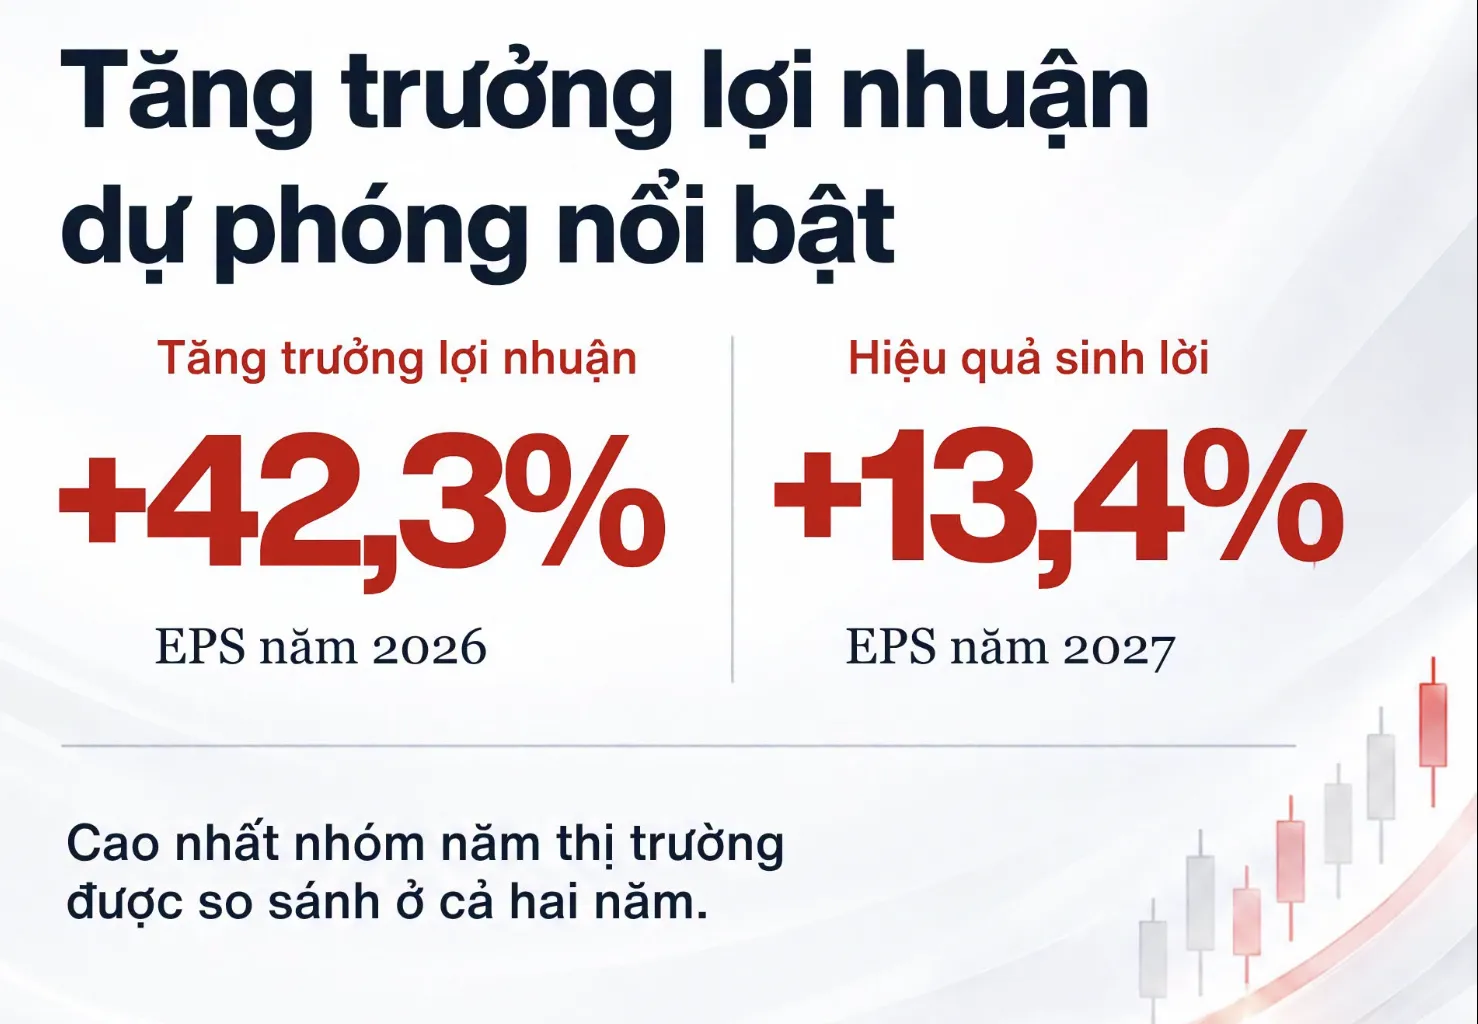
Định giá không thể tách khỏi tăng trưởng. Theo dự phóng, lợi nhuận trên mỗi cổ phiếu (EPS) của Việt Nam có thể tăng 42,3% trong năm 2026 và 13,4% trong năm 2027, cao nhất trong nhóm so sánh theo dự báo đồng thuận của Bloomberg. Đồng thời, hiệu quả sinh lời trên vốn chủ sở hữu (ROE) dự phóng năm 2026 đạt 15,0%, cao hơn Philippines (12,3%), Indonesia (11,3%), Thái Lan (10,8%) và Malaysia (10,3%). Nghĩa là với cùng một đồng vốn, doanh nghiệp Việt Nam dự kiến tạo ra lợi nhuận cao hơn. Khi so sánh định giá Thái Lan Malaysia, rõ ràng nhà đầu tư đang phải trả P/E cao hơn cho ROE thấp hơn, trong khi Việt Nam lại đang ở thế ngược lại: ROE dẫn đầu, P/E không hề “chát”.
Dù vậy, không thể bỏ qua thực tế P/B của Việt Nam đang ở mức cao nhất nhóm là 2,0 lần. Điều này nhắc nhà đầu tư rằng không thể chỉ nhìn mỗi P/E khi đánh giá định giá chứng khoán Việt Nam. P/B cao phản ánh kỳ vọng về khả năng sinh lời tương lai, nhưng cũng là lời cảnh báo rằng mua bất chấp có thể dẫn tới trả giá đắt cho tăng trưởng nếu kịch bản lợi nhuận không đi đúng quỹ đạo. Quan điểm hợp lý là: chấp nhận trả P/B cao hơn mặt bằng Philippines, Indonesia vì ROE vượt trội, nhưng phải đi kèm kỷ luật chọn lọc doanh nghiệp có chất lượng tài sản tốt và dòng tiền rõ ràng.
Rủi ro, tâm lý thận trọng và chiến lược cho nhà đầu tư
Khoảng cách giữa tăng trưởng lợi nhuận doanh nghiệp và mặt bằng định giá hiện nay phần nào phản ánh tâm lý thận trọng của nhà đầu tư cùng môi trường lãi suất cao hơn. Khi niềm tin yếu, ngay cả cổ phiếu doanh nghiệp cơ bản tốt vẫn có thể chịu áp lực giá. Nói thẳng: định giá hấp dẫn không bảo đảm giá cổ phiếu đi lên ngay, nhất là với nhà đầu tư ngắn hạn thích “lướt sóng”. Điều này càng quan trọng với những ai đang phân bổ vốn cho đầu tư chứng khoán khu vực, bởi dòng tiền quốc tế có thể luân chuyển nhanh giữa các thị trường ASEAN, khiến biến động ngắn hạn khó lường hơn so với nhà đầu tư nội quen thuộc.
Trong bối cảnh đó, lời khuyên hợp lý là quay về với những tiêu chí căn bản: tăng trưởng lợi nhuận doanh nghiệp, chất lượng tài sản, mức định giá của cả danh mục và triển vọng trong khung thời gian dài hơn. Cột mốc nâng hạng thị trường mới nổi không phải đích đến, mà là xuất phát điểm cho giai đoạn phát triển sâu của thị trường vốn, giúp nâng khả năng huy động vốn và hỗ trợ tăng trưởng dài hạn. Nhà đầu tư dài hạn sẽ là người hưởng lợi lớn nhất từ khoảng chênh P/E ratio ASEAN hiện nay, miễn là họ đủ kiên nhẫn, kỷ luật với định giá, và dám đi ngược lại tâm lý đám đông đang còn nhiều nghi ngại.