
Đối tác Chiến lược Việt Nam - Canada: bước đi ngoại giao, cơ hội đầu tư
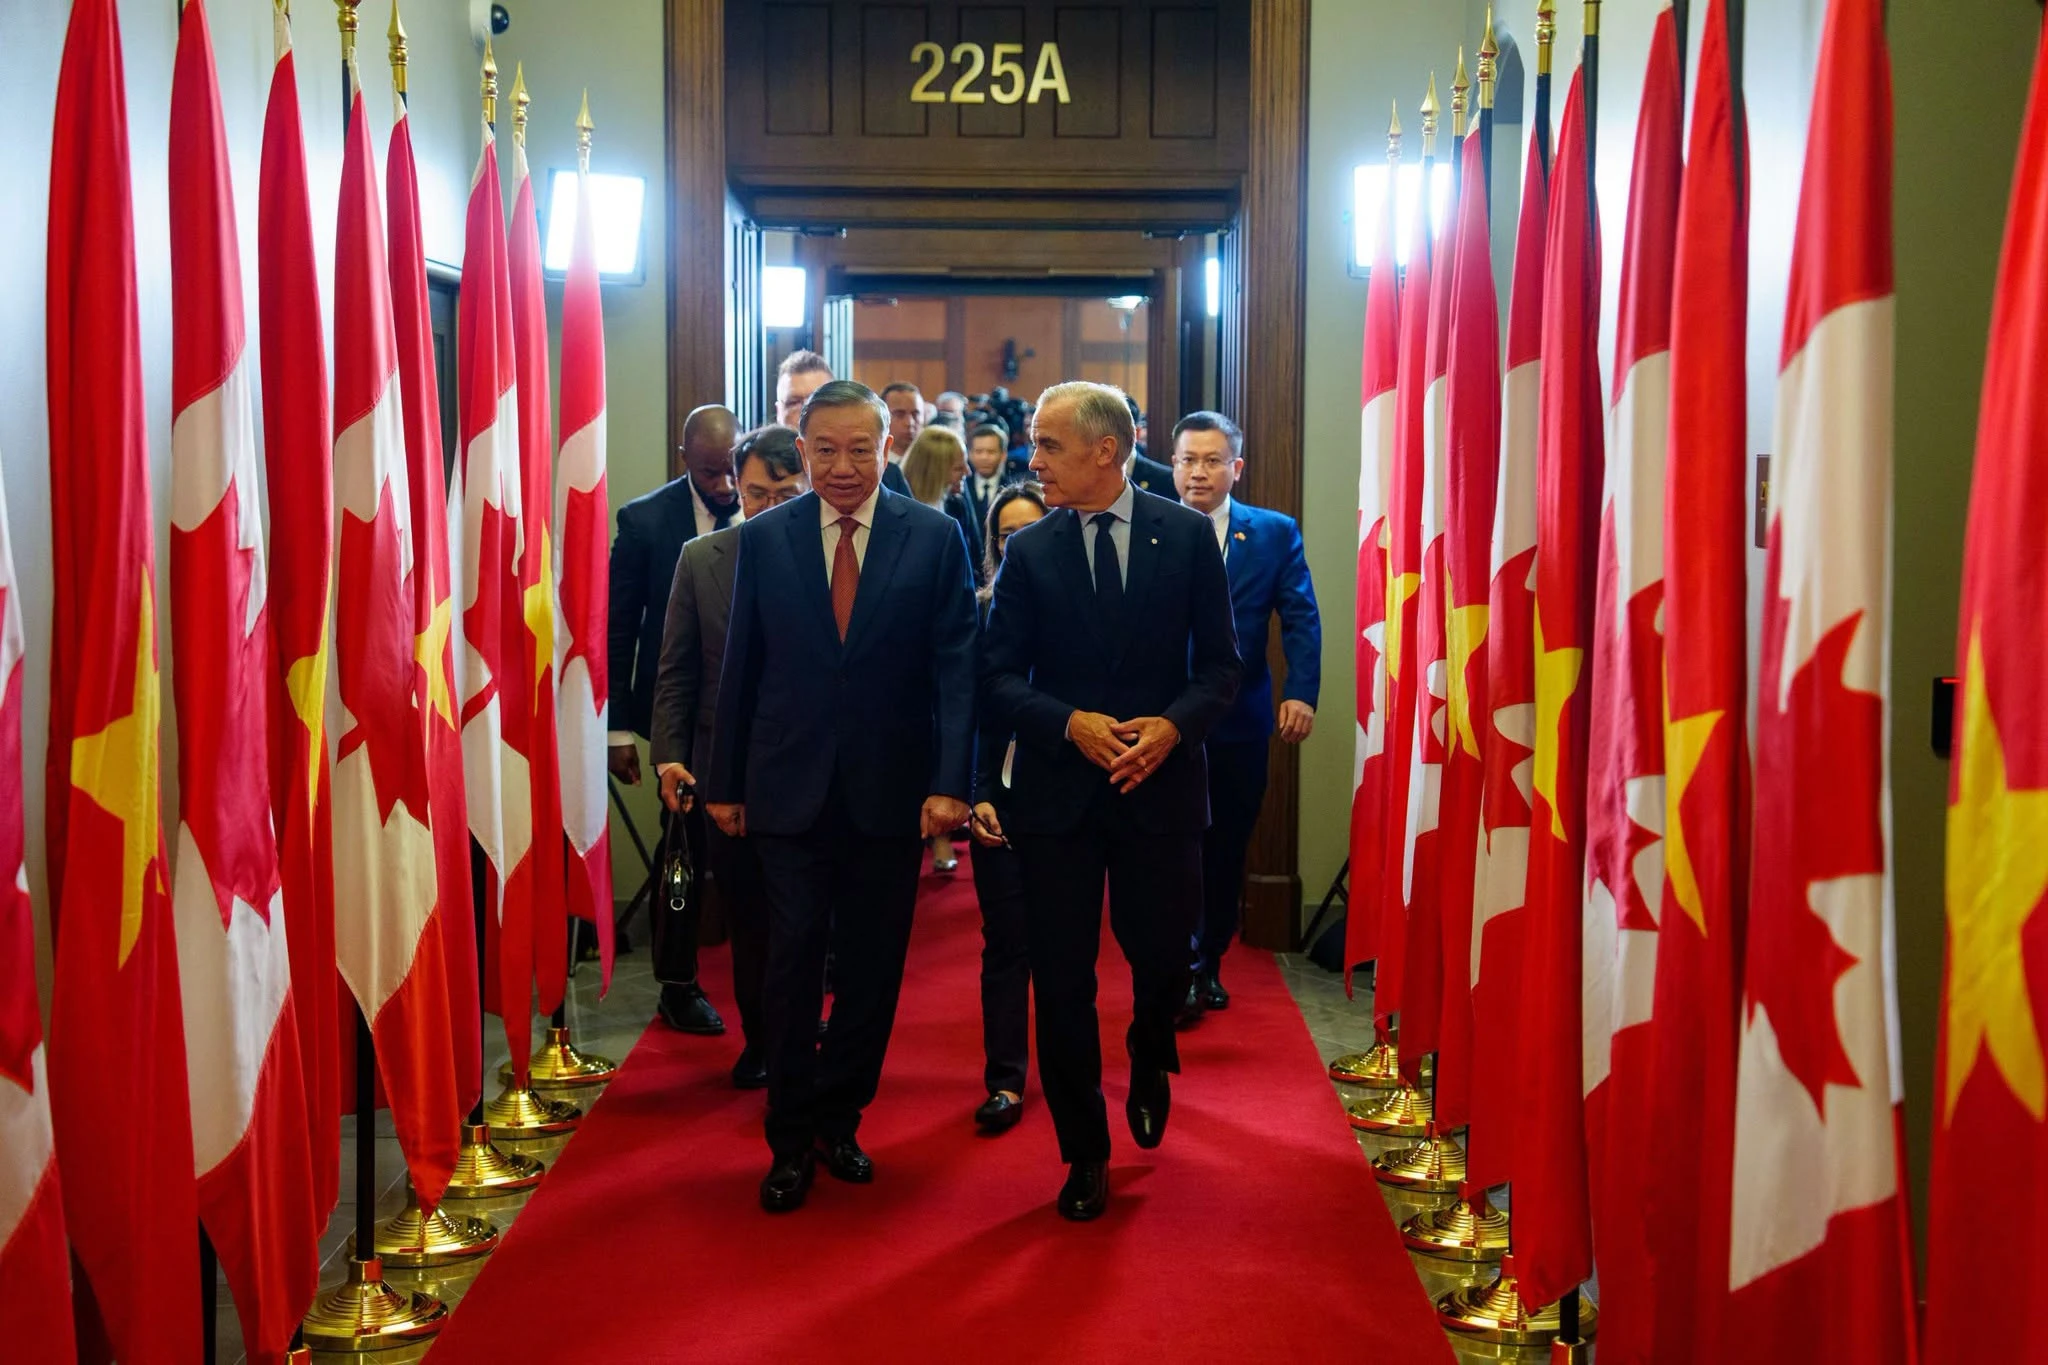
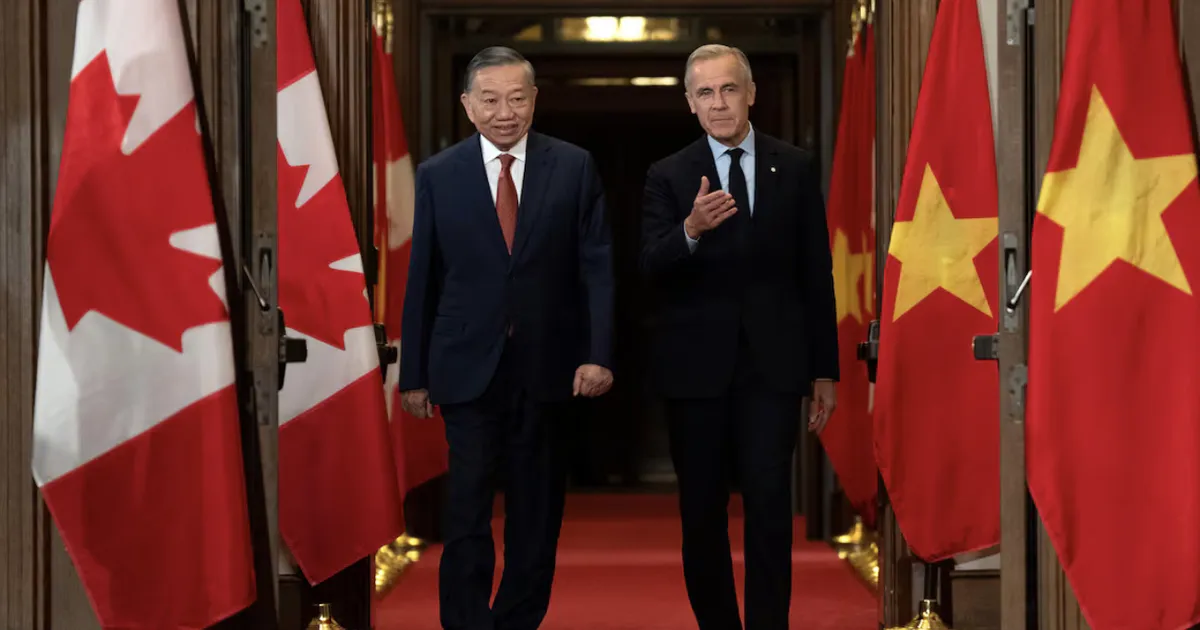
Đối tác Chiến lược Việt Nam Canada Đối tác Chiến lược là khuôn khổ hợp tác nâng tầm quan hệ song phương, ưu tiên mở rộng thương mại, kết nối kinh tế và phối hợp chính sách, qua đó tạo thêm dư địa xuất khẩu và giảm rào cản thương mại cho doanh nghiệp hai nước trong trung và dài hạn. Quan hệ này được chính thức xác lập ngày 24/9/2026 tại Ottawa, khi Tổng Bí thư, Chủ tịch nước Tô Lâm và Thủ tướng Canada Mark Carney ra Tuyên bố chung về Đối tác Chiến lược Việt Nam - Canada. Về bề nổi, đây là tin tốt cho thương mại Việt Nam Canada, nhưng với nhà đầu tư chứng khoán, ý nghĩa quan trọng hơn nằm ở câu hỏi: cổ phiếu hưởng lợi xuất khẩu nào thực sự đáng để đưa vào danh mục, thay vì chạy theo kỳ vọng chung mơ hồ. Theo tôi, đây là một cơ hội mang tính chọn lọc, không phải cú hích diện rộng cho toàn thị trường.
Bốn kênh tác động: vì sao câu chuyện là dài hơi, không phải "tin ra là mua"
Theo một báo cáo phân tích, quan hệ Đối tác Chiến lược Việt Nam - Canada được nhìn nhận qua bốn kênh: xuất khẩu, FTA, năng lượng, và kết nối – công nghệ. Trước mắt, gia hạn hợp tác về vệ sinh, an toàn thực phẩm và kiểm dịch động thực vật (SPS) cùng việc thúc đẩy tháo gỡ rào cản thương mại và quy tắc xuất xứ được kỳ vọng giảm vướng mắc khi hàng Việt Nam tiếp cận thị trường Canada. Tuy nhiên, cần tỉnh táo: hiện Canada chỉ chiếm khoảng 1,5-1,6% tổng kim ngạch xuất khẩu của Việt Nam, nên tác động vĩ mô là có giới hạn. Giá trị thật nằm ở việc đa dạng hóa thị trường, hỗ trợ tận dụng CPTPP và tiến triển FTA ASEAN – Canada (ACAFTA) với khả năng cộng gộp xuất xứ. Theo tôi, nhà đầu tư nên coi đây là câu chuyện định vị lại chuỗi cung ứng trong 3-5 năm, thay vì cơ hội “lướt sóng” vài phiên tin tức.
Nhóm dệt may: TNG, TCM là ứng viên rõ ràng nhưng không phải không có rủi ro
Mirae Asset Securities gọi tên dệt may là một trong hai nhóm cổ phiếu hưởng lợi lớn nhất, và tôi đồng tình rằng đây là nhóm có luận điểm đầu tư rõ ràng nhất. TNG nổi bật khi Canada chiếm khoảng 8,3% doanh thu, doanh thu từ thị trường này trong quý II/2026 tăng 52% so với cùng kỳ. Đây là con số cho thấy doanh nghiệp đã có hiện diện xuất khẩu thực chất, không chỉ là kỳ vọng. TCM lại được đánh giá cao nhờ chuỗi sản xuất tích hợp, phù hợp quy tắc xuất xứ CPTPP, dù Canada chưa phải thị trường lớn. Theo tôi, nhà đầu tư nên nhìn hai mã này như “cửa ngõ” vào câu chuyện thương mại Việt Nam Canada, nhưng không quên rủi ro: ACAFTA nếu cho phép cộng gộp xuất xứ sẽ hỗ trợ nguyên liệu trong ASEAN, song đồng thời làm tăng cạnh tranh từ các nước trong khu vực. Lợi thế bền vững vẫn nằm ở quản trị, chất lượng sản phẩm và khả năng giữ biên lợi nhuận.
Thủy sản, nông sản và LNG – logistics: tiềm năng lớn nhưng cần dữ liệu và hợp đồng thật
Ở nhóm thứ hai, báo cáo phân tích nhấn mạnh thủy sản, nông sản cùng năng lượng LNG và logistics, nhưng theo tôi đây là sân chơi của nhà đầu tư kiên nhẫn. Tổng thương mại nông sản, thực phẩm và thủy sản giữa Việt Nam và Canada đạt khoảng 1,7 tỷ CAD trong năm 2025, bên cạnh thị phần giày dép của Việt Nam tại Canada khoảng 19,4%. Việc tăng cường hợp tác về SPS, Cơ quan Kiểm tra Thực phẩm Canada (CFIA) và Đối thoại Nông nghiệp được kỳ vọng góp phần tháo gỡ rào cản thương mại, hỗ trợ các doanh nghiệp như MPC, VHC, FMC – dù doanh thu riêng từ Canada chưa được tách bạch đầy đủ. Ở mảng năng lượng, LNG từ Canada đã được đưa về kho Thị Vải, tạo dư địa cho GAS, POW và nhóm điện khí LNG, cùng khả năng mở rộng cơ hội cho HVN, VJC, ACV nếu kết nối hàng không và logistics tăng tốc. Nhưng chưa có hợp đồng LNG dài hạn ràng buộc hay đường bay thẳng được công bố, nên theo tôi, đây mới là giai đoạn “chuẩn bị đón khách”, không phải giai đoạn chốt lời.
Chiến lược cho nhà đầu tư: chọn lọc, theo dõi dữ liệu, tránh kỳ vọng quá đà
Động lực từ thương mại Việt Nam Canada dưới khuôn khổ Đối tác Chiến lược, xét trên toàn nền kinh tế, không phải cú xoay trục lớn nhưng lại đủ sức tạo khác biệt ở cấp độ ngành và doanh nghiệp. Với nhà đầu tư, cơ hội nằm ở ba điểm: một là ưu tiên nhóm dệt may, thủy sản, nông sản và khí – điện khí LNG, nơi đã có liên hệ thực tế với thị trường Canada; hai là theo dõi sát đơn hàng xuất khẩu mới, tiến triển ACAFTA, hợp đồng LNG dài hạn và các dự án logistics – hàng không; ba là tránh mua vì tiêu đề mà quên kiểm tra tỷ trọng doanh thu từ Canada và biên lợi nhuận. Theo tôi, nâng cấp quan hệ ngoại giao là lời mời mở “cửa phòng khách” cho dòng vốn và đơn hàng mới, nhưng ai được ngồi vào bàn ăn sẽ phụ thuộc vào sức khỏe tài chính và năng lực cạnh tranh của từng doanh nghiệp, chứ không phải mọi cổ phiếu đều được hưởng lợi như nhau.