
AEON ưu tiên Việt Nam: Từ thị trường thử nghiệm thành “sân nhà chiến lược”
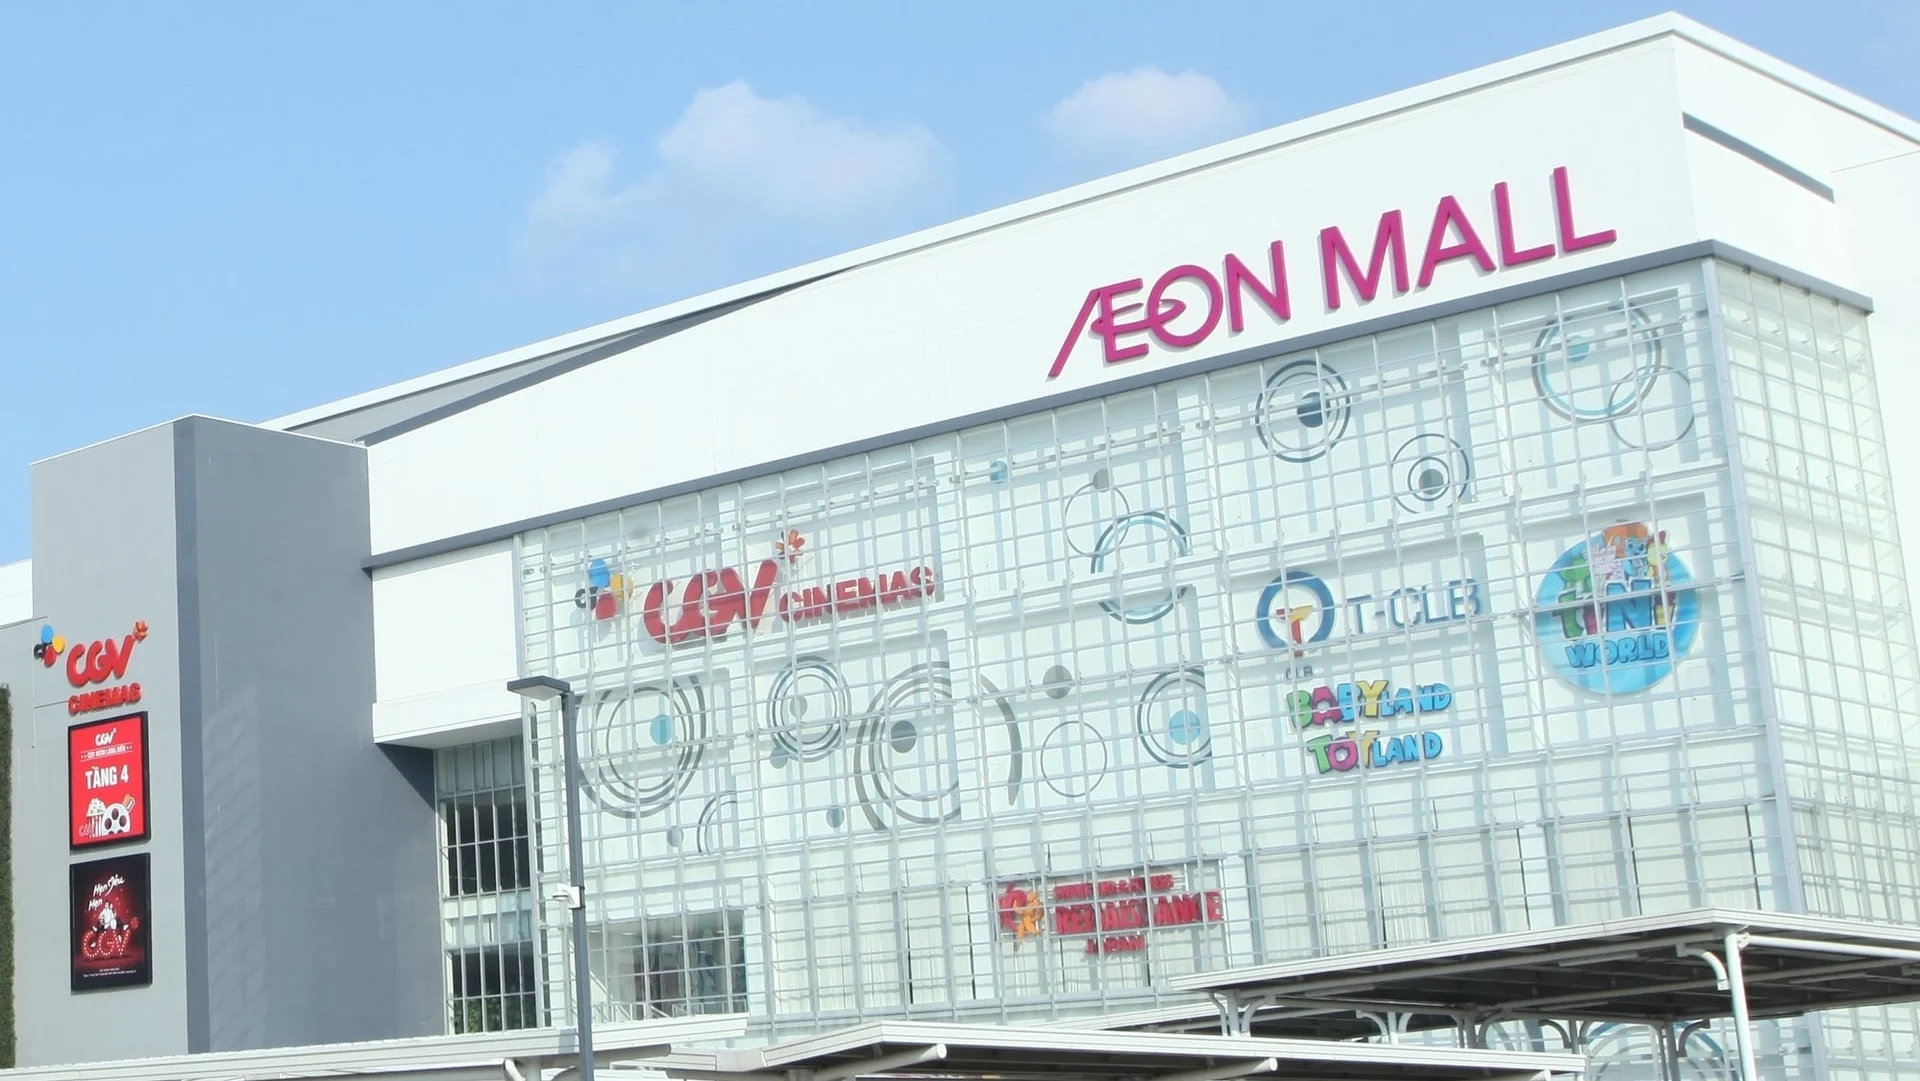
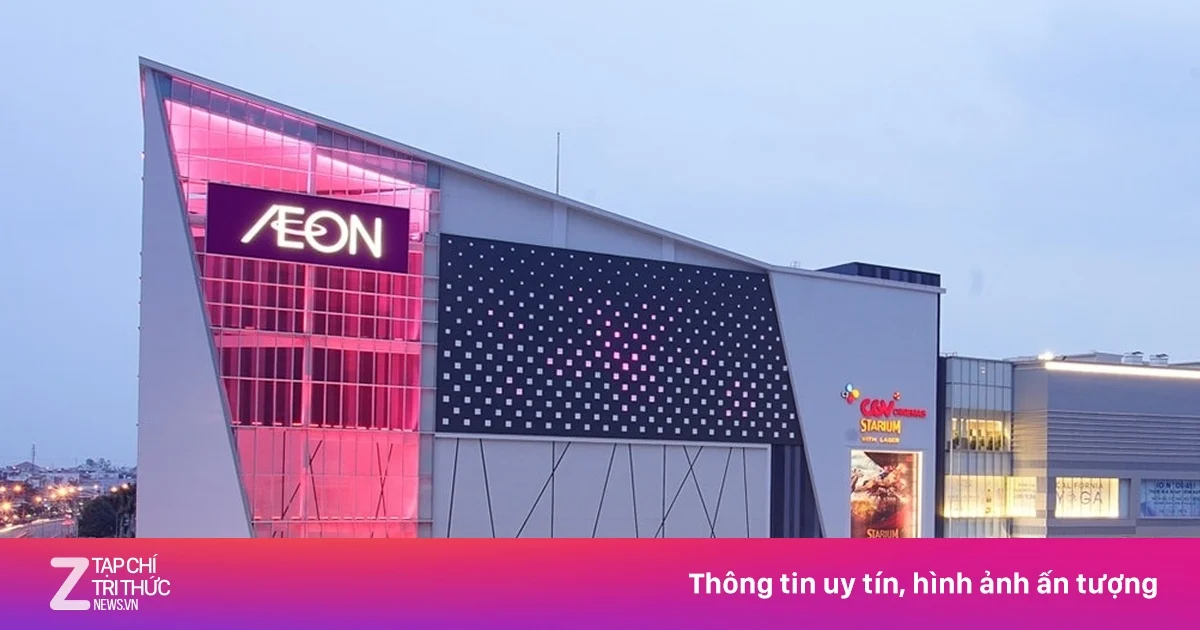
AEON mở rộng Việt Nam là chiến lược tập trung của tập đoàn bán lẻ Nhật Bản, khi họ xem đây là thị trường ưu tiên hàng đầu trong kế hoạch tăng trưởng dài hạn, với mục tiêu tăng tốc mở trung tâm thương mại mới, nâng doanh thu và mở rộng mạng lưới bán lẻ hiện đại trên khắp cả nước.
Điểm cốt lõi của chiến lược này là coi Việt Nam không chỉ là một thị trường tiềm năng, mà là trụ cột tăng trưởng của toàn bộ hoạt động khu vực. Theo kế hoạch kinh doanh giai đoạn 2026-2030, Việt Nam được xác định là thị trường ưu tiên hàng đầu của tập đoàn. Một phát biểu đáng chú ý là: “Việt Nam là một trong những thị trường có sự biến đổi, thay đổi nhanh chóng và tăng trưởng đáng chú ý trong khu vực”. Nói cách khác, AEON đang đặt cược rằng nhu cầu tiêu dùng đô thị, tầng lớp trung lưu và hạ tầng thương mại tại Việt Nam sẽ tăng nhanh hơn nhiều thị trường ASEAN khác, đủ để hấp thụ một làn sóng đầu tư quy mô lớn trong vài năm tới.
Mục tiêu 120 tỷ yen doanh thu: Tham vọng lớn, áp lực cũng lớn
AEON không giấu tham vọng khi đặt mục tiêu doanh thu hoạt động tại Việt Nam đạt khoảng 120 tỷ yen vào năm 2030, đi cùng kế hoạch tăng lợi nhuận hoạt động khoảng 4 lần so với đầu kỳ. Để làm được điều đó, tập đoàn đặt mục tiêu tăng trưởng kép khoảng 25%/năm trong giai đoạn 5 năm tới. Đây là con số rất cao nếu so với mặt bằng tăng trưởng bán lẻ truyền thống, cho thấy AEON chọn chiến lược tăng tốc thay vì đi chậm và an toàn.
Cơ sở để AEON tự tin là quỹ tăng trưởng đã được “làm nóng” dần: trong 5 năm đầu, tăng trưởng trung bình chỉ khoảng 5%/năm; 5 năm tiếp theo lên khoảng 13%/năm; đến năm 2024 đã đạt 20% và dự kiến 26% trong năm 2025. Một câu nói có tính tuyên bố là: “Sau giai đoạn tăng tốc với mức tăng trưởng 26% trong năm 2025, trong vòng 5 năm tới, chúng tôi cần tăng gấp 3 lần quy mô so với hiện tại”. Đặt mục tiêu cao như vậy nghĩa là AEON phải chấp nhận rủi ro về chi phí đầu tư, vận hành và tốc độ thu hồi vốn, đặc biệt trong bối cảnh cạnh tranh bán lẻ ngày càng khốc liệt.
Bùng nổ trung tâm thương mại mới: 5 điểm mở năm 2026 và câu chuyện AEON Hải Dương
Trụ cột thực thi chiến lược của AEON là tăng tốc mở trung tâm thương mại mới. Trong năm 2026, AEON sẽ mở 5 trung tâm thương mại, mức lớn nhất trong 12 năm hoạt động tại Việt Nam. Điều này đánh dấu bước chuyển từ giai đoạn thử nghiệm mô hình sang giai đoạn phủ mạng lưới. Trước đó, hai giai đoạn 5 năm đầu, tốc độ mở trung tâm bách hóa tổng hợp và siêu thị chỉ khoảng chưa tới một địa điểm mỗi năm, với 4 trung tâm ở 5 năm đầu và thêm 4 trung tâm ở 5 năm tiếp theo.
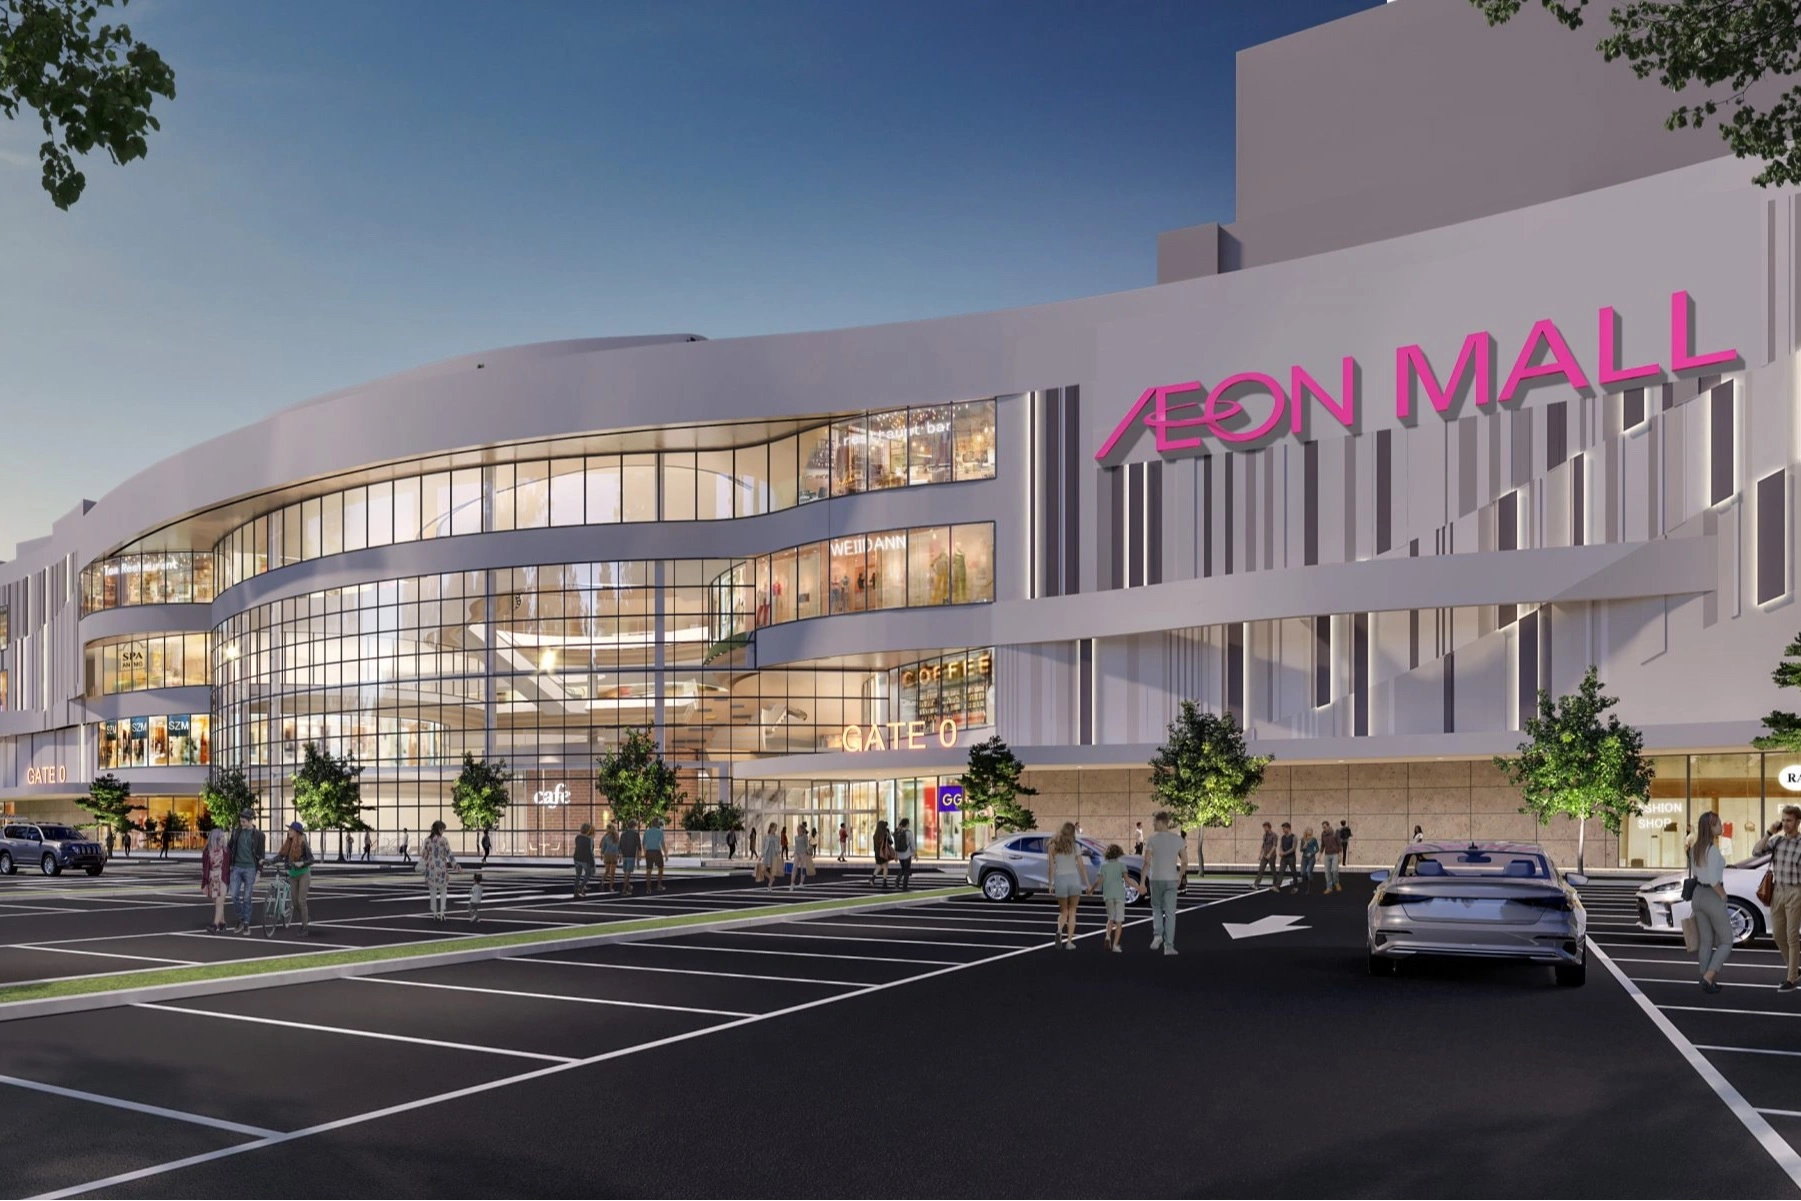
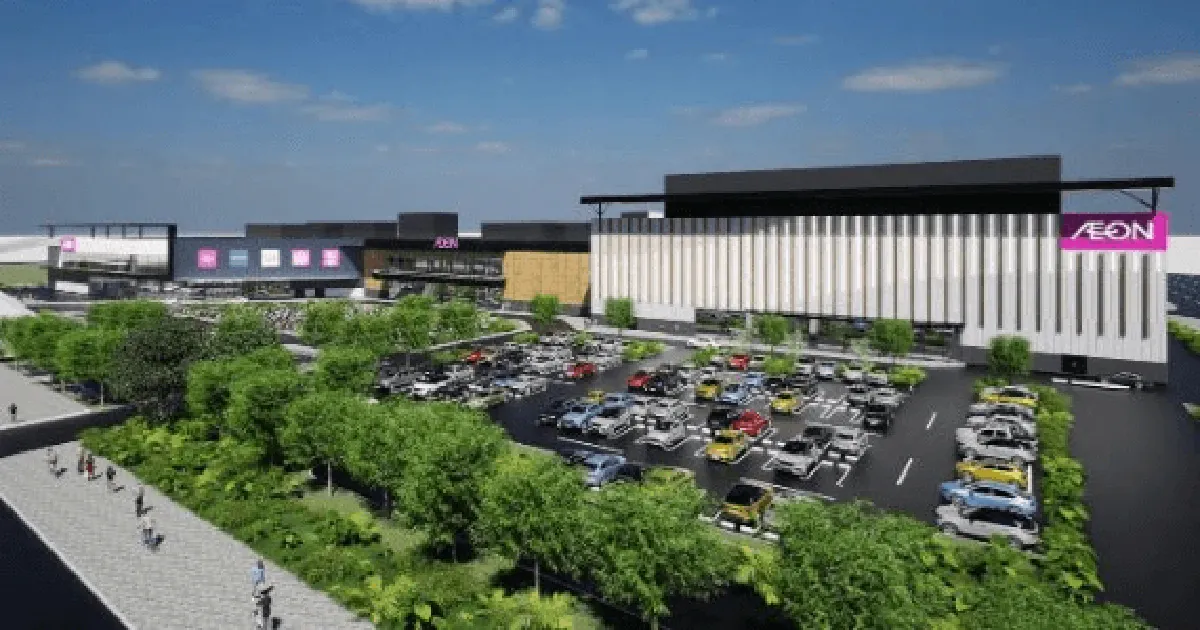
Ngôi sao mới trong bản đồ AEON là Trung tâm Thương mại AEON Hải Dương (Hải Phòng mới), dự kiến khai trương ngày 3/10/2026. Đây là trung tâm thương mại thứ 10 của AEON tại Việt Nam và là trung tâm quy mô vừa đầu tiên tại khu vực Đồng bằng sông Hồng. Dự án đặt tại vị trí giao thông kết nối giữa Hà Nội và Hải Phòng, với khoảng 330.000 người sinh sống trong phạm vi 15 phút lái xe từ trung tâm. Từ góc nhìn chiến lược, AEON đang tạo một “điểm tựa” ở một tỉnh công nghiệp hóa nhanh, dân số khoảng 2 triệu người và nhu cầu mua sắm hiện đại cao, thay vì chỉ tập trung vào các siêu đô thị truyền thống.
Mạng lưới 300 cửa hàng và cuộc đua với bán lẻ nội địa
Không dừng ở các đại trung tâm, AEON đặt kế hoạch xây dựng mạng lưới 300 cửa hàng tại Việt Nam vào năm 2030. Nghĩa là đằng sau các đại dự án AEON Mall là cả một hệ sinh thái siêu thị, cửa hàng quy mô vừa và nhỏ phủ sâu vào các khu dân cư. Đây là cách AEON cạnh tranh với các chuỗi nội địa vốn đã có lợi thế về độ phủ và hiểu thị trường. Chiến lược này cũng phù hợp với định hướng phát triển đa dạng mô hình bán lẻ tại Hà Nội và các đô thị lớn, từ trung tâm mua sắm quy mô lớn, trung tâm quy mô vừa, đến siêu thị quy mô vừa và nhỏ.
Tuy nhiên, để mạng lưới 300 điểm bán không trở thành gánh nặng, AEON phải giải bài toán hiệu quả tại từng địa điểm. Đặc biệt, thị trường Việt Nam đang chứng kiến sự trỗi dậy của các mô hình bán lẻ tiện lợi, thương mại điện tử và chuỗi nội địa nhạy giá. AEON buộc phải cân bằng giữa hình ảnh trung tâm thương mại trải nghiệm cao cấp với khả năng cạnh tranh về giá, vị trí và sự tiện lợi. Nếu không, mạng lưới rộng sẽ chỉ tăng chi phí cố định thay vì tạo lợi thế quy mô.
Lợi ích cho người tiêu dùng và áp lực cho đối thủ
Với người tiêu dùng, làn sóng AEON mở rộng Việt Nam mang lại lợi ích rõ rệt. Ở những địa phương như Hải Dương, nơi các trung tâm thương mại lớn còn hạn chế, người dân từng phải đi Hà Nội mua sắm cuối tuần, thì nay nhu cầu lối sống hiện đại được đáp ứng ngay tại chỗ. AEON Hải Dương dự kiến có hơn 90% hàng hóa từ nguồn trong nước, tạo cơ hội cho nhà sản xuất nội địa tham gia chuỗi cung ứng hiện đại, đồng thời giúp người tiêu dùng tiếp cận hàng hóa chuẩn hơn về chất lượng, truy xuất nguồn gốc và dịch vụ.
Song song, các nhà bán lẻ nội địa và khu vực sẽ chịu áp lực cạnh tranh lớn hơn. AEON không chỉ mang mô hình trung tâm thương mại đến những khu đô thị mới, mà còn đóng vai trò cầu nối sản phẩm OCOP với thị trường, buộc các nhà phân phối khác phải nâng chuẩn chất lượng để không bị bỏ lại. Về phía AEON, sự mở rộng này cũng là phép thử: nếu họ gắn kết tốt với nhà cung cấp nội, bản địa hóa danh mục sản phẩm và thích ứng với thói quen mua sắm địa phương, họ có thể trở thành một trong những hệ sinh thái bán lẻ mạnh nhất trong khu vực. Ngược lại, chỉ cần vài sai lầm về chọn địa điểm, danh mục hàng hoặc trải nghiệm khách hàng, tham vọng 120 tỷ yen rất dễ chững lại.