
Khoảng cách nguồn vốn là tín hiệu cảnh báo
Áp lực thanh khoản là sức ép phát sinh khi nhu cầu cho vay và nghĩa vụ thanh toán tăng nhanh hơn khả năng huy động nguồn vốn ổn định, khiến các tổ chức tài chính phải cân đối chặt chẽ dòng tiền và kỳ hạn. Với thị trường tài chính Việt Nam, đây không còn là rủi ro có thể xem nhẹ: tín dụng tăng nhanh hơn huy động, trong khi doanh nghiệp còn đối diện các khoản nợ trái phiếu đến hạn và biến động vĩ mô. Báo cáo của Saigon Ratings về chín tháng năm 2026 và triển vọng năm 2027 cho thấy tăng trưởng tín dụng đến ngày 28/9 đạt 10,89%, còn huy động vốn tăng 9,78%; chênh lệch khoảng 1,11 điểm phần trăm. Dù mức này chưa cho thấy rủi ro thanh khoản đáng kể trong ngắn hạn, hệ thống ngân hàng có thể chịu sức ép nếu nhu cầu vay tăng mạnh vào cuối năm.
Điều đáng lo không phải riêng tốc độ mở rộng dư nợ, mà là việc nguồn vốn có theo kịp hay không và khoản vay có tạo ra dòng tiền trả nợ hay không. Nếu chỉ chạy theo tăng trưởng tín dụng, ngân hàng có thể phải cạnh tranh huy động, chịu chi phí vốn cao hơn và đối mặt rủi ro chất lượng tài sản suy yếu với độ trễ.
Nợ trái phiếu đáo hạn thử sức doanh nghiệp
Sức ép thứ hai đến từ trái phiếu doanh nghiệp đến hạn trong quý IV/2026 và năm 2027, đặc biệt tại lĩnh vực bất động sản. Hoạt động phát hành đang phục hồi nhưng phân hóa rõ: doanh nghiệp có dòng tiền ổn định, nền tảng tài chính lành mạnh, lịch sử thanh toán tốt và thông tin minh bạch thuận lợi hơn trong việc gọi vốn; nhóm đòn bẩy cao hoặc phụ thuộc vào vay nợ dễ gặp khó khi phải trả nợ. Khi dòng tiền kinh doanh không đủ đúng hạn và phát hành mới để tái cấp vốn còn hạn chế, nguy cơ chậm thanh toán có thể lan sang ngân hàng, nhà đầu tư và các doanh nghiệp liên quan. Vì vậy, sự phục hồi của thị trường trái phiếu không nên chỉ được đánh giá qua lượng phát hành; khả năng thanh toán thực chất mới là thước đo đáng tin cậy.
Đối với người gửi tiền và nhà đầu tư cá nhân, sức ép này có thể chuyển thành lựa chọn tín dụng thận trọng hơn, tiêu chuẩn vay chặt hơn hoặc biến động giá tài sản. Đây không phải kết quả tất yếu, nhưng là lý do cần xem xét chất lượng dòng tiền và mức độ công khai thông tin thay vì chỉ nhìn vào lời hứa tăng trưởng.
Lạm phát, tỷ giá và chất lượng tín dụng không thể tách rời
Nền kinh tế tăng trưởng mạnh làm nhu cầu vốn lớn hơn, nhưng các chỉ dấu vĩ mô cũng khiến bài toán huy động trở nên nhạy cảm. Trong chín tháng năm 2026, GDP tăng 9,01%, tổng vốn đầu tư thực hiện toàn xã hội tăng 15,1%, còn vốn đầu tư trực tiếp nước ngoài thực hiện tăng 12,1%. Cùng kỳ, CPI bình quân tăng 4,52% và cán cân thương mại hàng hóa nhập siêu; Saigon Ratings cảnh báo áp lực lạm phát, tỷ giá và chi phí vốn có thể tác động tới khả năng huy động, chất lượng tín dụng và hiệu quả kinh doanh. Các ngân hàng vì thế cần nhìn xa hơn chỉ tiêu dư nợ: khoản vay phải gắn với khả năng trả nợ, kỳ hạn nguồn vốn cần tương thích với kỳ hạn cho vay, còn dự phòng phải phản ánh đúng rủi ro.
Saigon Ratings đưa ra ba kịch bản phát triển thị trường cho năm 2027: tích cực, cơ sở và thận trọng; kịch bản cơ sở được chọn làm định hướng tham chiếu. Cách tiếp cận này hợp lý hơn dự báo một chiều, bởi biến động lạm phát, tỷ giá hay chất lượng tài sản có thể nhanh chóng làm thay đổi chi phí vốn và sức trả nợ.
Thị trường vốn phải chia sẻ gánh nặng với ngân hàng
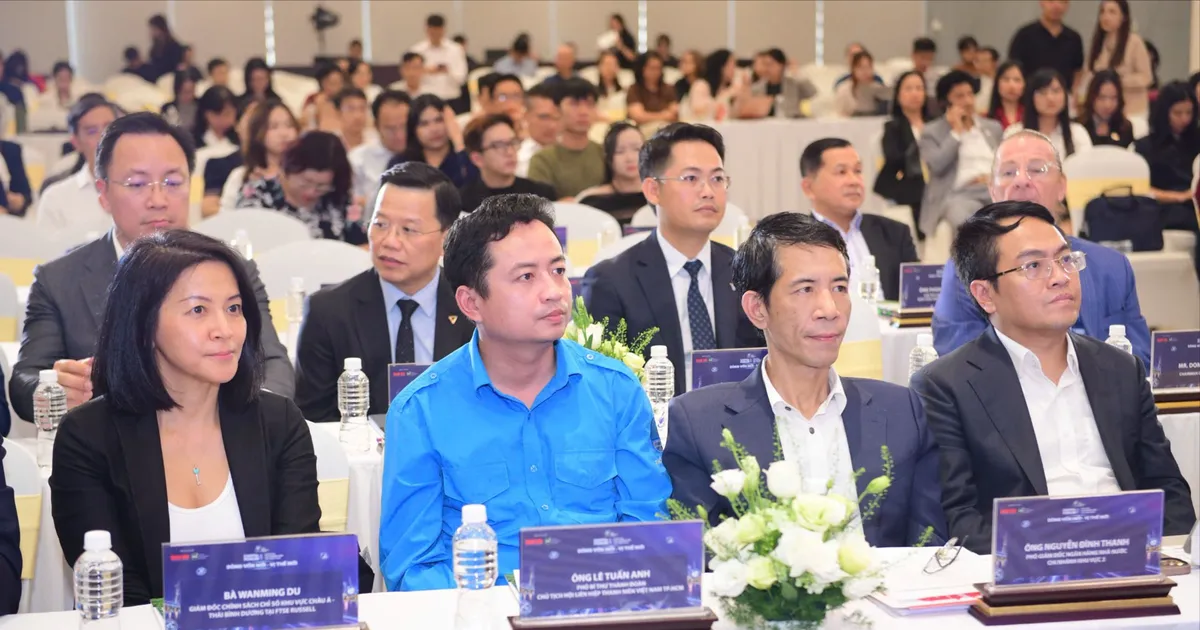
Không thể yêu cầu ngân hàng gánh phần lớn nhu cầu đầu tư khi quy mô vốn cần thiết ngày càng lớn. Giai đoạn 2026–2030, nhu cầu vốn đầu tư của Việt Nam dự kiến khoảng 38,5 triệu tỷ đồng, cao hơn gấp đôi giai đoạn 2021–2025; nhận định này được nêu tại Diễn đàn Thị trường vốn Việt Nam 2026, tổ chức ở Thành phố Hồ Chí Minh chiều 30/10. Thị trường chứng khoán và trái phiếu cần trở thành kênh huy động vốn trung, dài hạn thực chất, giúp doanh nghiệp giảm phụ thuộc vào tín dụng ngân hàng. Muốn vậy, phải nâng chất lượng công bố thông tin, duy trì kỷ luật thanh toán và mở rộng cơ sở nhà đầu tư dài hạn, thay vì chỉ khuyến khích phát hành.
Các bước tiếp theo cũng cần tập trung vào chiều sâu thị trường: khuyến nghị được nêu tại diễn đàn gồm nới tỷ lệ nhà đầu tư nước ngoài, mở rộng số doanh nghiệp trong bộ chỉ số, phát triển quỹ hưu trí và bảo đảm minh bạch chính sách để duy trì dòng vốn lâu dài. Đây là hướng đi có thể giảm áp lực thanh khoản cho ngân hàng, đồng thời tạo thêm lựa chọn vốn ổn định cho doanh nghiệp.
Kết luận, chênh lệch tín dụng và huy động chưa đồng nghĩa với khủng hoảng thanh khoản, nhưng kết hợp cùng nghĩa vụ trái phiếu đáo hạn và rủi ro lạm phát, tỷ giá thì không thể xem là chuyện riêng của từng ngân hàng hay doanh nghiệp. Thị trường chỉ bền vững khi tăng trưởng tín dụng đi cùng chất lượng khoản vay, còn thị trường vốn đảm nhiệm tốt hơn vai trò cung cấp nguồn tiền dài hạn.