
38,5 triệu tỷ đồng: Bài toán không chỉ là thiếu tiền mà là thiếu vốn dài hạn
Nhu cầu vốn đầu tư Việt Nam giai đoạn 2026–2030 là khối lượng tiền mà toàn bộ nền kinh tế cần huy động và phân bổ vào các lĩnh vực hạ tầng, năng lượng, đô thị, công nghiệp và chuyển đổi xanh trong một thời kỳ dài, với yêu cầu không chỉ đủ về quy mô mà còn phù hợp về kỳ hạn và cấu trúc nguồn vốn để đảm bảo tăng trưởng bền vững.
Theo các tính toán hiện nay, tổng nhu cầu vốn đầu tư toàn xã hội trong 5 năm tới có thể lên tới khoảng 38,5 triệu tỷ đồng, trong khi kế hoạch đầu tư công trung hạn dự kiến chỉ khoảng 8,22 triệu tỷ đồng. Nghĩa là khu vực nhà nước chỉ gánh được một phần, phần còn lại phải đến từ khu vực tư nhân, thị trường vốn và hệ thống tài chính. Đây không còn là câu chuyện “thiếu tiền”, mà là thiếu các dòng vốn dài hạn đủ kiên nhẫn đồng hành với các dự án hạ tầng và chuyển đổi xanh vốn có thời gian hoàn vốn rất dài. Nếu Việt Nam tiếp tục dựa chủ yếu vào vốn ngắn hạn, rủi ro “đứt gánh giữa đường” với các công trình trọng điểm là hoàn toàn có thể xảy ra.
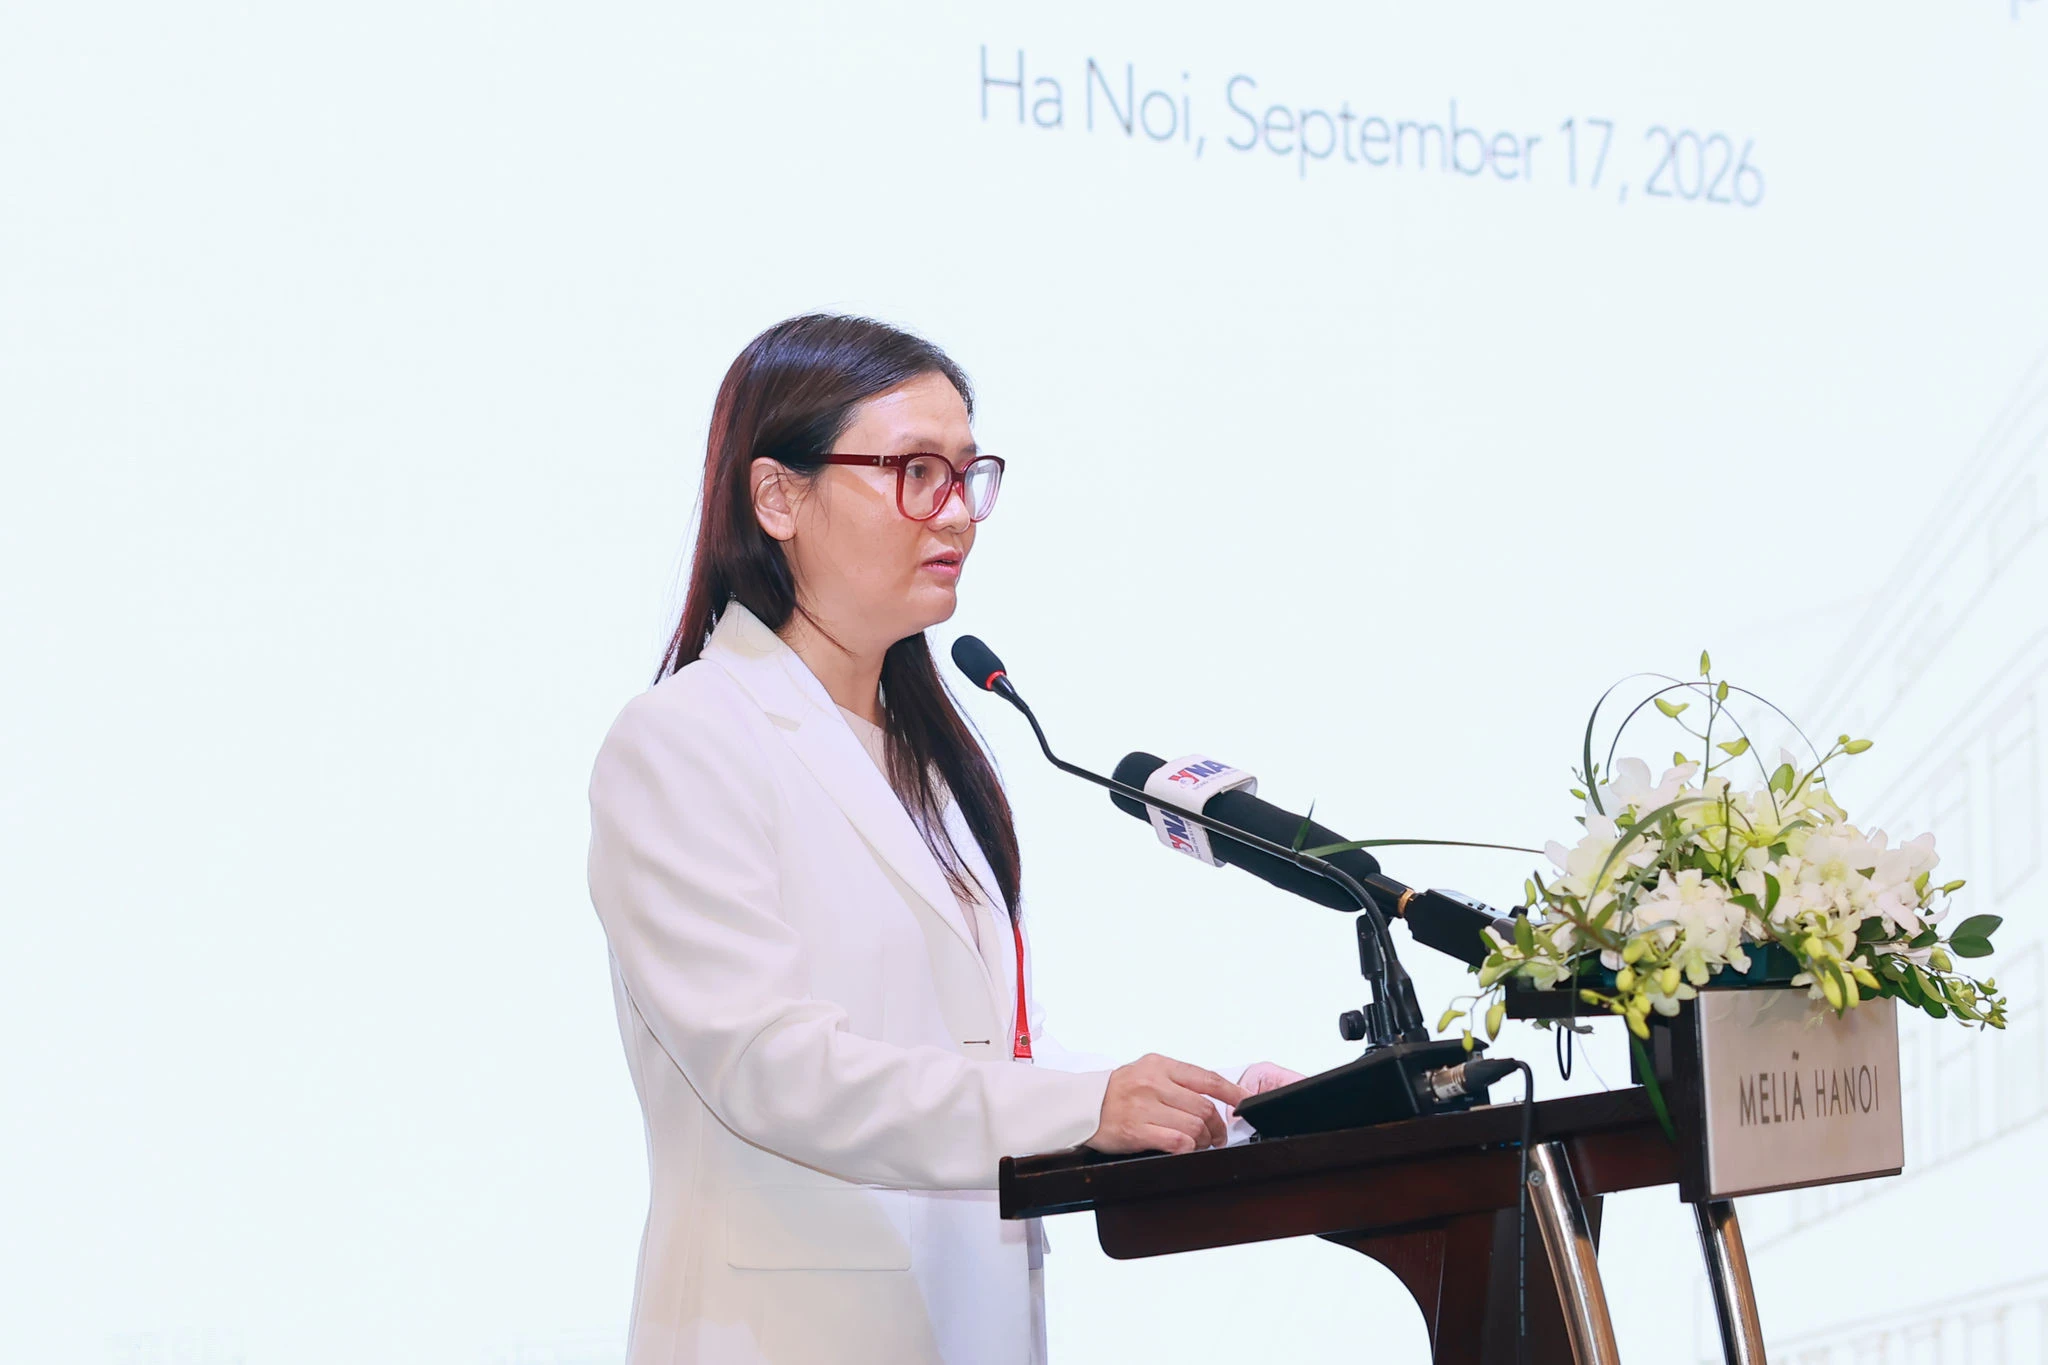
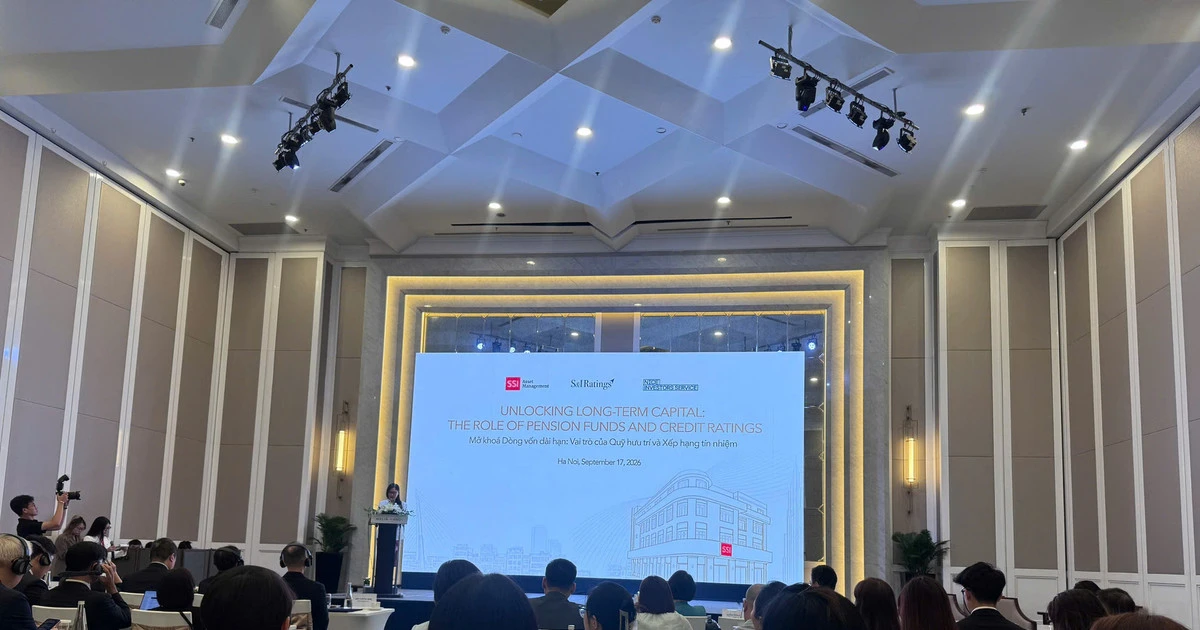
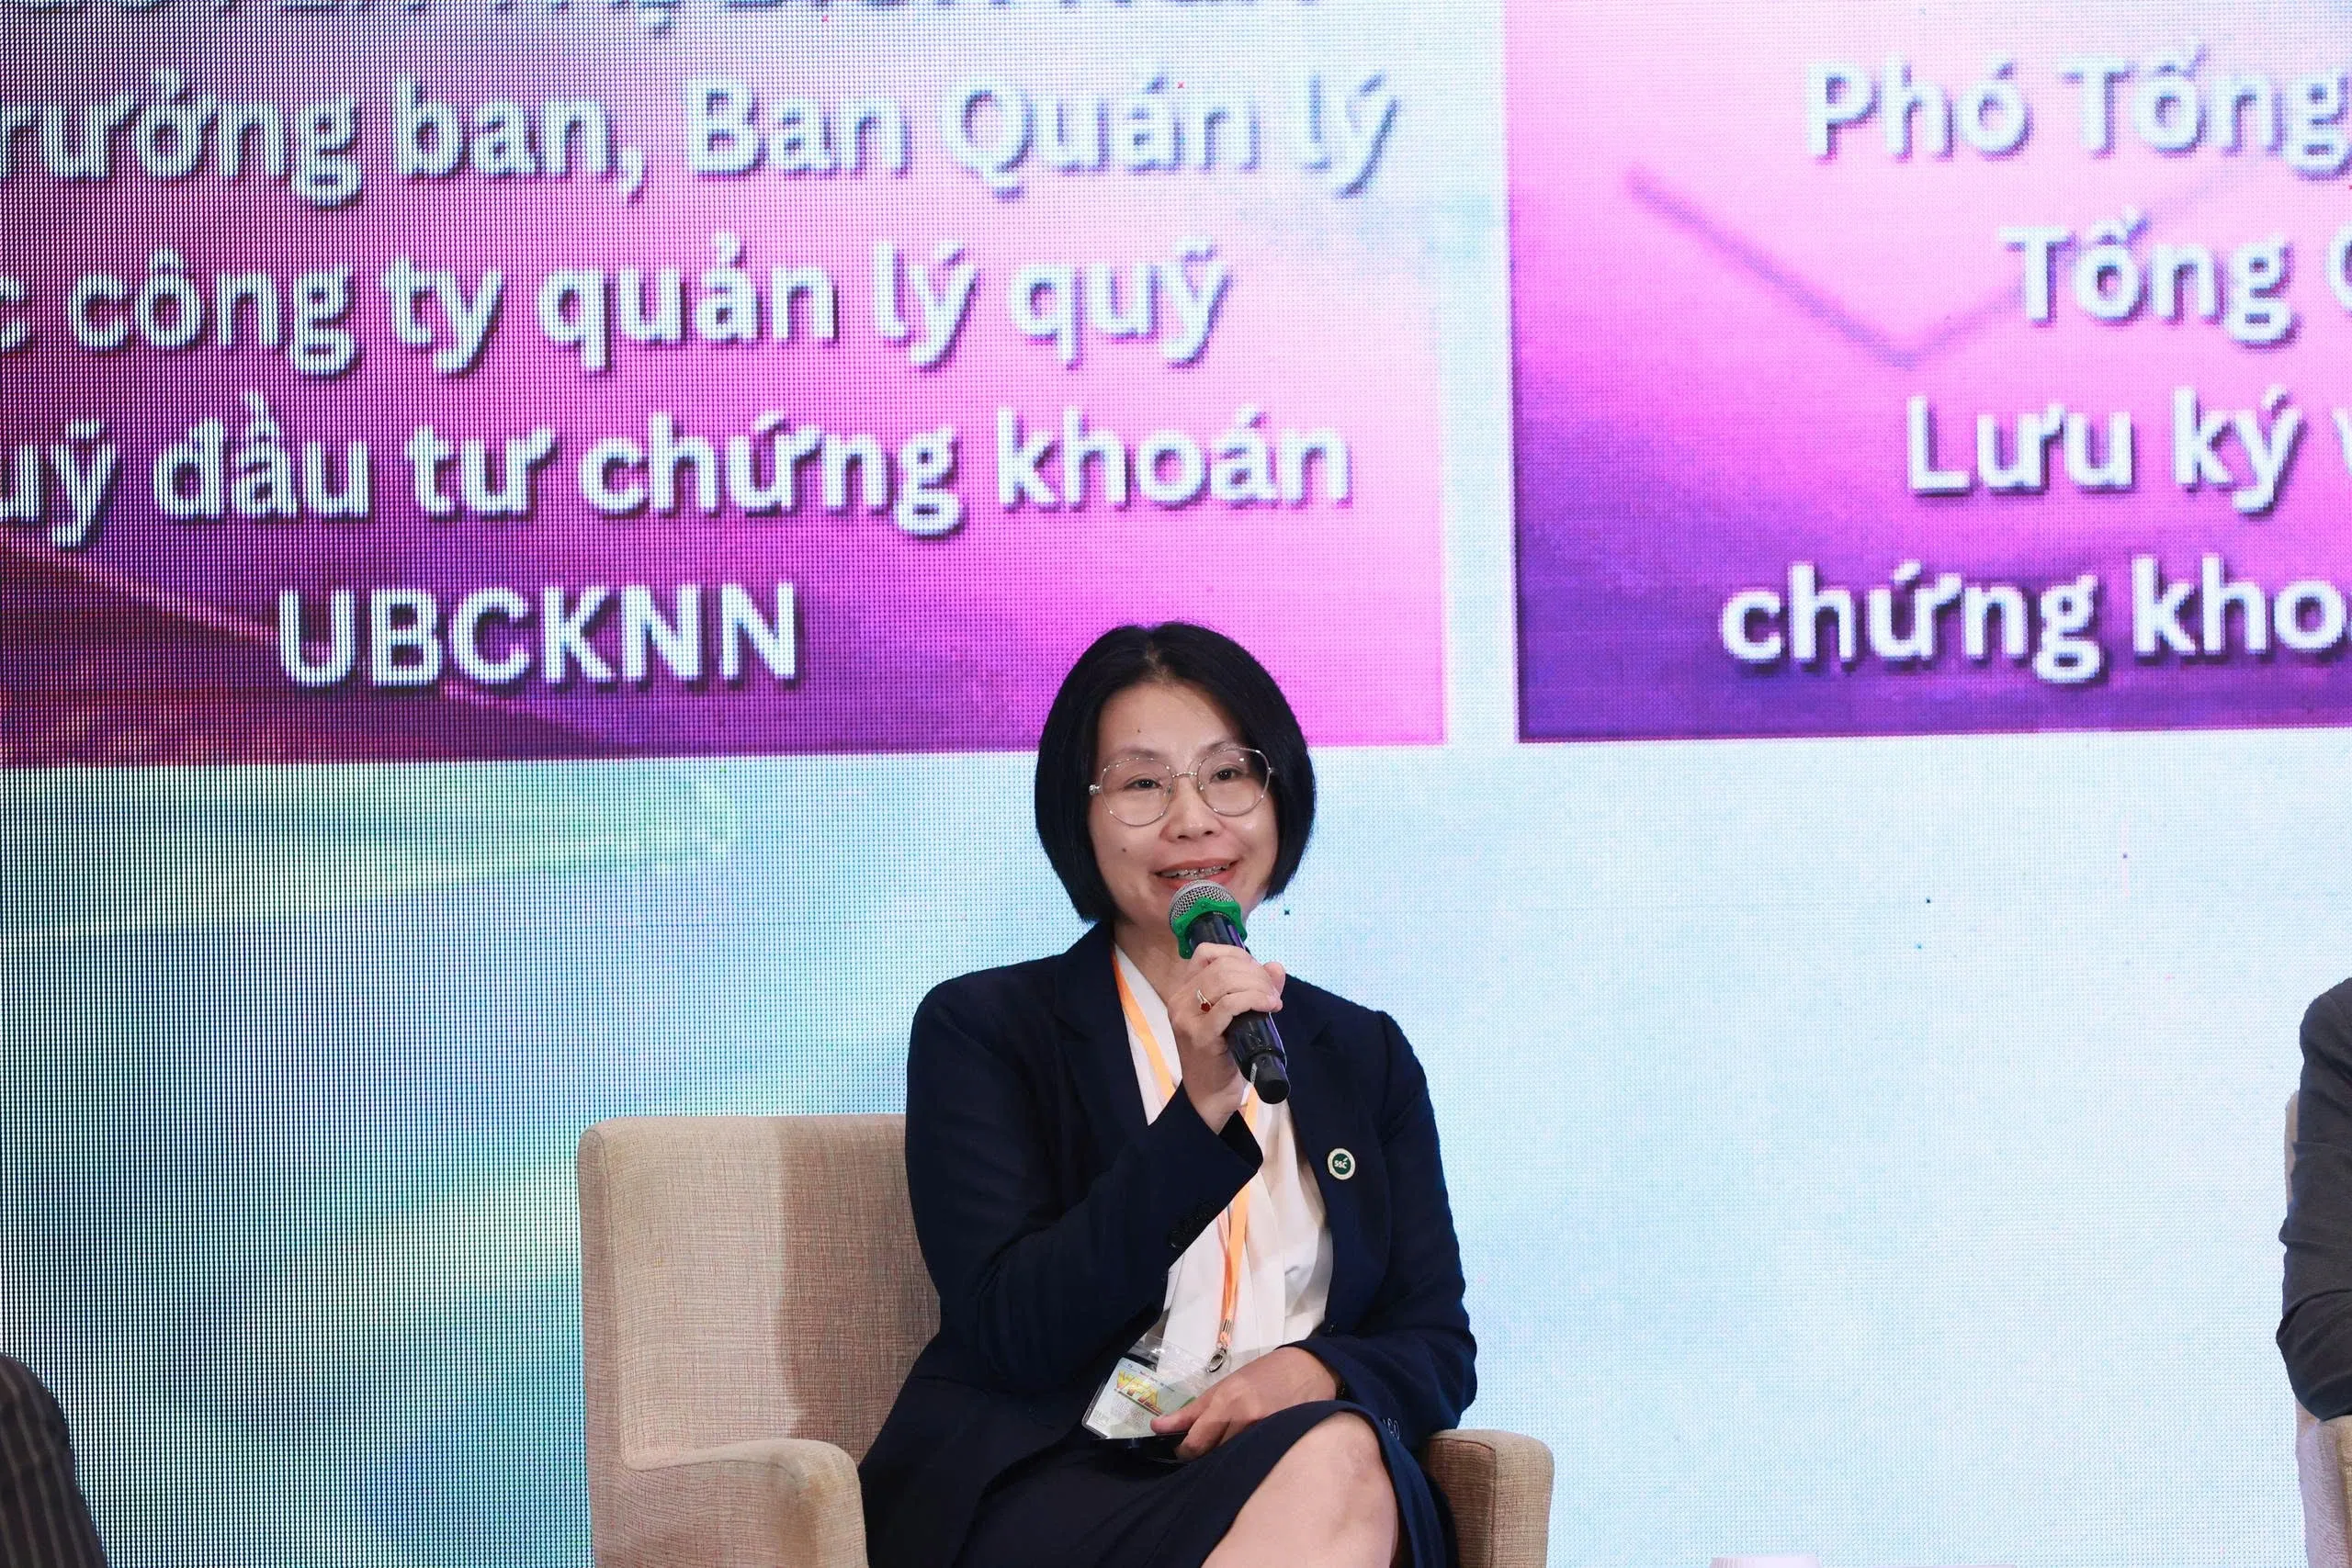
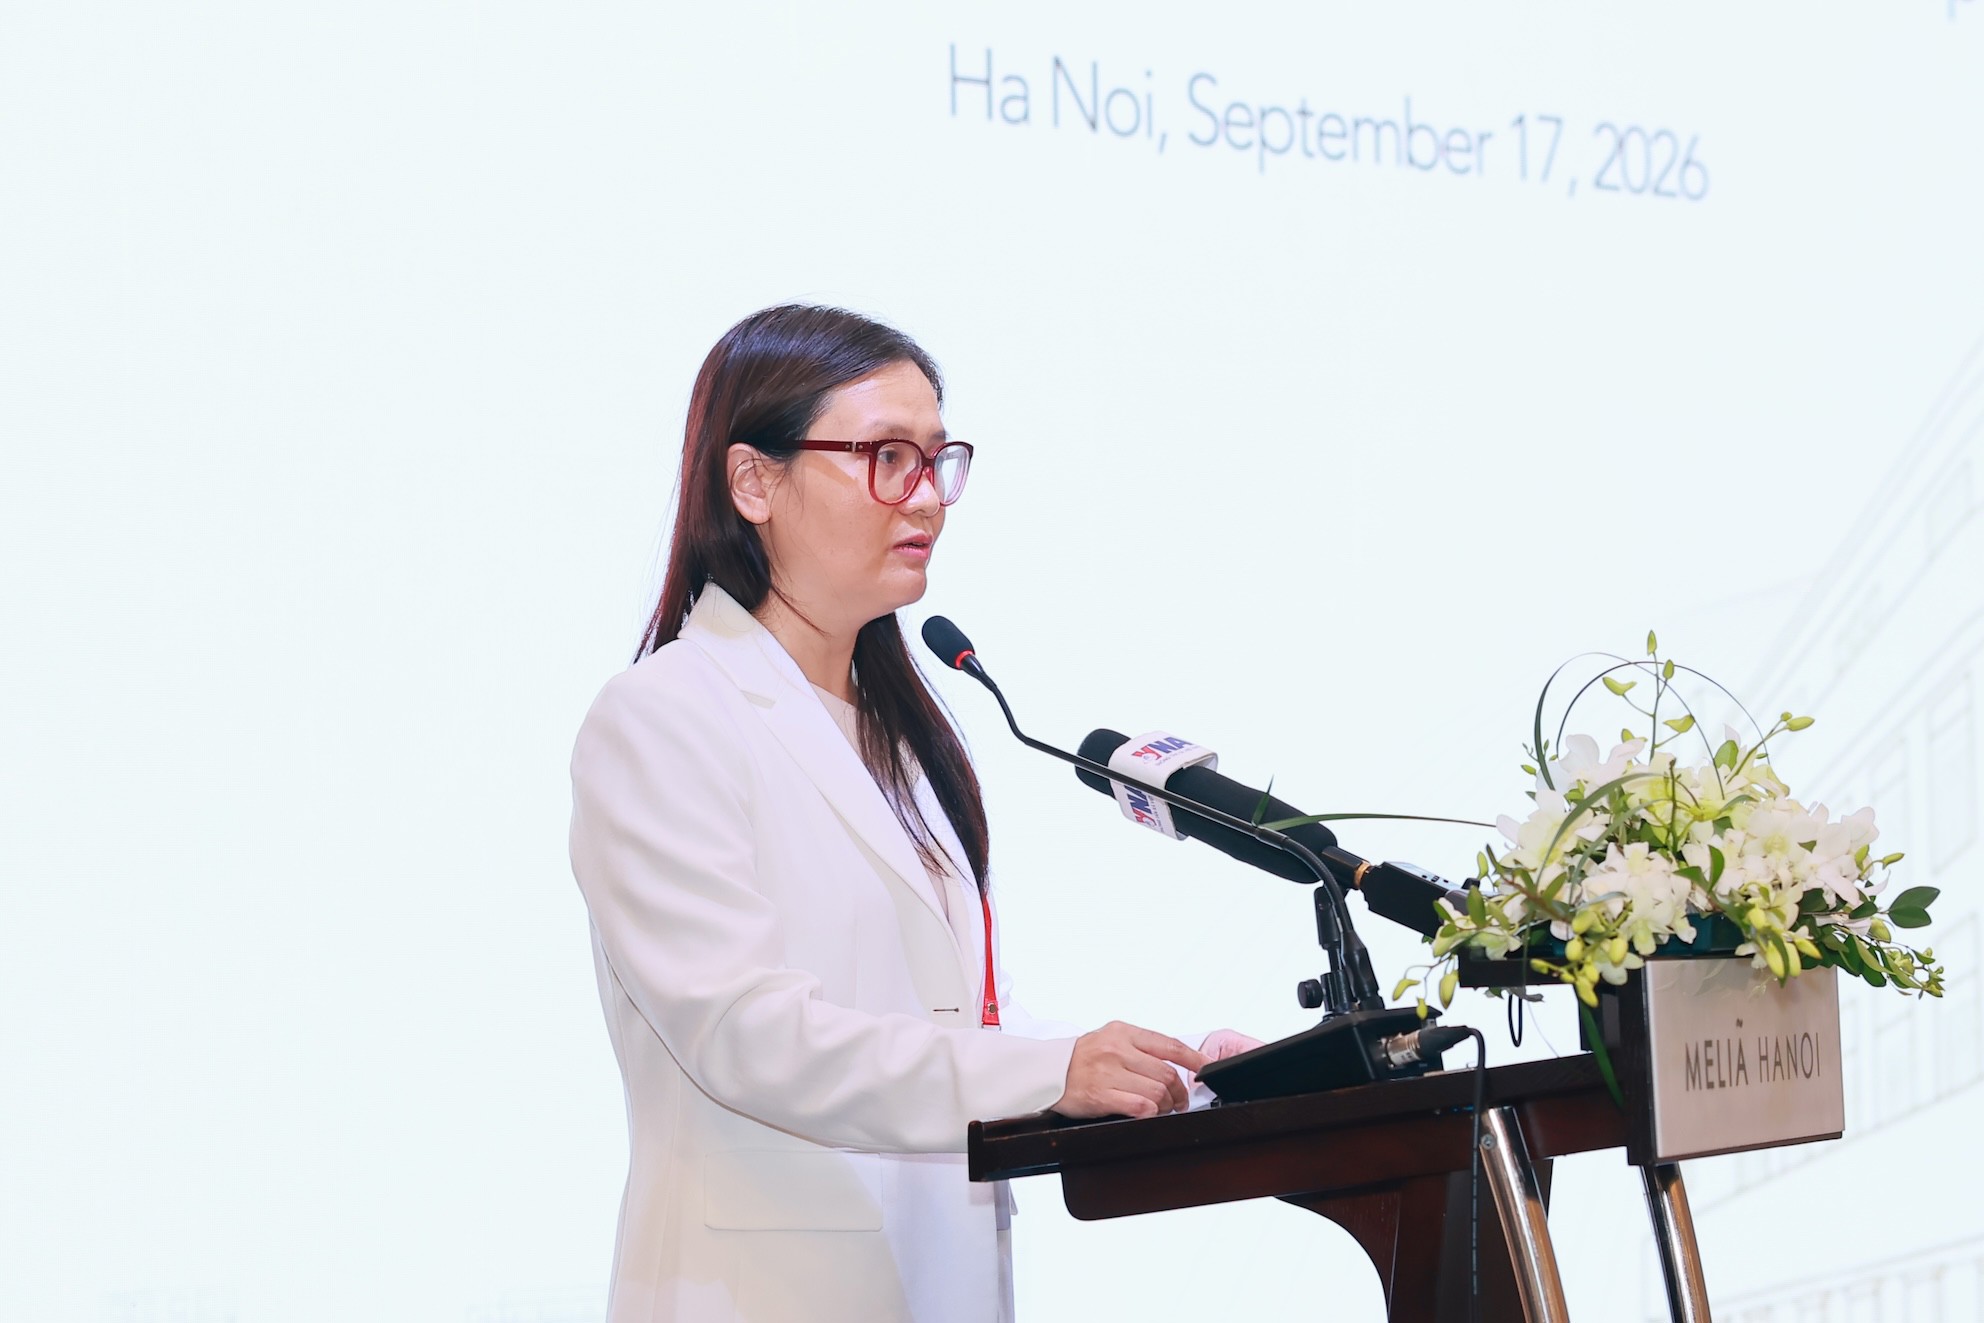
Thông điệp về áp lực vốn này được nhấn mạnh tại hội nghị “Mở khóa dòng vốn dài hạn: Vai trò của Quỹ hưu trí và Xếp hạng tín nhiệm” do một công ty chứng khoán tổ chức chiều 17/9 tại Hà Nội, với sự tham gia của các tổ chức quản lý quỹ, tổ chức xếp hạng tín nhiệm và cơ quan quản lý. Việc vấn đề vốn dài hạn được đưa lên bàn thảo ở cấp hệ thống cho thấy đây đã trở thành một trong những nút thắt lớn nhất đối với quỹ đạo tăng trưởng sắp tới.
Hạ tầng, năng lượng, chuyển đổi xanh: Vì sao phải ưu tiên vốn dài hạn?
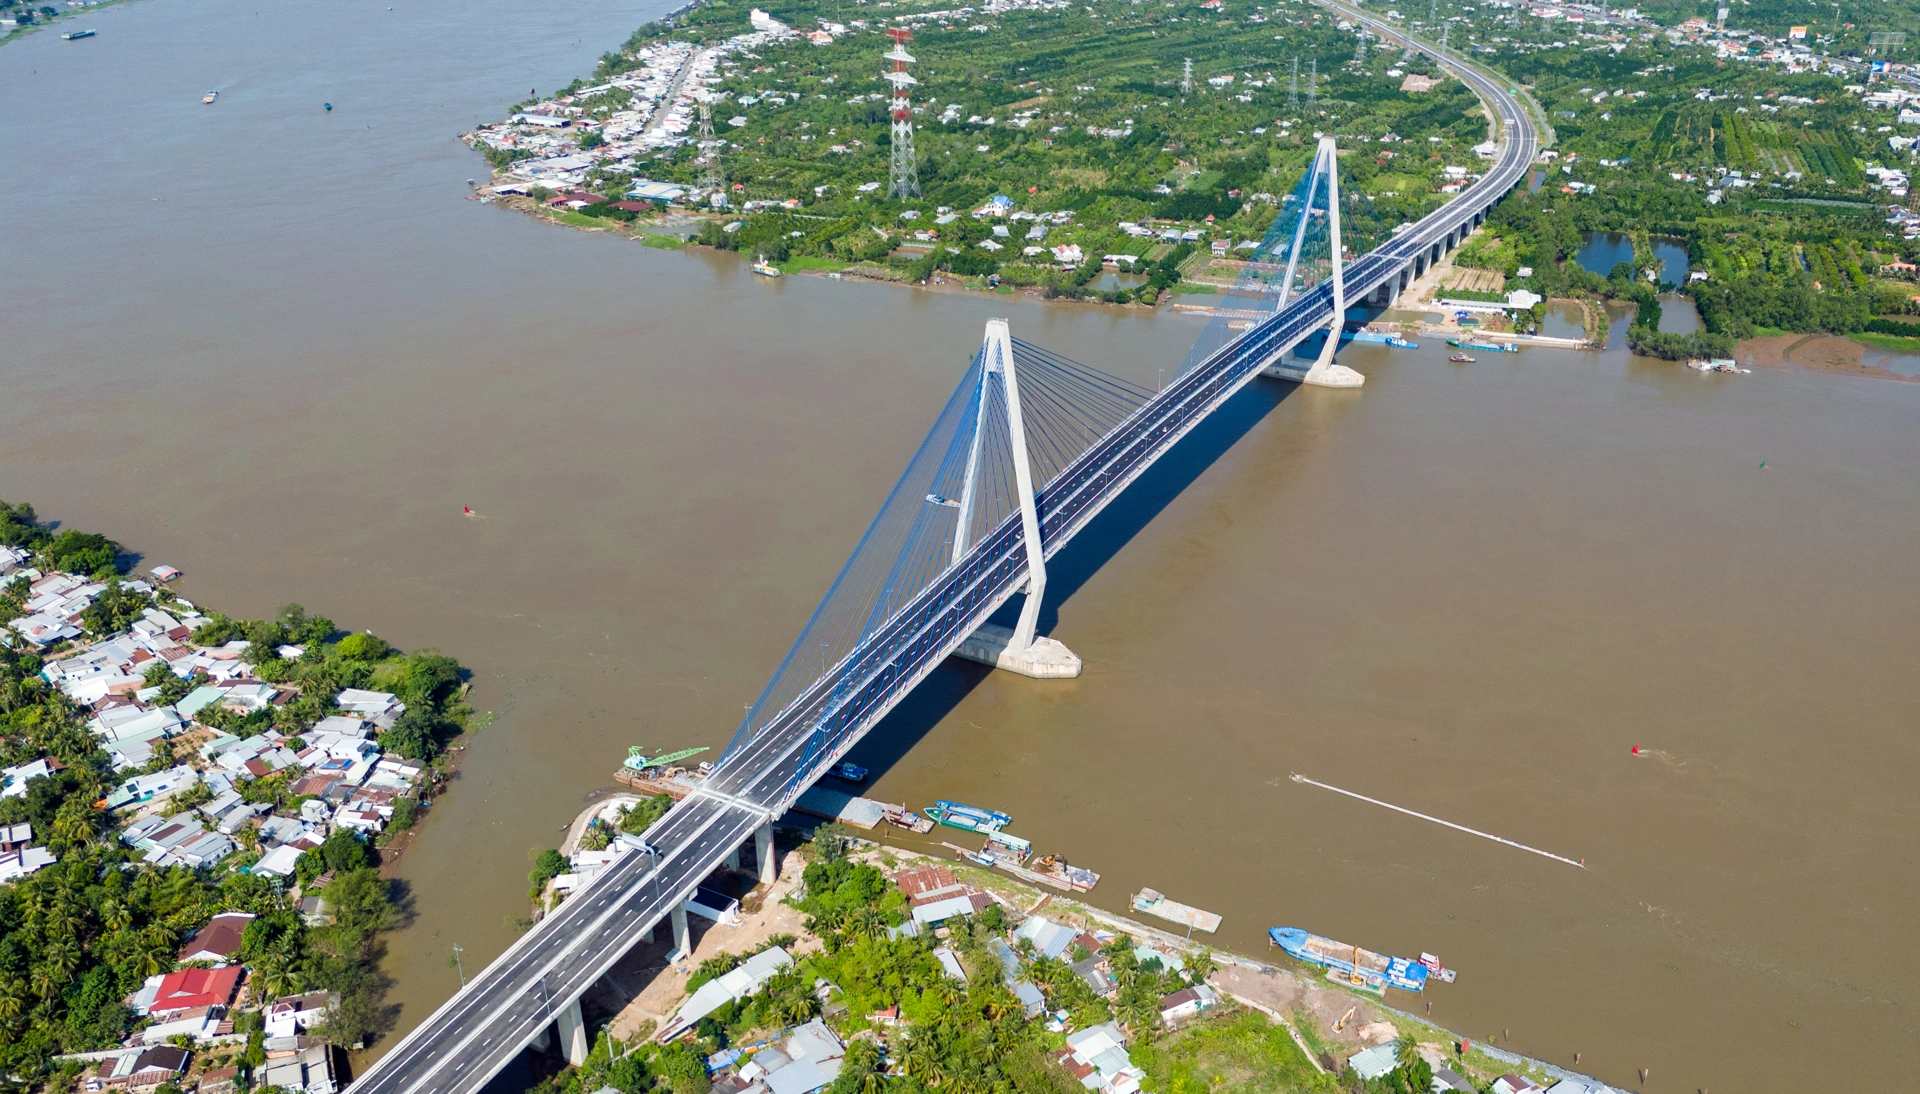
Nếu nhìn vào cấu trúc nhu cầu vốn đầu tư Việt Nam giai đoạn tới, dễ thấy “cơn khát” lớn nhất nằm ở các dự án hạ tầng, năng lượng và chuyển đổi xanh, những lĩnh vực có thời gian thu hồi vốn kéo dài và đòi hỏi nguồn vốn ổn định hàng chục năm. Riêng nhu cầu vốn phát triển nguồn điện và lưới truyền tải, các tuyến đường sắt mới và hệ thống đường sắt đô thị tại Hà Nội, TP.HCM đã nằm trong nhóm các khoản đầu tư dài hơi, khó phù hợp với nguồn vốn ngắn hạn.
Theo phát biểu tại hội nghị, nhu cầu đầu tư trong những năm tới tập trung ngày càng nhiều vào hạ tầng giao thông, năng lượng, chuyển đổi xanh, công nghiệp, đô thị và các dự án công nghệ cao. Những lĩnh vực này không thể “nuôi” bằng các dòng vốn ngắn hạn đòi hỏi lợi nhuận nhanh; chúng cần các nhà đầu tư chấp nhận chu kỳ hoàn vốn dài và mức biến động cao hơn trong ngắn hạn để đổi lấy hiệu quả kinh tế – xã hội dài hạn.
Nếu không sớm thiết lập một hệ sinh thái vốn dài hạn, dòng tiền sẽ bị hút vào các kênh đầu cơ ngắn hạn, trong khi các dự án hạ tầng thiết yếu bị thiếu vốn, kéo dài tiến độ hoặc phải phụ thuộc quá mức vào vốn vay ngân hàng ngắn hạn. Khi đó, rủi ro mất cân đối kỳ hạn, nợ xấu và lãng phí nguồn lực sẽ gia tăng. Nói cách khác, phát triển nguồn vốn dài hạn không chỉ là một lựa chọn, mà là điều kiện tiên quyết để dòng vốn thực sự chảy vào doanh nghiệp và các dự án hạ tầng thay vì “kẹt” trong hệ thống tài chính.

Quỹ hưu trí bổ sung: Từ kênh an sinh đến trụ cột vốn dài hạn
Trong bối cảnh thiếu vốn dài hạn, quỹ hưu trí bổ sung nổi lên như một ứng viên tự nhiên bởi đặc tính tích lũy lâu dài và mục tiêu an sinh cho người lao động. Dòng tiền của quỹ hưu trí không chạy theo lợi nhuận ngắn hạn, mà nhắm tới tăng trưởng bền vững trong nhiều năm, phù hợp với chu kỳ của các dự án hạ tầng hoặc chuyển đổi năng lượng.
Trên thế giới, quỹ hưu trí là một trong những nhóm nhà đầu tư tổ chức lớn trên thị trường cổ phiếu, trái phiếu và nhiều loại tài sản dài hạn khác. Ở Việt Nam, chương trình hưu trí bổ sung tự nguyện đã có cơ sở pháp lý từ Nghị định 88/2016/NĐ-CP; sau đó, các công ty quản lý quỹ bắt đầu thành lập và triển khai các quỹ hưu trí bổ sung tự nguyện từ năm 2021. Đến cuối năm 2025, thị trường đã có 7 quỹ hưu trí bổ sung tự nguyện với tổng tài sản ròng gần 2.210 tỷ đồng và 28.538 người tham gia, tăng mạnh so với giai đoạn đầu.
Một phát biểu đáng chú ý là: “Phát triển quỹ hưu trí không chỉ liên quan đến việc bổ sung thu nhập và bảo đảm an sinh cho người lao động khi về hưu, mà còn góp phần hình thành nguồn vốn dài hạn cho nền kinh tế”. Đây là sự thừa nhận quỹ hưu trí bổ sung không chỉ là công cụ an sinh, mà còn là hạ tầng tài chính để huy động vốn đầu tư cho doanh nghiệp và dự án hạ tầng. Dù quy mô hiện nay còn khiêm tốn so với nhu cầu 38,5 triệu tỷ đồng, việc tăng trưởng 26 lần chỉ trong vài năm cho thấy tiềm năng lớn nếu có chính sách phù hợp.
Xếp hạng tín nhiệm và thông tin rủi ro: Điều kiện để vốn hưu trí chảy đúng chỗ
Tuy nhiên, chỉ có quỹ hưu trí bổ sung thôi là chưa đủ. Vấn đề là làm sao để các dòng vốn dài hạn này tìm đến đúng dự án, đúng doanh nghiệp có khả năng sử dụng vốn hiệu quả, minh bạch và bền vững. Muốn vậy, nhà đầu tư phải có thông tin đầy đủ để đánh giá khả năng trả nợ, mức độ rủi ro cũng như chất lượng tài chính của từng tổ chức phát hành.
Xếp hạng tín nhiệm được xem là mắt xích không thể thiếu trong quá trình này. Với phương pháp luận độc lập và dữ liệu minh bạch, xếp hạng tín nhiệm giúp chuẩn hóa thông tin, phân loại rủi ro và hỗ trợ ra quyết định đầu tư. Đặc biệt với các nhà đầu tư dài hạn như quỹ hưu trí, vốn phải bảo vệ lợi ích người lao động, khả năng nhận diện và so sánh rủi ro giữa các dự án, các trái phiếu hay cổ phiếu là yếu tố sống còn.
Một hệ sinh thái vốn dài hạn lành mạnh phải đi kèm một hệ sinh thái thông tin đáng tin cậy. Nếu không có xếp hạng tín nhiệm đủ chiều sâu, quỹ hưu trí sẽ buộc phải đầu tư thận trọng quá mức, dẫn tới dòng vốn bị “đóng băng” trong các tài sản siêu an toàn và không chảy vào các dự án hạ tầng đang khát vốn. Ngược lại, khi thông tin rủi ro được chuẩn hóa, quỹ hưu trí có thể đa dạng hóa danh mục, cân bằng giữa an toàn và tăng trưởng, qua đó hỗ trợ hiệu quả hơn cho nhu cầu huy động vốn đầu tư của nền kinh tế.
Kết luận: Quỹ hưu trí phải được coi là “hạ tầng tài chính” quốc gia
Năm 2026 được xem là năm bản lề khi Nghị định 85/2026/NĐ-CP về bảo hiểm hưu trí bổ sung có hiệu lực, cùng các luật thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân mới với ưu đãi cho người tham gia chương trình. Đây là cơ hội hiếm có để định hình quỹ hưu trí bổ sung như một trụ cột vốn dài hạn chứ không chỉ là sản phẩm tiết kiệm hưu trí.
Tại hội nghị, các bên tham gia coi đây là dịp trao đổi về cơ hội, điểm nghẽn và giải pháp nhằm phát triển thị trường quỹ hưu trí bổ sung tự nguyện, nâng cao vai trò xếp hạng tín nhiệm và từng bước hình thành các dòng vốn dài hạn, ổn định, minh bạch, hiệu quả hơn cho nền kinh tế. Nếu Việt Nam muốn lấp được khoảng trống vốn hàng chục triệu tỷ đồng, quỹ hưu trí phải được đối xử như hạ tầng tài chính quốc gia, với chiến lược phát triển dài hạn, ưu đãi thuế rõ ràng và cơ chế đầu tư đủ linh hoạt nhưng vẫn an toàn.
Cuối cùng, bài toán không chỉ là “làm sao có thêm quỹ hưu trí”, mà là xây dựng một hệ sinh thái vốn dài hạn hoàn chỉnh: có nhà đầu tư tổ chức dài hạn, có khung pháp lý và ưu đãi tốt, có xếp hạng tín nhiệm để chuẩn hóa rủi ro, và có các dự án hạ tầng minh bạch, khả thi. Khi bốn yếu tố này gặp nhau, 38,5 triệu tỷ đồng sẽ không còn là con số bất khả thi, mà trở thành mục tiêu có thể đạt được bằng một chiến lược vốn dài hạn nhất quán.