
Điều tra thuế quan Mỹ: cú hích cảnh báo cho dệt may và thủy sản
Điều tra thuế quan Mỹ với Việt Nam là chuỗi biện pháp đánh thuế và kiểm soát xuất khẩu, tập trung vào các cáo buộc lao động cưỡng bức và dư thừa công suất, làm tăng chi phí nhập khẩu với nhiều mặt hàng như dệt may, giày dép và thủy sản, đồng thời tạo sức ép buộc doanh nghiệp niêm yết phải rà soát lại chiến lược thị trường và chuỗi cung ứng. Đây không phải sự kiện kỹ thuật mang tính nhất thời, mà là một tín hiệu chính sách rõ ràng: Mỹ đang dùng thuế để tái sắp xếp lại bản đồ thương mại và chuỗi giá trị toàn cầu theo ưu tiên của mình. Mức thuế 12,5% liên quan đến lao động cưỡng bức đã có hiệu lực từ ngày 24/7, trực tiếp nhắm vào các nhóm hàng tiêu dùng mà Việt Nam có tỷ trọng xuất khẩu lớn như dệt may, giày dép và thủy sản. Vấn đề không chỉ là một mức thuế mới, mà là việc Việt Nam bước vào giai đoạn bị soi kỹ hơn trong chính sách thương mại Mỹ.
Thuế 12,5% đánh thẳng vào chi phí: dệt may, giày dép, thủy sản chịu đòn đầu tiên
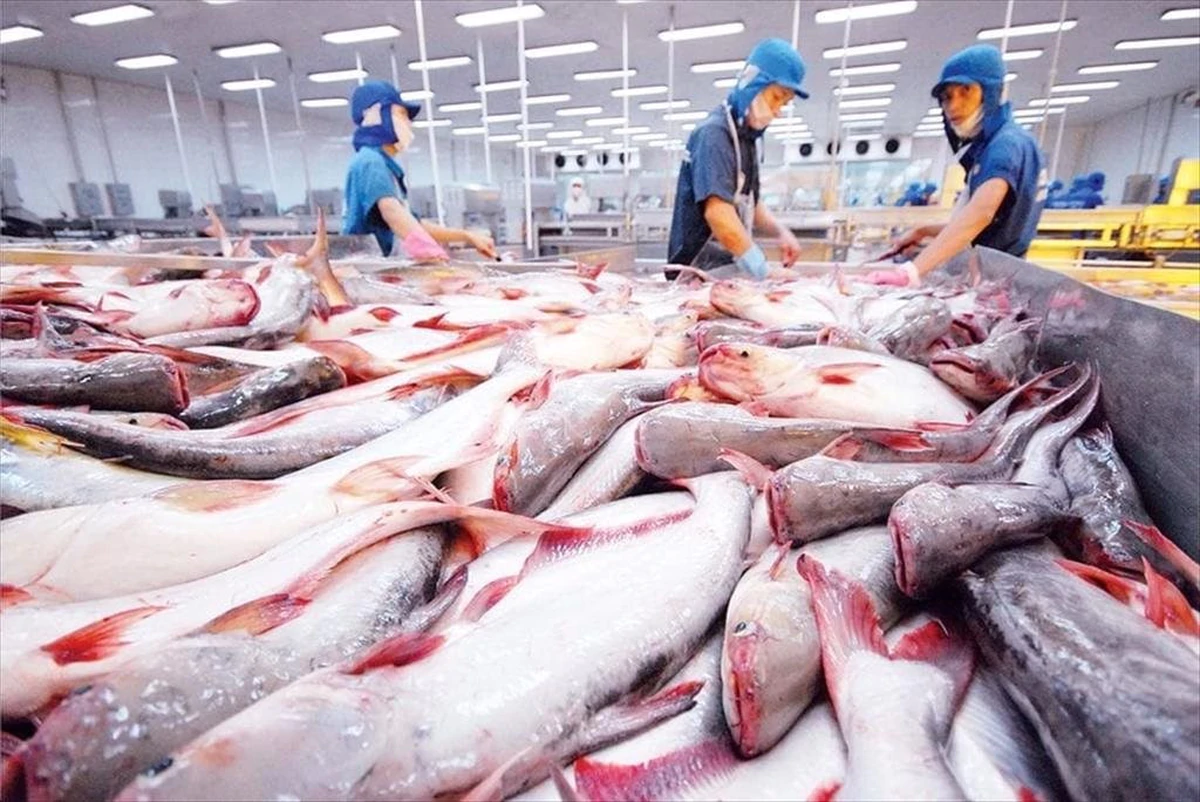
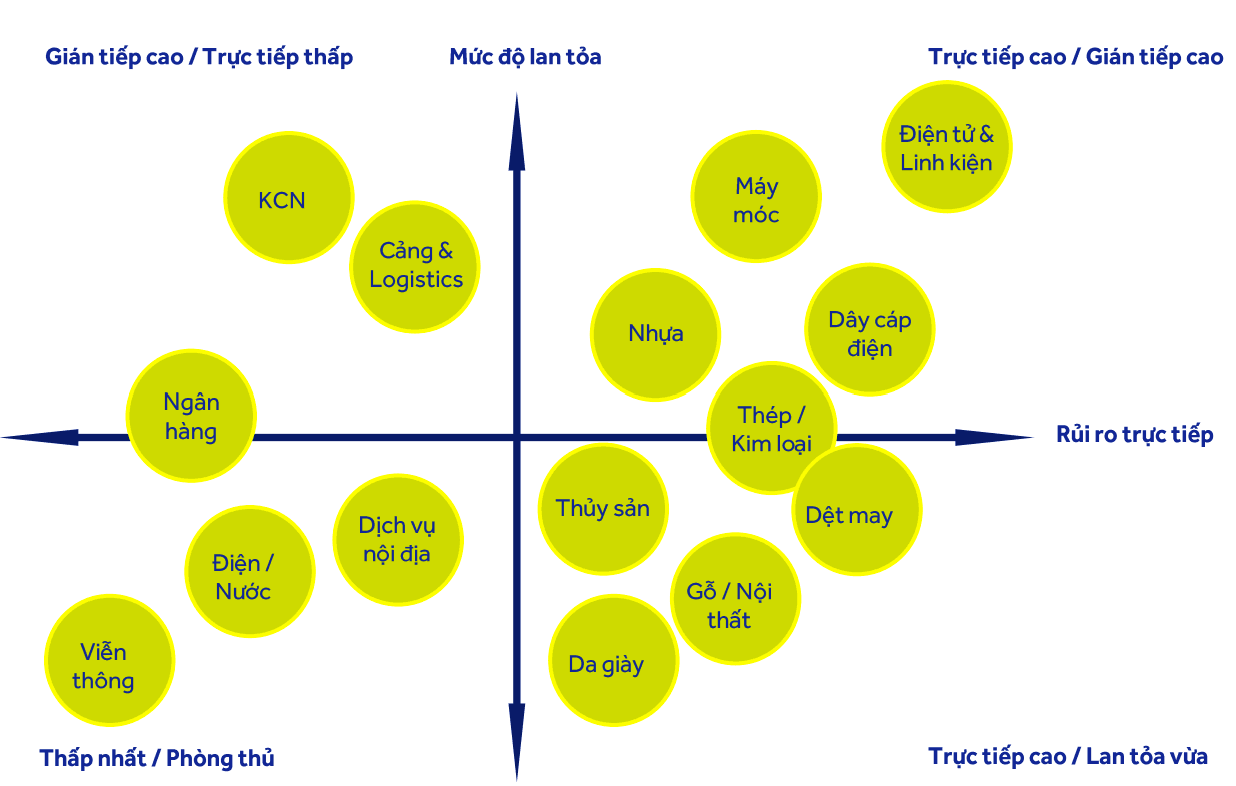
Điểm nhức nhối nhất của chính sách hiện tại là thuế 12,5% gắn với lao động cưỡng bức, có hiệu lực từ ngày 24/7 và đánh trực diện vào các mặt hàng dệt may, giày dép, túi xách, đồ chơi, thủy sản và một số nhóm hàng tiêu dùng. Điều này biến dệt may Việt Nam và nhóm thủy sản xuất khẩu thành những ngành chịu tác động chi phí tức thì: bất kỳ đơn hàng sang Mỹ đều phải “gánh” thêm một lớp chi phí, dù biên lợi nhuận vốn đã mỏng. Theo ACBS Research, “dệt may và thủy sản thuộc nhóm chịu tác động chi phí trực tiếp từ mức thuế 12,5% của Mỹ liên quan đến lao động cưỡng bức”. Sự bất lợi càng rõ khi các đối thủ như Bangladesh, Campuchia, Indonesia, Malaysia chỉ bị áp 10% và được hưởng cơ chế hạn ngạch thuế quan (TRQ) cho hàng dệt may nhờ gắn với nguồn nguyên liệu từ Mỹ. Nghĩa là Việt Nam vừa chịu thuế cao hơn, vừa thiếu ưu đãi về nguồn nguyên liệu, khiến doanh nghiệp mất lợi thế cạnh tranh ở đúng thị trường xuất khẩu chủ lực.
Phân hóa rủi ro giữa các ngành: không phải ai cũng chịu thiệt như nhau
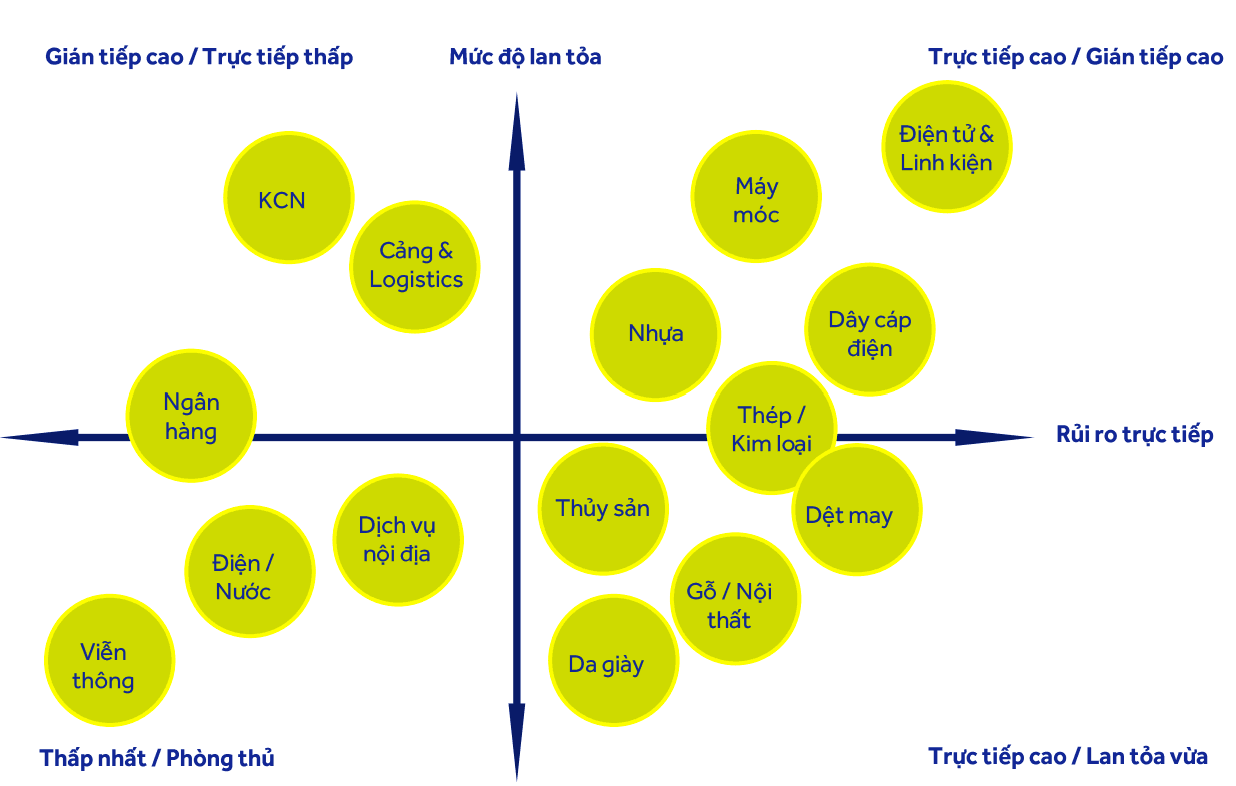
Một điều quan trọng mà nhà đầu tư thường bỏ qua: chính sách thương mại Mỹ không “quét sạch” theo chiều ngang toàn thị trường, mà tạo ra sự phân hóa rõ rệt giữa các nhóm ngành. Dệt may, giày dép và thủy sản chịu tác động chi phí trực tiếp từ mức thuế 12,5%. Ngược lại, máy móc, thiết bị điện, nhựa, kim loại và một số nhóm điện tử lại đối mặt rủi ro lớn hơn từ cuộc điều tra về tình trạng dư thừa công suất, hiện chưa có kết luận cuối cùng. Gỗ và đồ nội thất nằm ở “vùng xám”, khi tác động trước mắt phụ thuộc cách phân loại theo Mục 232, còn rủi ro về xuất xứ tùy thuộc việc quá trình chế biến tại Việt Nam có đủ thực chất hay không. Nhìn rộng hơn, chứng khoán đánh giá mức thuế hiện tại chưa đủ để bóp nghẹt tăng trưởng kinh tế, nhưng nếu Mỹ mở rộng biện pháp, cú sốc có thể lan sang toàn bộ khu vực sản xuất FDI vốn phụ thuộc nhiều vào nhập khẩu đầu vào. Chính vì thế, đây là giai đoạn phân hóa, chứ chưa phải khủng hoảng hàng loạt.
Doanh nghiệp niêm yết: ai đang đứng gần tâm bão chi phí?
Điều tra thuế quan Mỹ biến các doanh nghiệp niêm yết trong dệt may Việt Nam và thủy sản xuất khẩu thành những “cửa sổ” phản chiếu rủi ro chính sách. Danh sách doanh nghiệp chỉ phản ánh một phần hệ sinh thái, nhưng đủ cho thấy mức độ lệ thuộc rất khác nhau. Trong dệt may, TNG hiện phụ thuộc vào thị trường Mỹ nhiều hơn TCM, nên nhạy cảm hơn với thay đổi thuế. Ở ngành thủy sản, FMC vừa có tỷ trọng doanh thu đáng kể từ Mỹ, vừa chịu thêm các biện pháp phòng vệ thương mại; VHC ghi nhận khoảng một phần ba doanh thu tháng 6 từ Mỹ. Tuy vậy, không thể chỉ nhìn vào tỷ trọng doanh thu để kết luận. Mức độ ảnh hưởng còn tùy khả năng chia sẻ chi phí thuế với khách hàng, biên lợi nhuận, khả năng dịch chuyển đơn hàng sang thị trường khác, mức độ truy xuất nguồn gốc nguyên liệu đầu vào và cách áp thuế theo từng mã HTS. Nhà đầu tư nào bỏ qua các yếu tố này sẽ đánh giá sai cả rủi ro lẫn cơ hội.
Chiến lược sống chung với thuế: tái thiết chuỗi cung ứng thay vì chờ ưu đãi
Điểm đáng lo không phải là mức thuế hiện tại, mà là khả năng các biện pháp sẽ được mở rộng khi cuộc điều tra dư thừa công suất khép lại. Nếu cú sốc đủ lớn, tác động sẽ lan từ đơn hàng xuất khẩu sang quỹ lương và dòng tiền của nhà cung cấp, rồi ảnh hưởng đến cán cân thương mại, tỷ giá USD/VND, chất lượng tín dụng và sức cầu trong nước. Trong bối cảnh đó, doanh nghiệp niêm yết không thể ngồi chờ chính sách mềm lại. Họ buộc phải đánh giá lại chiến lược kinh doanh: đa dạng hóa thị trường, nâng tỷ lệ nội địa hóa nguyên liệu, tăng tính minh bạch và truy xuất nguồn gốc, đồng thời chủ động dịch chuyển đơn hàng sang các thị trường ít rủi ro hơn. Với khu công nghiệp và logistics, triển vọng vẫn tích cực nếu dòng vốn FDI đi kèm dịch chuyển sản xuất thực chất và gia tăng tỷ lệ sản xuất tại Việt Nam; ngược lại, các dự án chỉ tận dụng chênh lệch thuế quan mà không tạo giá trị gia tăng nội địa sẽ mất sức hấp dẫn. Kết lại, điều tra thuế quan Mỹ là bài kiểm tra sức chống chịu chuỗi cung ứng Việt Nam: ai tái cấu trúc sớm sẽ đứng vững, ai chậm sẽ trả giá bằng biên lợi nhuận và thị phần.