
Đa dạng nguồn vốn là yêu cầu, không phải lựa chọn phụ
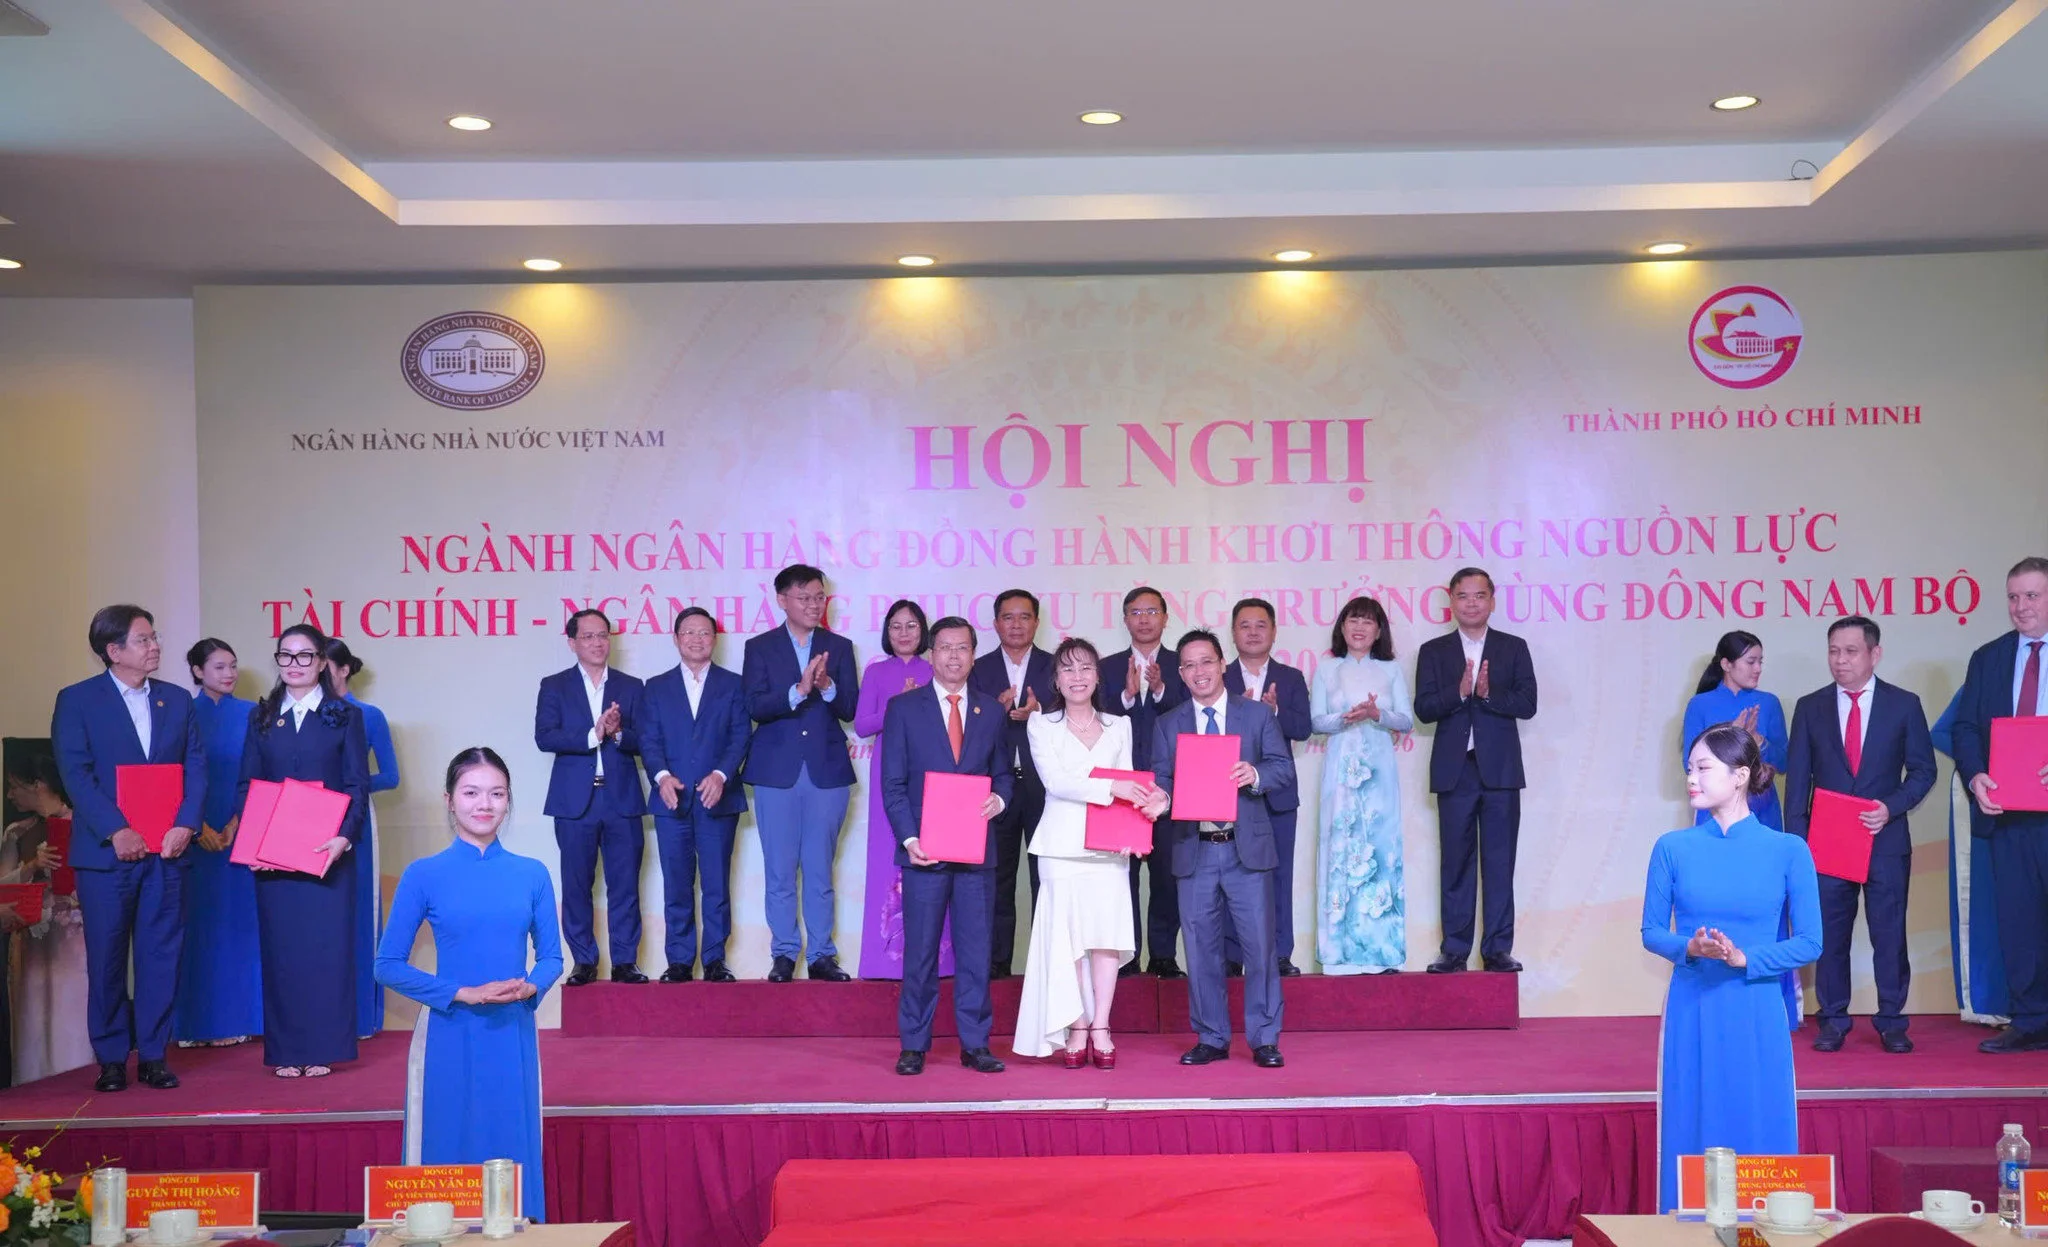
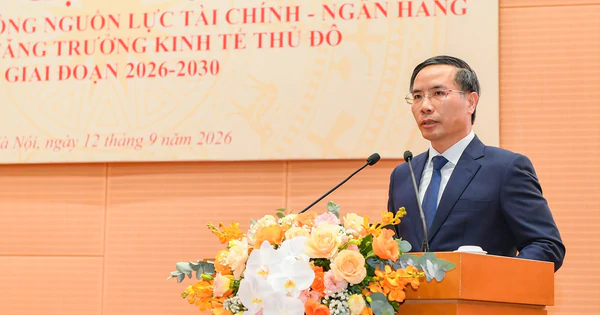
Đa dạng nguồn vốn là cách phối hợp nhiều kênh tài chính để đáp ứng nhu cầu đầu tư, thay vì dựa vào một nguồn duy nhất và dồn rủi ro lên hệ thống đó. Tại hội nghị ngày 26.10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nêu rõ tín dụng ngân hàng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển. Đây là quan điểm đúng lúc: tăng trưởng cao cần lượng vốn lớn, nhưng cho vay ngân hàng không thể thay thế mọi hình thức đầu tư. Với dự án quy mô lớn, vòng đời dài, cơ cấu vốn cần tính đến vốn chủ sở hữu, tín dụng, đầu tư công và những kênh huy động phù hợp như PPP, thị trường vốn. Phân vai như vậy không làm giảm vai trò ngân hàng; nó giúp tín dụng tập trung vào nơi ngân hàng có thể thẩm định, quản trị rủi ro và phân bổ vốn hiệu quả.
Áp lực tăng trưởng phơi bày giới hạn của tín dụng
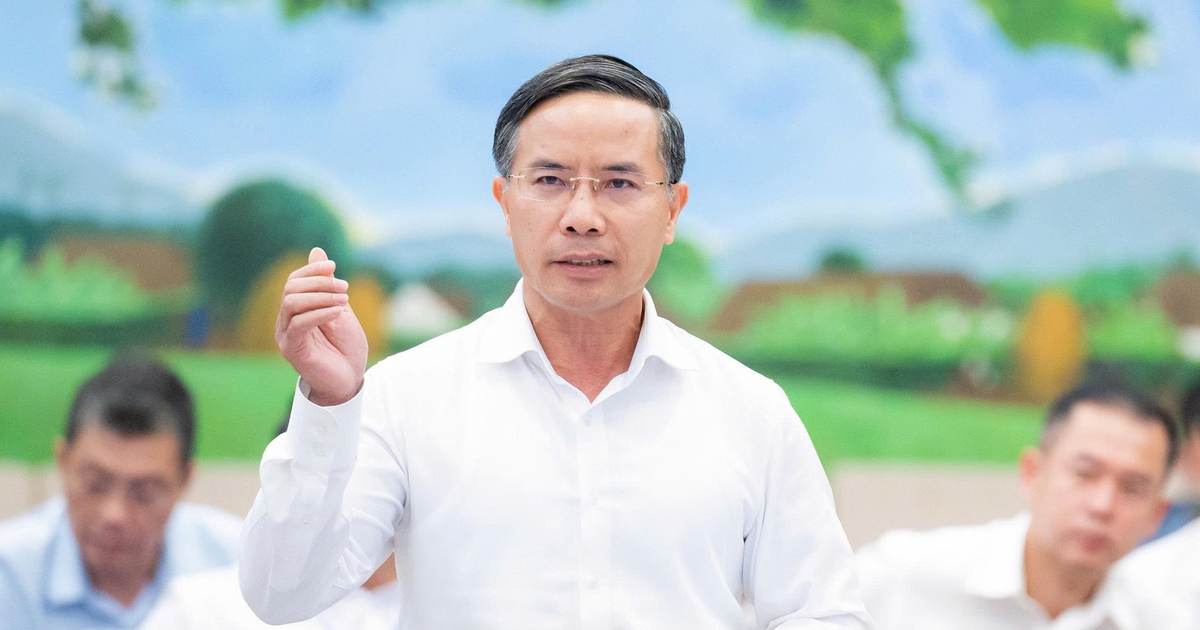
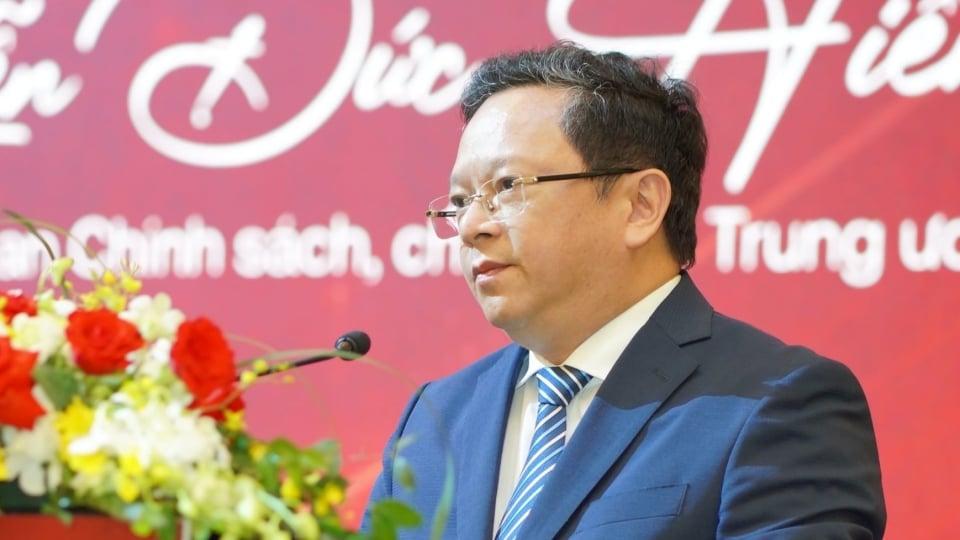
Nhu cầu vốn đang tăng nhanh hơn khả năng hợp lý để đặt mọi gánh nặng lên ngân hàng. TS Nguyễn Đức Hiển cho biết nhu cầu vốn phục vụ mục tiêu tăng trưởng giai đoạn 2026–2030 ước khoảng 38,5 triệu tỷ đồng. Trong khi đó, tăng trưởng cao cũng gây sức ép lên cân đối nguồn lực, chính sách tiền tệ và ổn định kinh tế vĩ mô. Ông Phạm Đức Ấn lưu ý diễn biến kinh tế thế giới, giá năng lượng, chính sách thương mại và lãi suất của các nền kinh tế lớn đang tạo áp lực lên điều hành trong nước. Khi nguồn vốn huy động và nhu cầu cho vay cùng tăng, sức ép thanh khoản ngân hàng cũng đáng kể. Vì vậy, mở rộng tín dụng không thể là đáp án duy nhất: cố đẩy cho vay để đáp ứng mọi nhu cầu dài hạn có thể làm lệch mục tiêu an toàn và chất lượng phân bổ vốn.
Doanh nghiệp nhỏ không thể chờ một lối vào vốn
Tín dụng vẫn thiết yếu với hoạt động sản xuất, kinh doanh, nhưng khả năng tiếp cận vốn chưa đồng đều. Thống đốc Phạm Đức Ấn thừa nhận doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, còn khó khăn khi vay vốn. Đây không chỉ là trở ngại riêng của từng doanh nghiệp: nếu những đơn vị có ít tài sản bảo đảm hoặc lịch sử tín dụng ngắn khó tiếp cận vốn, nguồn lực sẽ khó chảy tới toàn bộ khu vực sản xuất. Bởi thế, yêu cầu đúng không phải là nới cho vay bằng mọi giá, mà là tháo gỡ điểm nghẽn, hướng tín dụng vào sản xuất và các động lực tăng trưởng, đồng thời giữ chất lượng tín dụng và an toàn hệ thống. Thị trường vốn, vốn chủ sở hữu và các hình thức hợp tác đầu tư có thể bổ sung lựa chọn; chúng không thay thế khoản vay phù hợp, nhưng giúp doanh nghiệp bớt phụ thuộc vào một cánh cửa.
Ghép đúng công cụ và mở thêm nguồn lực quốc tế
Cơ cấu vốn nên bắt đầu từ đặc điểm dự án. Vốn chủ sở hữu có thể chia sẻ rủi ro; tín dụng ngân hàng phù hợp với dòng tiền và khả năng trả nợ; đầu tư công có vai trò ở những hạng mục cần nguồn lực ngân sách; còn PPP và thị trường vốn có thể giúp huy động thêm nhà đầu tư cho công trình dài hạn. Đây là nguyên tắc thiết kế, không phải lời khẳng định rằng mọi dự án đều có thể tiếp cận đủ các kênh. Bên cạnh phát triển thị trường trong nước, TS Nguyễn Đức Hiển đề nghị nghiên cứu cơ chế mới để huy động vốn quốc tế phục vụ phát triển hạ tầng. Muốn nguồn lực này thành bổ sung thực chất, cần cơ chế minh bạch và dự án có cấu trúc đủ rõ để các bên đánh giá rủi ro. Định hướng tiếp theo là phối hợp chính sách tiền tệ với chính sách tài khóa trong các mục tiêu năm 2026, 2027, đồng thời triển khai cải cách thị trường tài chính.
Kết luận, tín dụng ngân hàng nên là một trụ cột trong hệ thống tài chính, không phải chiếc ví duy nhất của nền kinh tế. Muốn có vốn cho dự án lớn mà vẫn bảo đảm an toàn, cần phân bổ đúng vai trò giữa vốn tư nhân, ngân sách, PPP, thị trường vốn và huy động vốn quốc tế. Đó cũng là cách mở thêm cơ hội cho doanh nghiệp khó vay, thay vì buộc mọi nhu cầu đầu tư phải chen qua một kênh.