
Việt Nam trở thành điểm đến ưu tiên của doanh nghiệp châu Âu
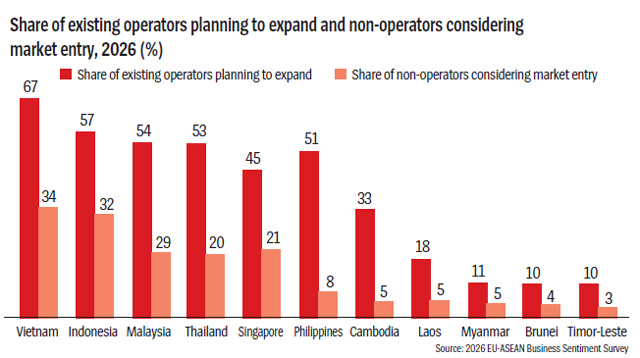
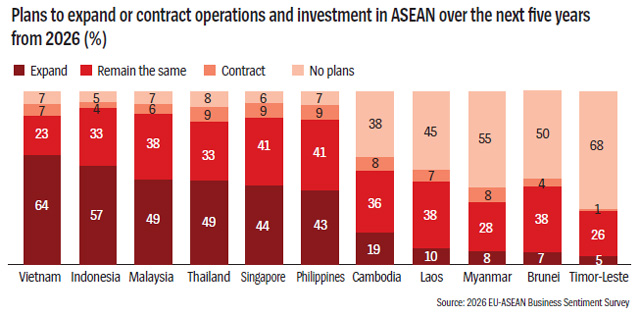
Việt Nam thương mại EU là cụm từ chỉ mối quan hệ kinh tế – thương mại ngày càng sâu rộng giữa Việt Nam và Liên minh châu Âu, trong đó Việt Nam nổi lên như đối tác ASEAN hấp dẫn nhất đối với các kế hoạch mở rộng đầu tư, sản xuất và chuỗi cung ứng của doanh nghiệp châu Âu trong giai đoạn sắp tới, nhờ tăng trưởng công nghiệp ổn định, hội nhập thông qua nhiều hiệp định thương mại tự do và định hướng xây dựng nền kinh tế tự chủ gắn với kết nối toàn cầu. Theo khảo sát cảm nhận kinh doanh EU–ASEAN lần thứ 12, 64% doanh nghiệp châu Âu tham gia khảo sát có kế hoạch mở rộng hoạt động hoặc đầu tư tại Việt Nam trong 5 năm tới – tỷ lệ cao nhất trong tất cả các đối tác ASEAN. Indonesia xếp sau với 57%, trong khi Malaysia và Thái Lan cùng ở mức 49%. Con số này cho thấy Việt Nam không chỉ giữ vững vị thế trung tâm trong bản đồ thương mại khu vực, mà còn đang vượt qua các nước đi trước trong ASEAN về sức hút đối với dòng vốn châu Âu. Đáng chú ý hơn, Việt Nam không chỉ hấp dẫn các doanh nghiệp đã hiện diện mà còn thu hút mạnh những nhà đầu tư mới: 34% doanh nghiệp châu Âu chưa hoạt động tại Việt Nam đang cân nhắc vào thị trường, cao hơn Indonesia (32%) và gấp rưỡi so với Malaysia, Thái Lan (20%). Sự giao thoa giữa cộng đồng doanh nghiệp hiện hữu và làn sóng quan tâm mới cho thấy Việt Nam đã bước qua giai đoạn “thị trường tiềm năng” để trở thành “điểm đến ưu tiên” trong chiến lược phân bổ lại chuỗi cung ứng toàn cầu của EU.
Nền kinh tế tự chủ: điều kiện để Việt Nam dẫn trước các đối tác ASEAN
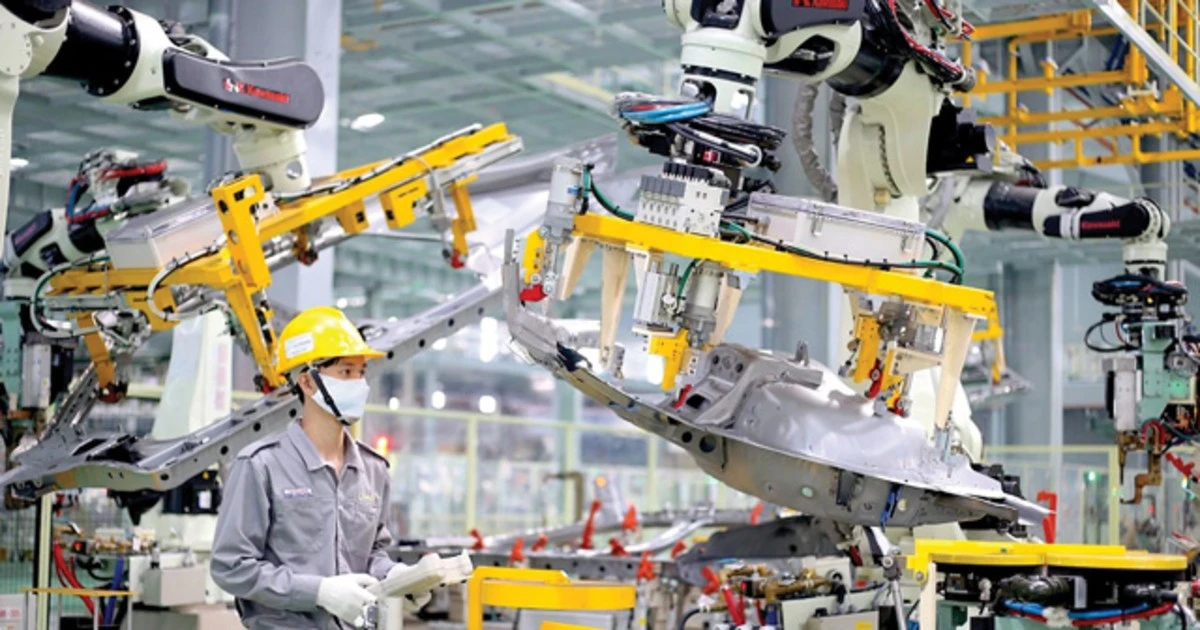
Việt Nam không vượt lên trong cuộc đua thu hút EU bằng may mắn, mà bằng lựa chọn chiến lược: xây dựng nền kinh tế độc lập, tự chủ rồi mới đẩy mạnh hội nhập. Quan điểm này được thể hiện rõ trong tham luận của Bộ Công Thương với định hướng “phát triển công nghiệp, thương mại Việt Nam tự chủ, kết nối, hiện đại hóa, chuyển đổi xanh, chuyển đổi số và hội nhập hiệu quả vào chuỗi sản xuất, chuỗi cung ứng toàn cầu”. Những năm gần đây, công nghiệp Việt Nam tăng bình quân 6,1%/năm, trong đó chế biến chế tạo tăng 6,9%/năm, xuất nhập khẩu tăng 10,9%/năm và thặng dư được duy trì ở mức cao. Thị trường trong nước tăng 7,7%/năm, thương mại điện tử trên 20%/năm. Đây là các “lực kéo” nội tại giúp Việt Nam không chỉ là điểm gia công, mà là nền kinh tế có khả năng hấp thụ và duy trì hoạt động đầu tư dài hạn của châu Âu. Việt Nam đang theo đuổi sáu trụ cột kinh tế tự chủ, trong đó có phát triển công nghiệp chế biến, chế tạo và năng lượng như nền tảng vật chất của một nền kinh tế độc lập, cùng nhiệm vụ phát triển chuỗi cung ứng tự chủ, hỗ trợ doanh nghiệp trong nước tham gia sâu hơn vào chuỗi giá trị của khu vực đầu tư nước ngoài để nâng tỷ lệ nội địa hóa. Cách đặt tự chủ lên trước hội nhập không làm Việt Nam khép cửa, mà tạo sự an tâm cho nhà đầu tư EU: họ đến không chỉ để tận dụng lao động giá rẻ, mà để gắn với một cấu trúc sản xuất đang trưởng thành.
Lợi thế hiệp định thương mại tự do và câu chuyện hội nhập sâu
Vị thế đối tác thương mại hàng đầu của EU trong ASEAN còn được nâng đỡ bởi một mạng lưới hiệp định thương mại tự do mà ít nước trong khu vực sánh được. Hội nhập của Việt Nam hiện được triển khai thông qua 17 hiệp định thương mại tự do, tạo hành lang pháp lý và ưu đãi thuế quan rộng cho doanh nghiệp châu Âu khi kết nối chuỗi cung ứng sản xuất, xuất khẩu từ Việt Nam. Theo khảo sát EU–ASEAN, gần ba phần tư doanh nghiệp châu Âu đánh giá ASEAN ngày càng quan trọng hơn trong doanh thu toàn cầu của họ trong hai năm qua, và 78% kỳ vọng thương mại, đầu tư vào khu vực sẽ tiếp tục tăng trong năm năm tới. Trong bức tranh đó, Việt Nam và Indonesia được mô tả là hai thị trường “tăng trưởng kép” rõ nét, vừa có cộng đồng doanh nghiệp châu Âu lớn đang hoạt động, vừa có mức độ quan tâm mạnh từ các nhà đầu tư mới. Việc Việt Nam vươn lên xếp thứ 32 về quy mô kinh tế toàn cầu càng củng cố sức nặng của các hiệp định thương mại tự do: EU không còn nhìn Việt Nam như thị trường nhỏ lẻ, mà như một điểm neo sản xuất – thương mại đủ lớn trong khu vực. Khi EU tái thiết chuỗi cung ứng để thích ứng với gián đoạn địa chính trị, việc lựa chọn một nền kinh tế có mạng lưới FTA dày đặc và quy mô đang mở rộng là quyết định hợp lý hơn là bám vào các thị trường đã chững lại.
Chuỗi cung ứng ASEAN, thách thức quy định và lợi thế Việt Nam
Sức hấp dẫn của Việt Nam với EU tăng lên trong đúng thời điểm các tập đoàn châu Âu phải nghĩ lại toàn bộ chuỗi cung ứng trước những gián đoạn thương mại và địa chính trị toàn cầu. Khoảng 67% doanh nghiệp đã điều chỉnh hoặc có kế hoạch điều chỉnh chuỗi cung ứng cho biết họ đang cân nhắc ASEAN như điểm đến, vượt xa Nam Á (29%), Trung Quốc (24%) và châu Âu (22%). Trong số các doanh nghiệp đã sử dụng chuỗi cung ứng khu vực, 76% đánh giá cao lợi thế gần thị trường và thời gian giao hàng nhanh, 72% coi chi phí nhà cung cấp là cạnh tranh. Tuy nhiên, Việt Nam dẫn đầu không có nghĩa là môi trường hoạt động trong ASEAN đã trơn tru. 73% doanh nghiệp phản ánh còn quá nhiều rào cản để sử dụng hiệu quả chuỗi cung ứng khu vực. Bản thân Việt Nam cũng thừa nhận các tồn tại: mức độ tự chủ công nghệ thấp, giá trị gia tăng trong công nghiệp chưa cao, xuất khẩu phụ thuộc nhiều vào nguyên liệu nhập khẩu và khu vực FDI, hạ tầng thương mại – logistics chưa đồng bộ, chi phí còn cao. Điều đáng nói là những thách thức quy định và chuỗi cung ứng này chưa làm suy yếu sức hấp dẫn của Việt Nam. Lý do là Việt Nam đã đặt phát triển chuỗi cung ứng tự chủ thành một trong những nhiệm vụ trung tâm: củng cố chuỗi sản xuất trong nước, hỗ trợ doanh nghiệp Việt Nam đi sâu vào chuỗi giá trị của các tập đoàn FDI, và thiết kế cơ chế đặt hàng cho doanh nghiệp tham gia dự án trọng điểm. EU nhìn thấy không chỉ rào cản hiện tại, mà cả quỹ đạo cải cách mà Việt Nam đã cam kết.
Việt Nam trong cuộc cạnh tranh dài hạn vị thế đối tác ASEAN của EU
Nếu nhìn trên thang công nghiệp hóa mà nhiều nước Đông Á đã trải qua, Việt Nam đang đứng ở nấc thang mà ASEAN4 (Malaysia, Thái Lan, Indonesia, Philippines) đã từng dừng lại: từ lắp ráp, gia công cho đến nội địa hóa công nghệ và quản trị. Điểm khác nhau là Việt Nam bước vào giai đoạn này trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc, và EU buộc phải phân tán rủi ro thay vì phụ thuộc vào một vài trung tâm sản xuất. Theo mô tả, ở bậc thấp hơn của thang công nghiệp hóa, quản trị, thiết kế, công nghệ, sản xuất và tiếp thị đều do người nước ngoài điều hành, vật tư, linh kiện chính đều nhập khẩu, nước sở tại chỉ góp lao động phổ thông và đất công nghiệp. Việt Nam đang cố ý tránh bị kẹt ở “trần kính” này bằng cách nâng nội địa hóa, tăng năng lực công nghệ và giữ lại nhiều hơn giá trị gia tăng trong nước. Đó là điểm khác biệt so với các đối tác ASEAN khác trong mắt EU. Khi 78% doanh nghiệp châu Âu dự tính tăng thương mại và đầu tư vào ASEAN trong 5 năm tới, câu hỏi không phải là khu vực nào được hưởng lợi, mà là nước nào biết biến dòng vốn ấy thành bước nhảy công nghiệp hóa. Với sáu trụ cột kinh tế tự chủ, 17 hiệp định thương mại tự do và định hướng hội nhập gắn với nâng cao năng lực nội tại, Việt Nam đang đặt cược rằng mình sẽ không chỉ là đối tác ASEAN hàng đầu của EU hôm nay, mà còn là một mắt xích sản xuất – thương mại có tiếng nói hơn trong cấu trúc kinh tế toàn cầu ngày mai.