
Hợp đồng tín dụng 13.500 tỷ đồng: Vì sao đây là bước ngoặt cho chỉnh trang đô thị Mả Lạng?
Chỉnh trang đô thị Mả Lạng là chương trình tái thiết một khu dân cư hiện hữu thành khu nhà ở cao tầng, hạ tầng đồng bộ và tiện ích công cộng đầy đủ, được triển khai theo mô hình đối tác công tư, nhằm cải thiện điều kiện sống cho cư dân gắn bó lâu năm và nâng cao chất lượng không gian đô thị tại trung tâm TP.HCM.
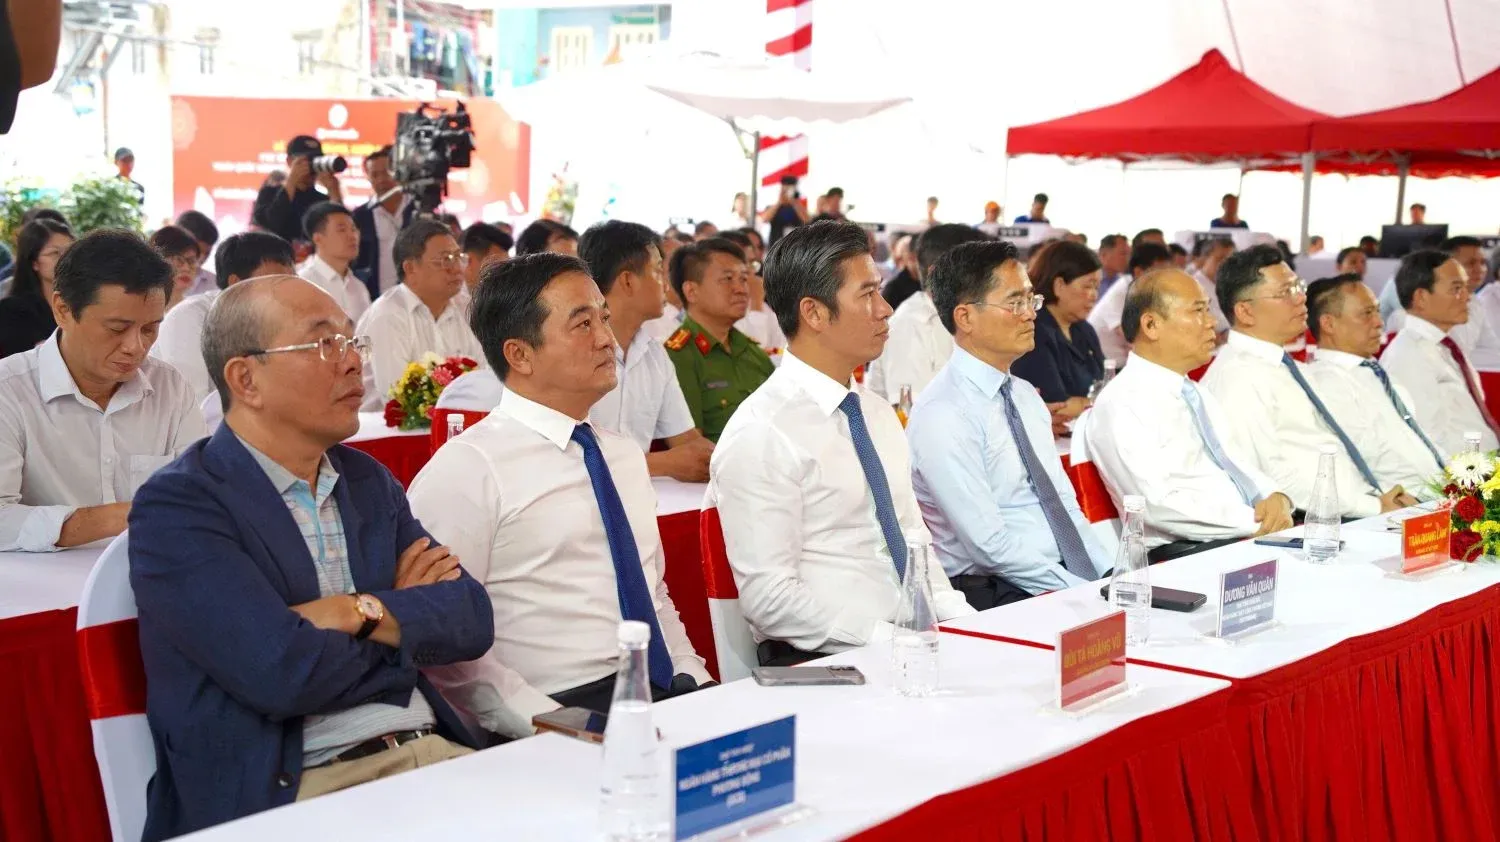
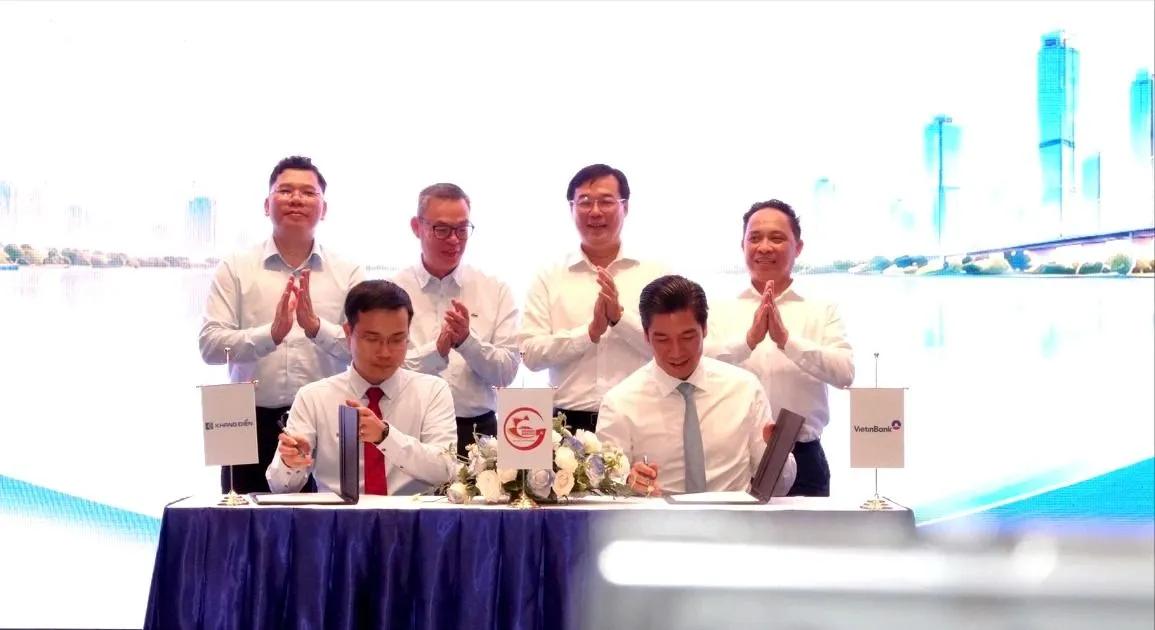
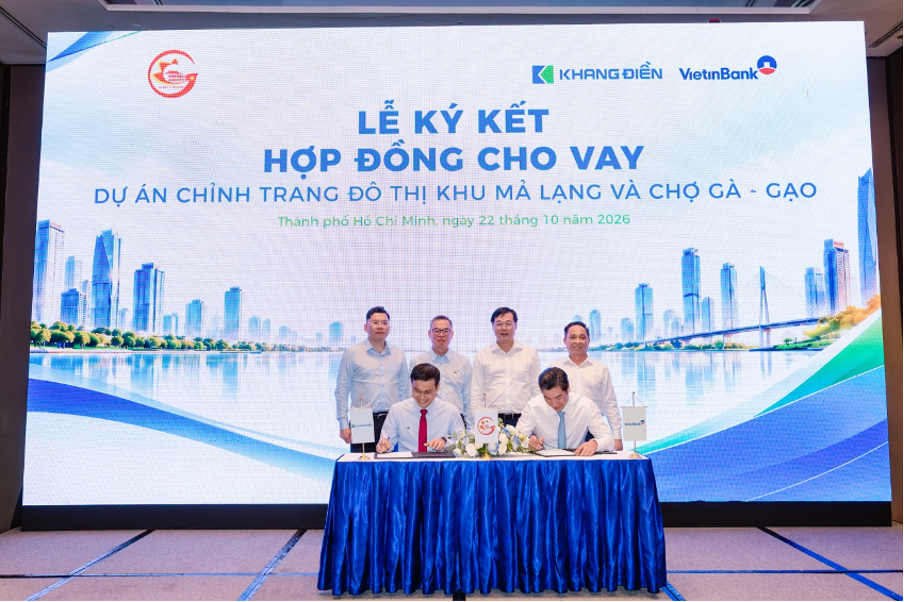
Tối 22-10, Khang Điền và VietinBank đã ký hợp đồng tín dụng gần 13.500 tỷ đồng để tài trợ dự án chỉnh trang đô thị khu Mả Lạng và dự án chợ Gà-Gạo. Đây không chỉ là một hợp đồng tín dụng bất động sản thông thường, mà là cam kết tài chính dài hạn cho một dự án được thành phố xác định là “vì an sinh xã hội, không vì lợi nhuận”. Sự kiện diễn ra sau lễ khởi công ngày 29-8, cho thấy dự án đã bước sang giai đoạn triển khai thực chất, với nguồn vốn lớn và khung pháp lý PPP – BT làm nền tảng.
Điểm đáng nói là VietinBank cam kết giải ngân ngay sau lễ ký kết, tạo điều kiện để thành phố bắt đầu chi trả bồi thường cho người dân từ tuần sau. Đây là tín hiệu hiếm thấy trong bối cảnh nhiều dự án chỉnh trang bị chậm vì thiếu vốn. Hợp đồng này gửi đi một thông điệp rõ ràng: nếu có cơ chế tài chính phù hợp, chỉnh trang đô thị quy mô lớn hoàn toàn có thể đi cùng tốc độ và tính nhân văn.
Cơ chế tài chính: PPP – BT và vai trò của hợp đồng tín dụng bất động sản
Dự án chỉnh trang đô thị Mả Lạng và dự án chợ Gà-Gạo được triển khai theo phương thức PPP, hợp đồng xây dựng – chuyển giao (BT), nghĩa là doanh nghiệp bỏ vốn xây dựng công trình, sau đó chuyển giao cho Nhà nước theo thỏa thuận. Trong cấu trúc này, hợp đồng tín dụng bất động sản gần 13.500 tỷ đồng với VietinBank là xương sống tài chính, giúp Khang Điền có nguồn lực triển khai mà không phải phụ thuộc hoàn toàn vào vốn tự có.
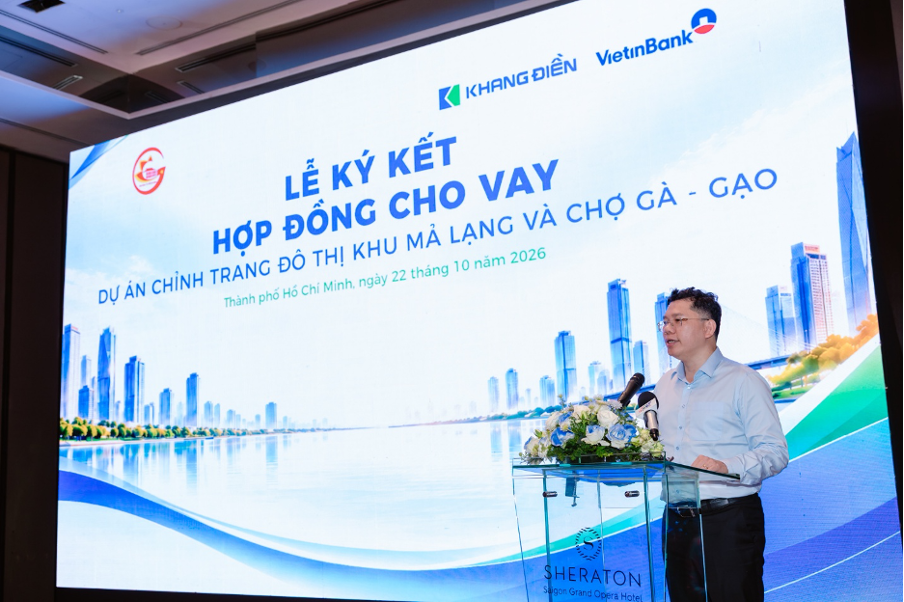
Đại diện VietinBank nhấn mạnh việc tài trợ dự án thể hiện cam kết đồng hành với mục tiêu phát triển đô thị và an sinh xã hội của TP.HCM, đồng thời cung cấp “nguồn lực và giải pháp tài chính phù hợp” trong suốt quá trình thực hiện. Nói cách khác, ngân hàng không chỉ cho vay, mà tham gia như một đối tác tài chính chiến lược, cùng chia sẻ rủi ro tiến độ, giải phóng mặt bằng và biến động thị trường.
Từ góc độ tài chính phát triển đô thị, đây là mô hình đáng chú ý: Nhà nước định hướng và giao nhiệm vụ; doanh nghiệp bất động sản chịu trách nhiệm đầu tư, xây dựng; ngân hàng thương mại cung cấp vốn trung – dài hạn. Nếu được quản trị minh bạch, cấu trúc ba bên này có thể trở thành khuôn mẫu cho các dự án chỉnh trang khác, thay vì trông chờ hoàn toàn vào ngân sách.
Quy mô dự án và tác động thực tế đến cư dân Mả Lạng, Chợ Gà-Gạo
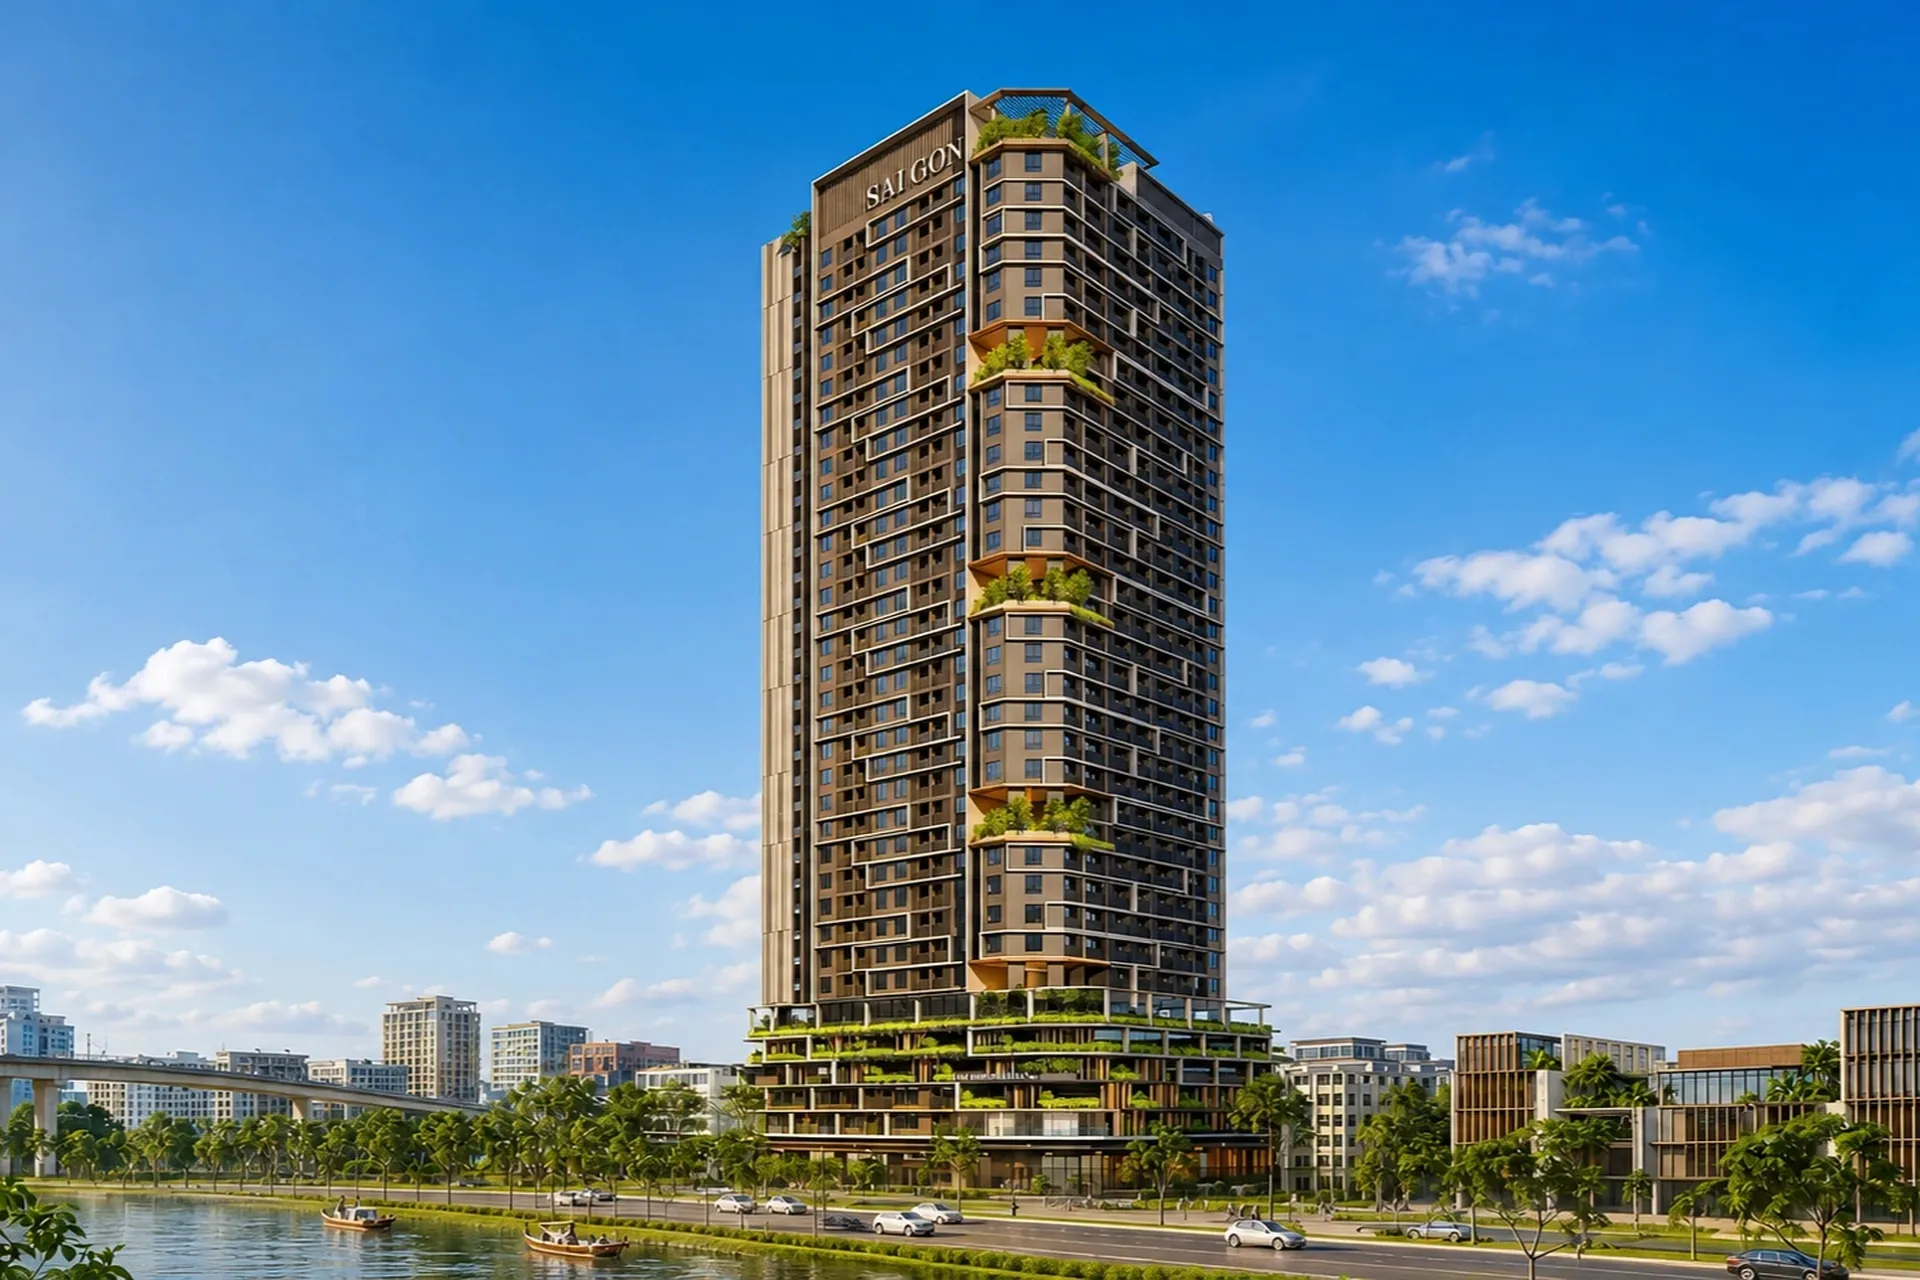
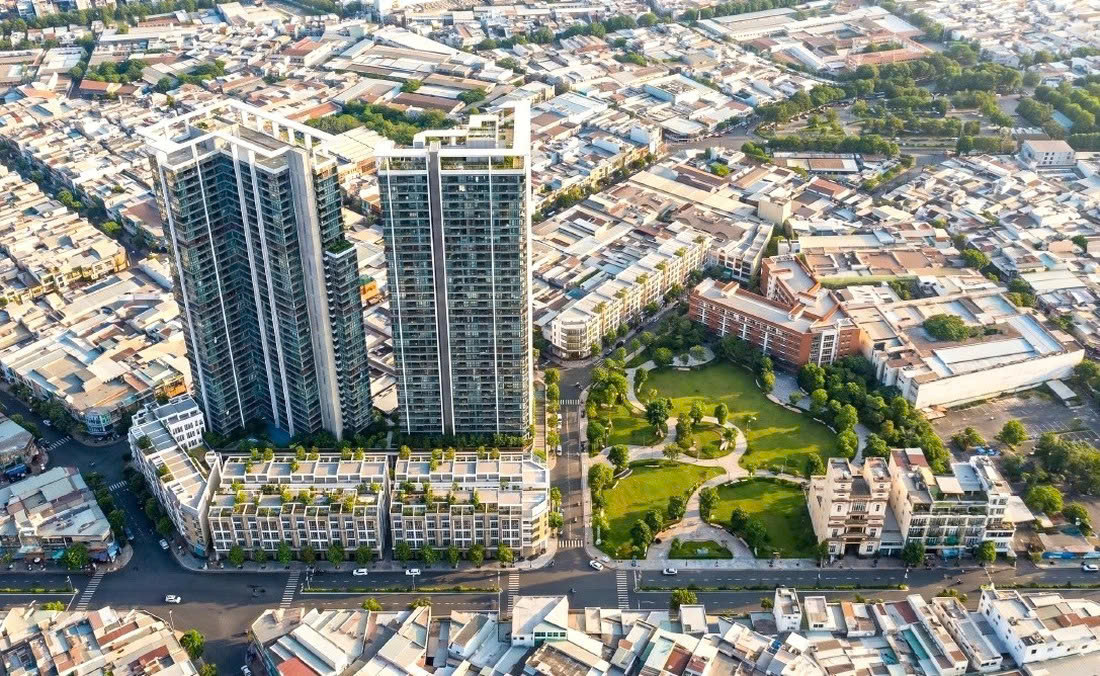
Về quy mô, khu Mả Lạng dự kiến có chung cư cao 38 tầng với khoảng 1.400 căn hộ, 93 căn nhà thấp tầng, cùng công viên và trường học liên cấp. Khu Chợ Gà-Gạo sẽ có chung cư cao 35 tầng với khoảng 760 căn hộ, kết hợp tiện ích và không gian sinh hoạt cộng đồng. Đây không chỉ là những con số ấn tượng, mà là nền tảng để tái định cư tại chỗ cho người dân, đúng định hướng “người dân là trung tâm” mà lãnh đạo thành phố nhấn mạnh.
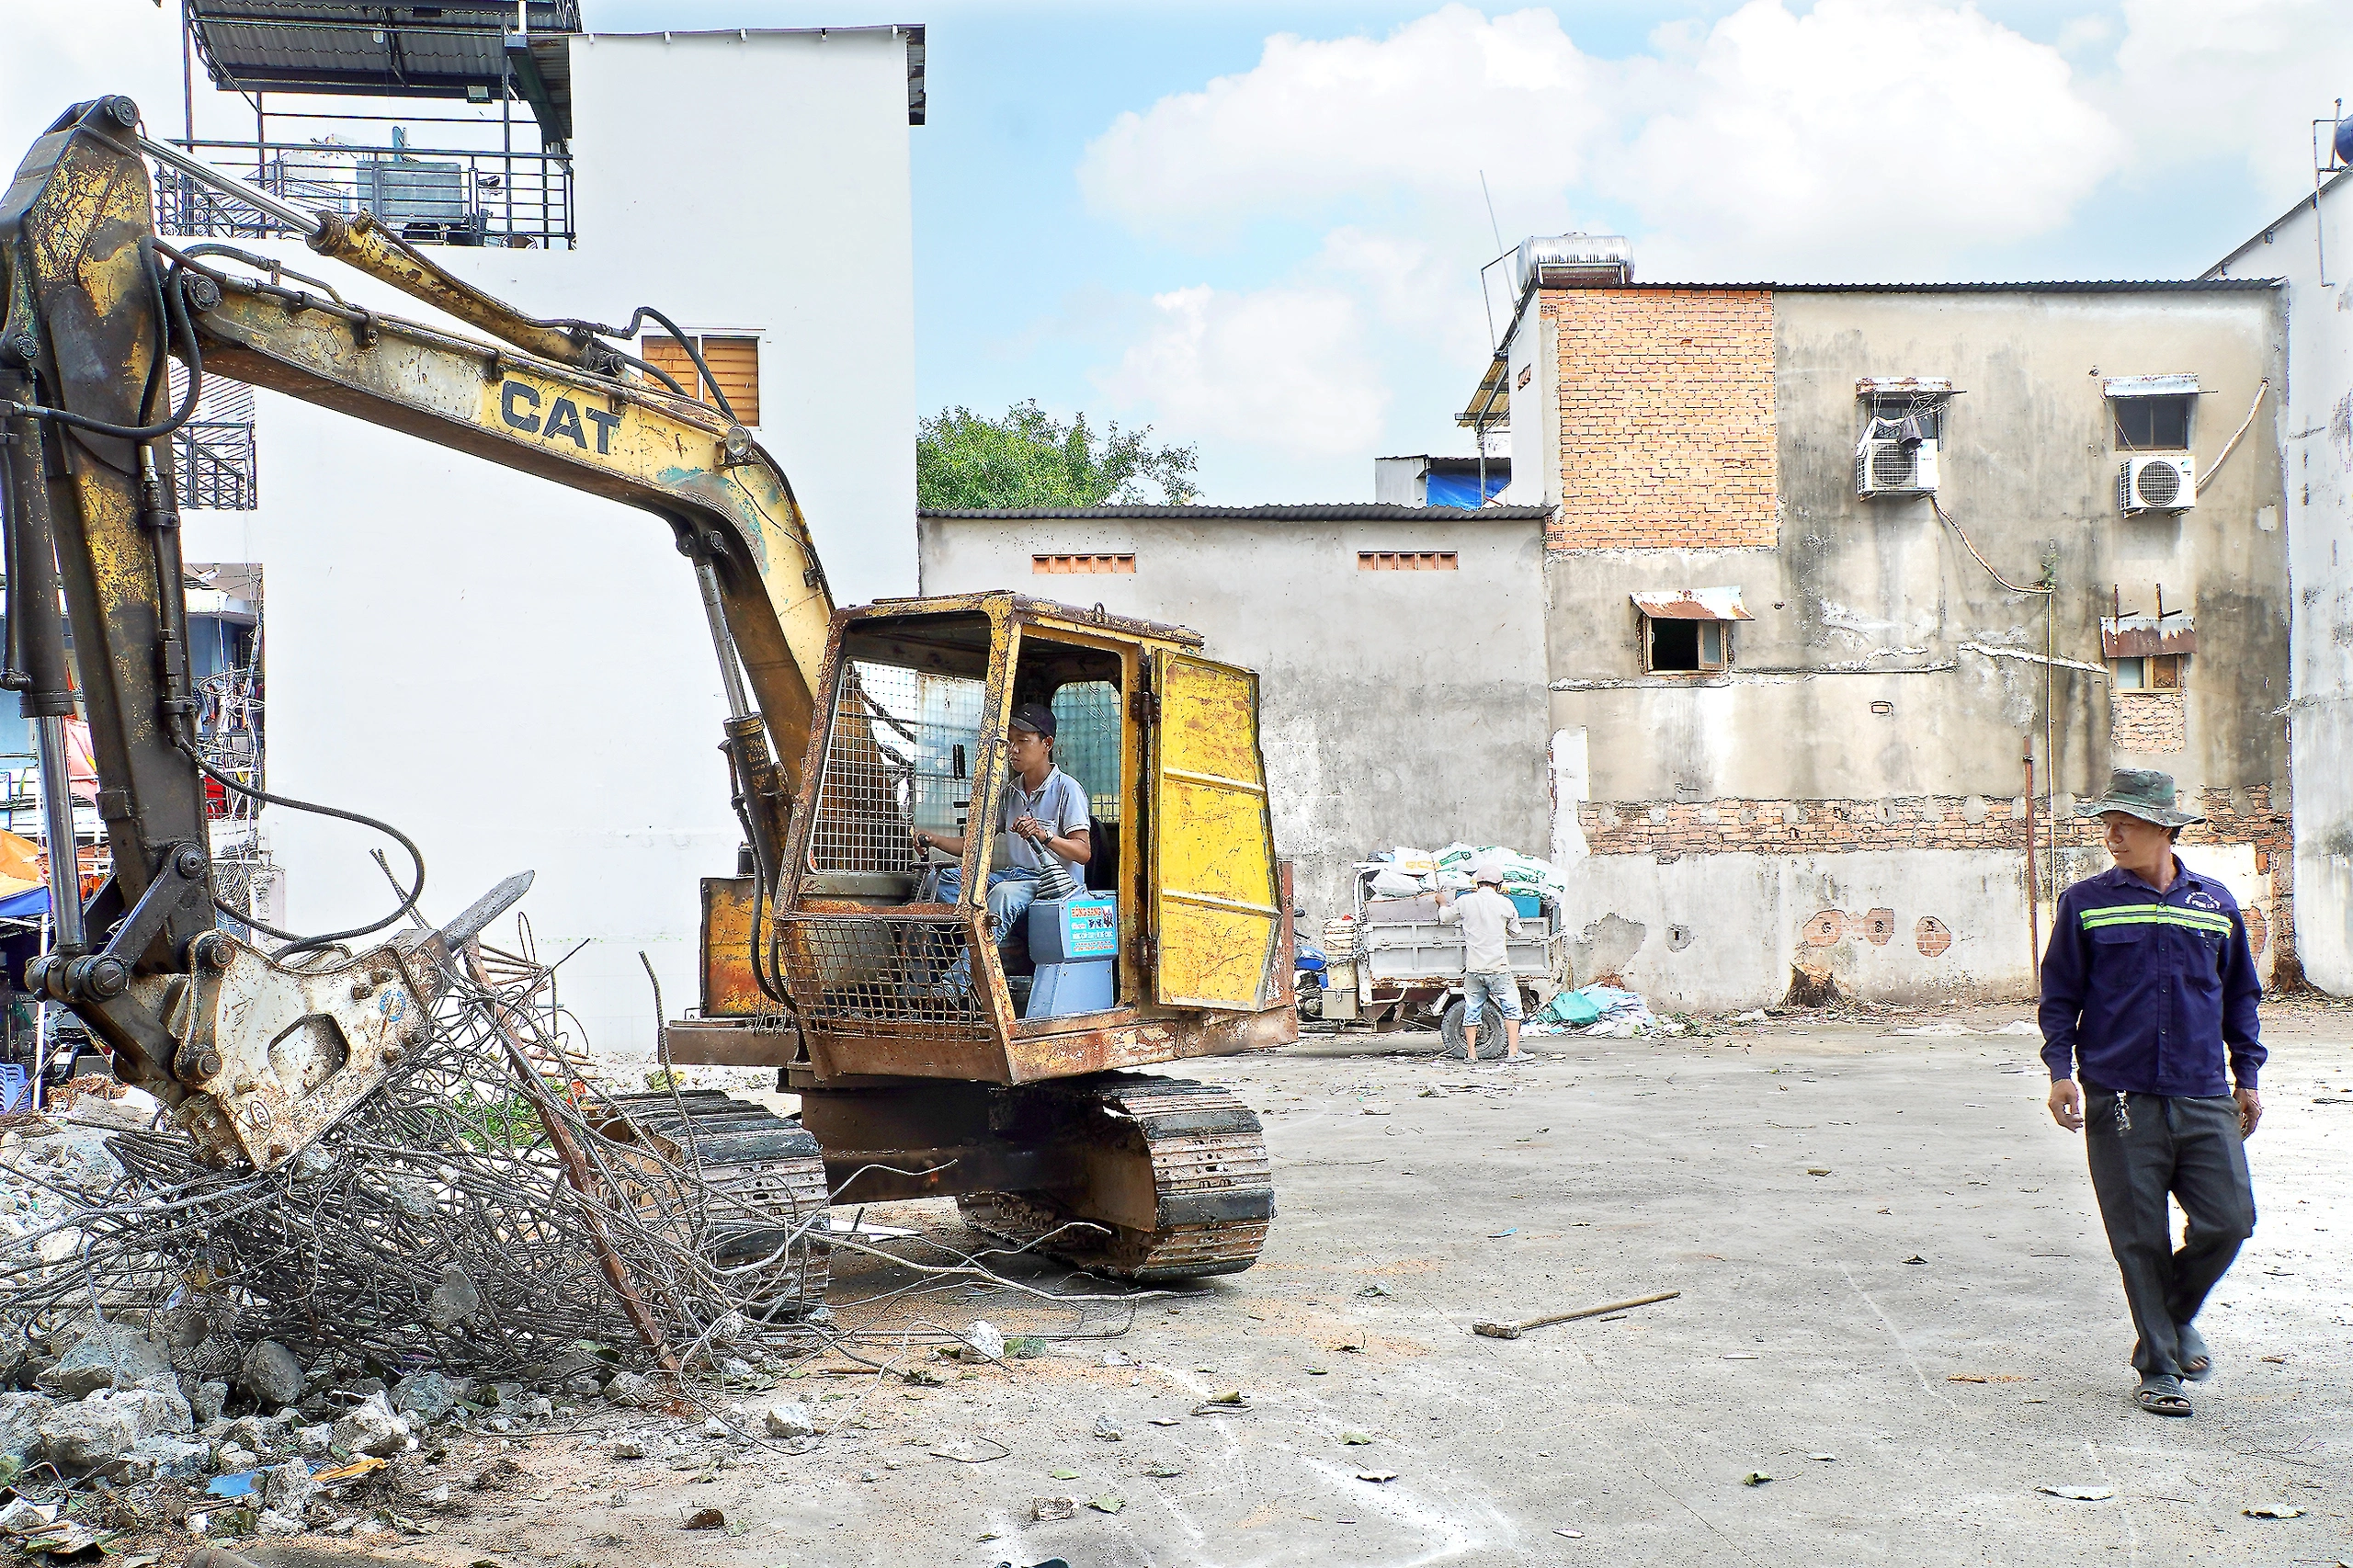
Theo kế hoạch, thành phố sẽ bắt đầu chi trả tiền bồi thường cho các hộ dân bị ảnh hưởng ngay từ tuần sau khi ký hợp đồng, với nguồn vốn được VietinBank giải ngân kịp thời. Sau khi hoàn thành, người dân đủ điều kiện tái định cư sẽ có cơ hội trở về sống trong các khu nhà ở khang trang, hạ tầng kỹ thuật và tiện ích cộng đồng như công viên, trường học được đầu tư đồng bộ.
Tác động thực tế của chỉnh trang đô thị Mả Lạng vì thế không dừng ở việc “đổi màu” bản đồ quy hoạch, mà là thay đổi chất lượng sống: nhà ở an toàn hơn, môi trường sạch hơn, không gian công cộng nhiều hơn. Vấn đề còn lại là cách tổ chức bồi thường, hỗ trợ sinh kế trong giai đoạn chuyển tiếp, để người dân không bị đẩy ra ngoài lề quá trình phát triển.
Mô hình ngân hàng – nhà phát triển: Cơ hội và rủi ro cho tài chính phát triển đô thị
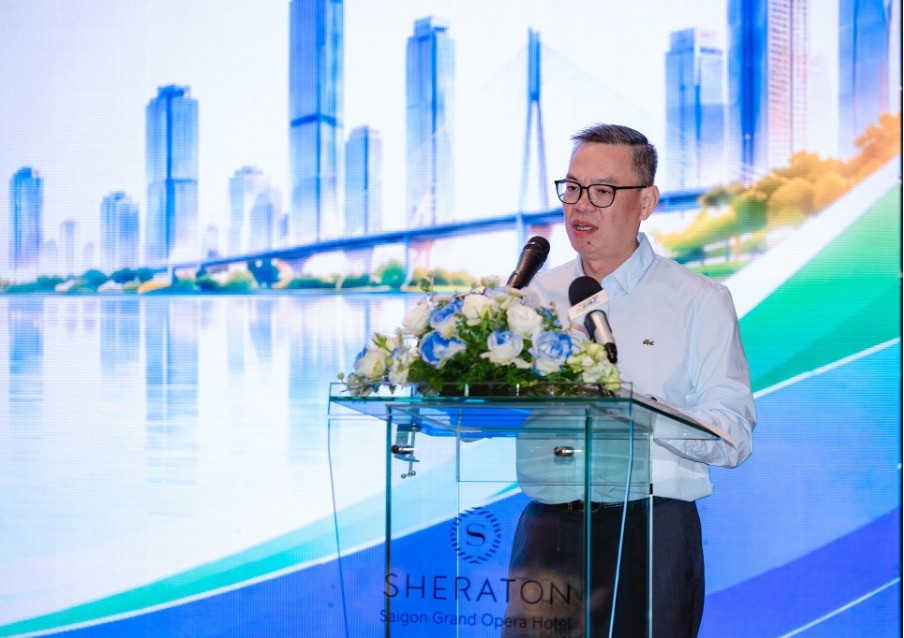
Hợp tác giữa Khang Điền và VietinBank cho thấy mô hình doanh nghiệp bất động sản – ngân hàng thương mại có thể trở thành động lực chính cho tài chính phát triển đô thị. Ngân hàng có lợi thế về vốn và quản trị rủi ro; doanh nghiệp có kinh nghiệm triển khai dự án nhà ở, chung cư; chính quyền giữ vai trò điều phối, bảo đảm mục tiêu an sinh xã hội. Khi ba trụ cột này cùng hướng về chỉnh trang đô thị, các khu dân cư cũ có cơ hội “lột xác” mà không phải chờ ngân sách.
Tuy vậy, mô hình này không tự động bảo đảm thành công. Rủi ro lớn nhất nằm ở tiến độ giải phóng mặt bằng và sự đồng thuận của cư dân. Nếu bồi thường chậm hoặc thiếu minh bạch, chi phí tài chính sẽ đội lên, tạo áp lực lên cả ngân hàng lẫn nhà phát triển. Ngược lại, nếu chỉ chạy theo tiến độ mà bỏ qua chất lượng xây dựng, tiện ích cộng đồng, dự án sẽ đánh mất ý nghĩa “vì an sinh xã hội, không vì lợi nhuận”.
Bài học ở đây là: hợp đồng tín dụng bất động sản quy mô lớn phải đi kèm cơ chế giám sát chặt chẽ, từ thiết kế, bồi thường, đến vận hành sau khi bàn giao. Chỉ khi lợi ích của ngân hàng, doanh nghiệp và cư dân được cân bằng, chỉnh trang đô thị mới trở thành quá trình nâng cấp đời sống, thay vì chỉ là cuộc chơi tài chính.
Kết luận: Từ Mả Lạng, Chợ Gà-Gạo đến một công thức mới cho chỉnh trang đô thị
Từ góc nhìn tài chính và chính sách, hợp đồng tín dụng gần 13.500 tỷ đồng giữa Khang Điền và VietinBank cho dự án chỉnh trang đô thị Mả Lạng và dự án chợ Gà-Gạo là một thử nghiệm quan trọng. Nó cho thấy khi Nhà nước, doanh nghiệp bất động sản và ngân hàng thương mại cùng chia sẻ trách nhiệm, những dự án chỉnh trang quy mô lớn hoàn toàn có thể được triển khai với tốc độ rõ ràng, nguồn vốn ổn định và mục tiêu an sinh xã hội được đặt lên hàng đầu.
Tuy nhiên, đây mới chỉ là bước khởi đầu. Thành công của dự án sẽ được đo bằng mức độ hài lòng của cư dân tái định cư, chất lượng công trình sau nhiều năm sử dụng và khả năng nhân rộng mô hình sang các khu dân cư cũ khác. Nếu làm tốt, Mả Lạng và Chợ Gà-Gạo có thể trở thành ví dụ sống động cho một công thức mới: chỉnh trang đô thị không phải là câu chuyện giải tỏa – xây mới đơn thuần, mà là quá trình thiết kế lại quan hệ giữa tài chính, không gian và đời sống người dân.